TL;DR
Telefoons van leden vertellen ziekenfondsen en zorgverzekeraars wat leden onduidelijk vinden over terugbetalingen, regels, termijnen, premies en opzeggingen, maar de meeste van die gesprekken worden nooit geanalyseerd. De Franstalige Mutualité chrétienne ontving in 2022 1.446.335 telefonische oproepen, 31% meer dan een jaar eerder, en het aantal klachten bij CM/MC steeg in 2025 tot 18.007, tegenover 11.937 het jaar ervoor. In Frankrijk stegen de gemiddelde premies voor aanvullende ziekteverzekeringen in 2024 met 8,1% (cijfers uit de pers), en ongeveer één contract op negen wordt elk jaar door de verzekerde opgezegd. Deze gids behandelt hoe leden contact opnemen, wat ze laten escaleren, premies en opzeggingen, de risico's van telefonische verkoop, wat u uit elk gesprek kunt halen en gezondheidsgegevens.
Een ziekteverzekering is het meest persoonlijke product dat een lid heeft, en het moeilijkst te begrijpen. Wat is gedekt, hoeveel wordt terugbetaald, hoe lang duurt het, waarom is de premie gestegen: leden stellen die vragen, en meestal aan de telefoon. Die gesprekken bevatten de antwoorden die ziekenfondsen en verzekeraars nodig hebben over klachten, opzeggingen en de duidelijkheid van hun eigen regels. De meeste worden nooit geanalyseerd.
Kerncijfers
| Cijfer | Waarde | Bron |
|---|---|---|
| Telefonische oproepen ontvangen door de Franstalige Mutualité chrétienne, 2022 | 1.446.335 (+31%) | MC-jaarverslag 2022 |
| Oproepen beantwoord door Solidaris Wallonie, 2024 | 729.048 | Solidaris Wallonie, rapport moral 2024 |
| Verzoeken over ziekteverzekering bij de Belgische Ombudsman van de Verzekeringen, 2025 | 1.205 (+18%) | Ombudsman des Assurances 2025 |
| Klachten ingediend bij CM/MC, 2025 | 18.007 | Ombudsmanverslag CM/MC 2025 |
| Belgen met een hospitalisatieverzekering | meer dan 9 miljoen | Assuralia |
| Gemiddelde premiestijging aanvullende ziekteverzekering in Frankrijk, 2024 | +8,1% | Pers, op basis van cijfers van de Mutualité Française |
| Franse aanvullende ziekteverzekeringen opgezegd door de verzekerde, 2022 | 11,0% | CCSF / Optimind |
| Verzoeken over aanvullende ziekteverzekering bij La Médiation de l'Assurance, 2025 | +97% in een jaar | La Médiation de l'Assurance |
1. De telefoon blijft de belangrijkste ingang
De Belgische ziekenfondsen (mutualités / ziekenfondsen) beheren de verplichte ziekteverzekering voor de hele bevolking, plus de aanvullende verzekering. De twee grootste groepen alleen al bedienen miljoenen mensen: de Christelijke Mutualiteit telde in 2025 4,73 miljoen leden, de Onafhankelijke Ziekenfondsen 2,37 miljoen.
Hun jaarverslagen tonen hoe leden contact opnemen:
- De Franstalige Mutualité chrétienne ontving 1.446.335 telefonische oproepen in 2022, 31% meer dan een jaar eerder, terwijl het aantal e-mails halveerde. Een chatbot nam een groeiend deel van de chatsessies voor zijn rekening, maar ving de telefoon niet op.
- Solidaris Wallonie beantwoordde 729.048 oproepen in 2024, naast 974.814 kantoorbezoeken. Slechts ongeveer 3% van de terugbetalingsaanvragen voor de aanvullende verzekering werd online ingediend.
- Solidaris Brabant breidde in 2025 de openingsuren van zijn contactcenter met 50% uit, van 28,5 naar 40 uur per week.
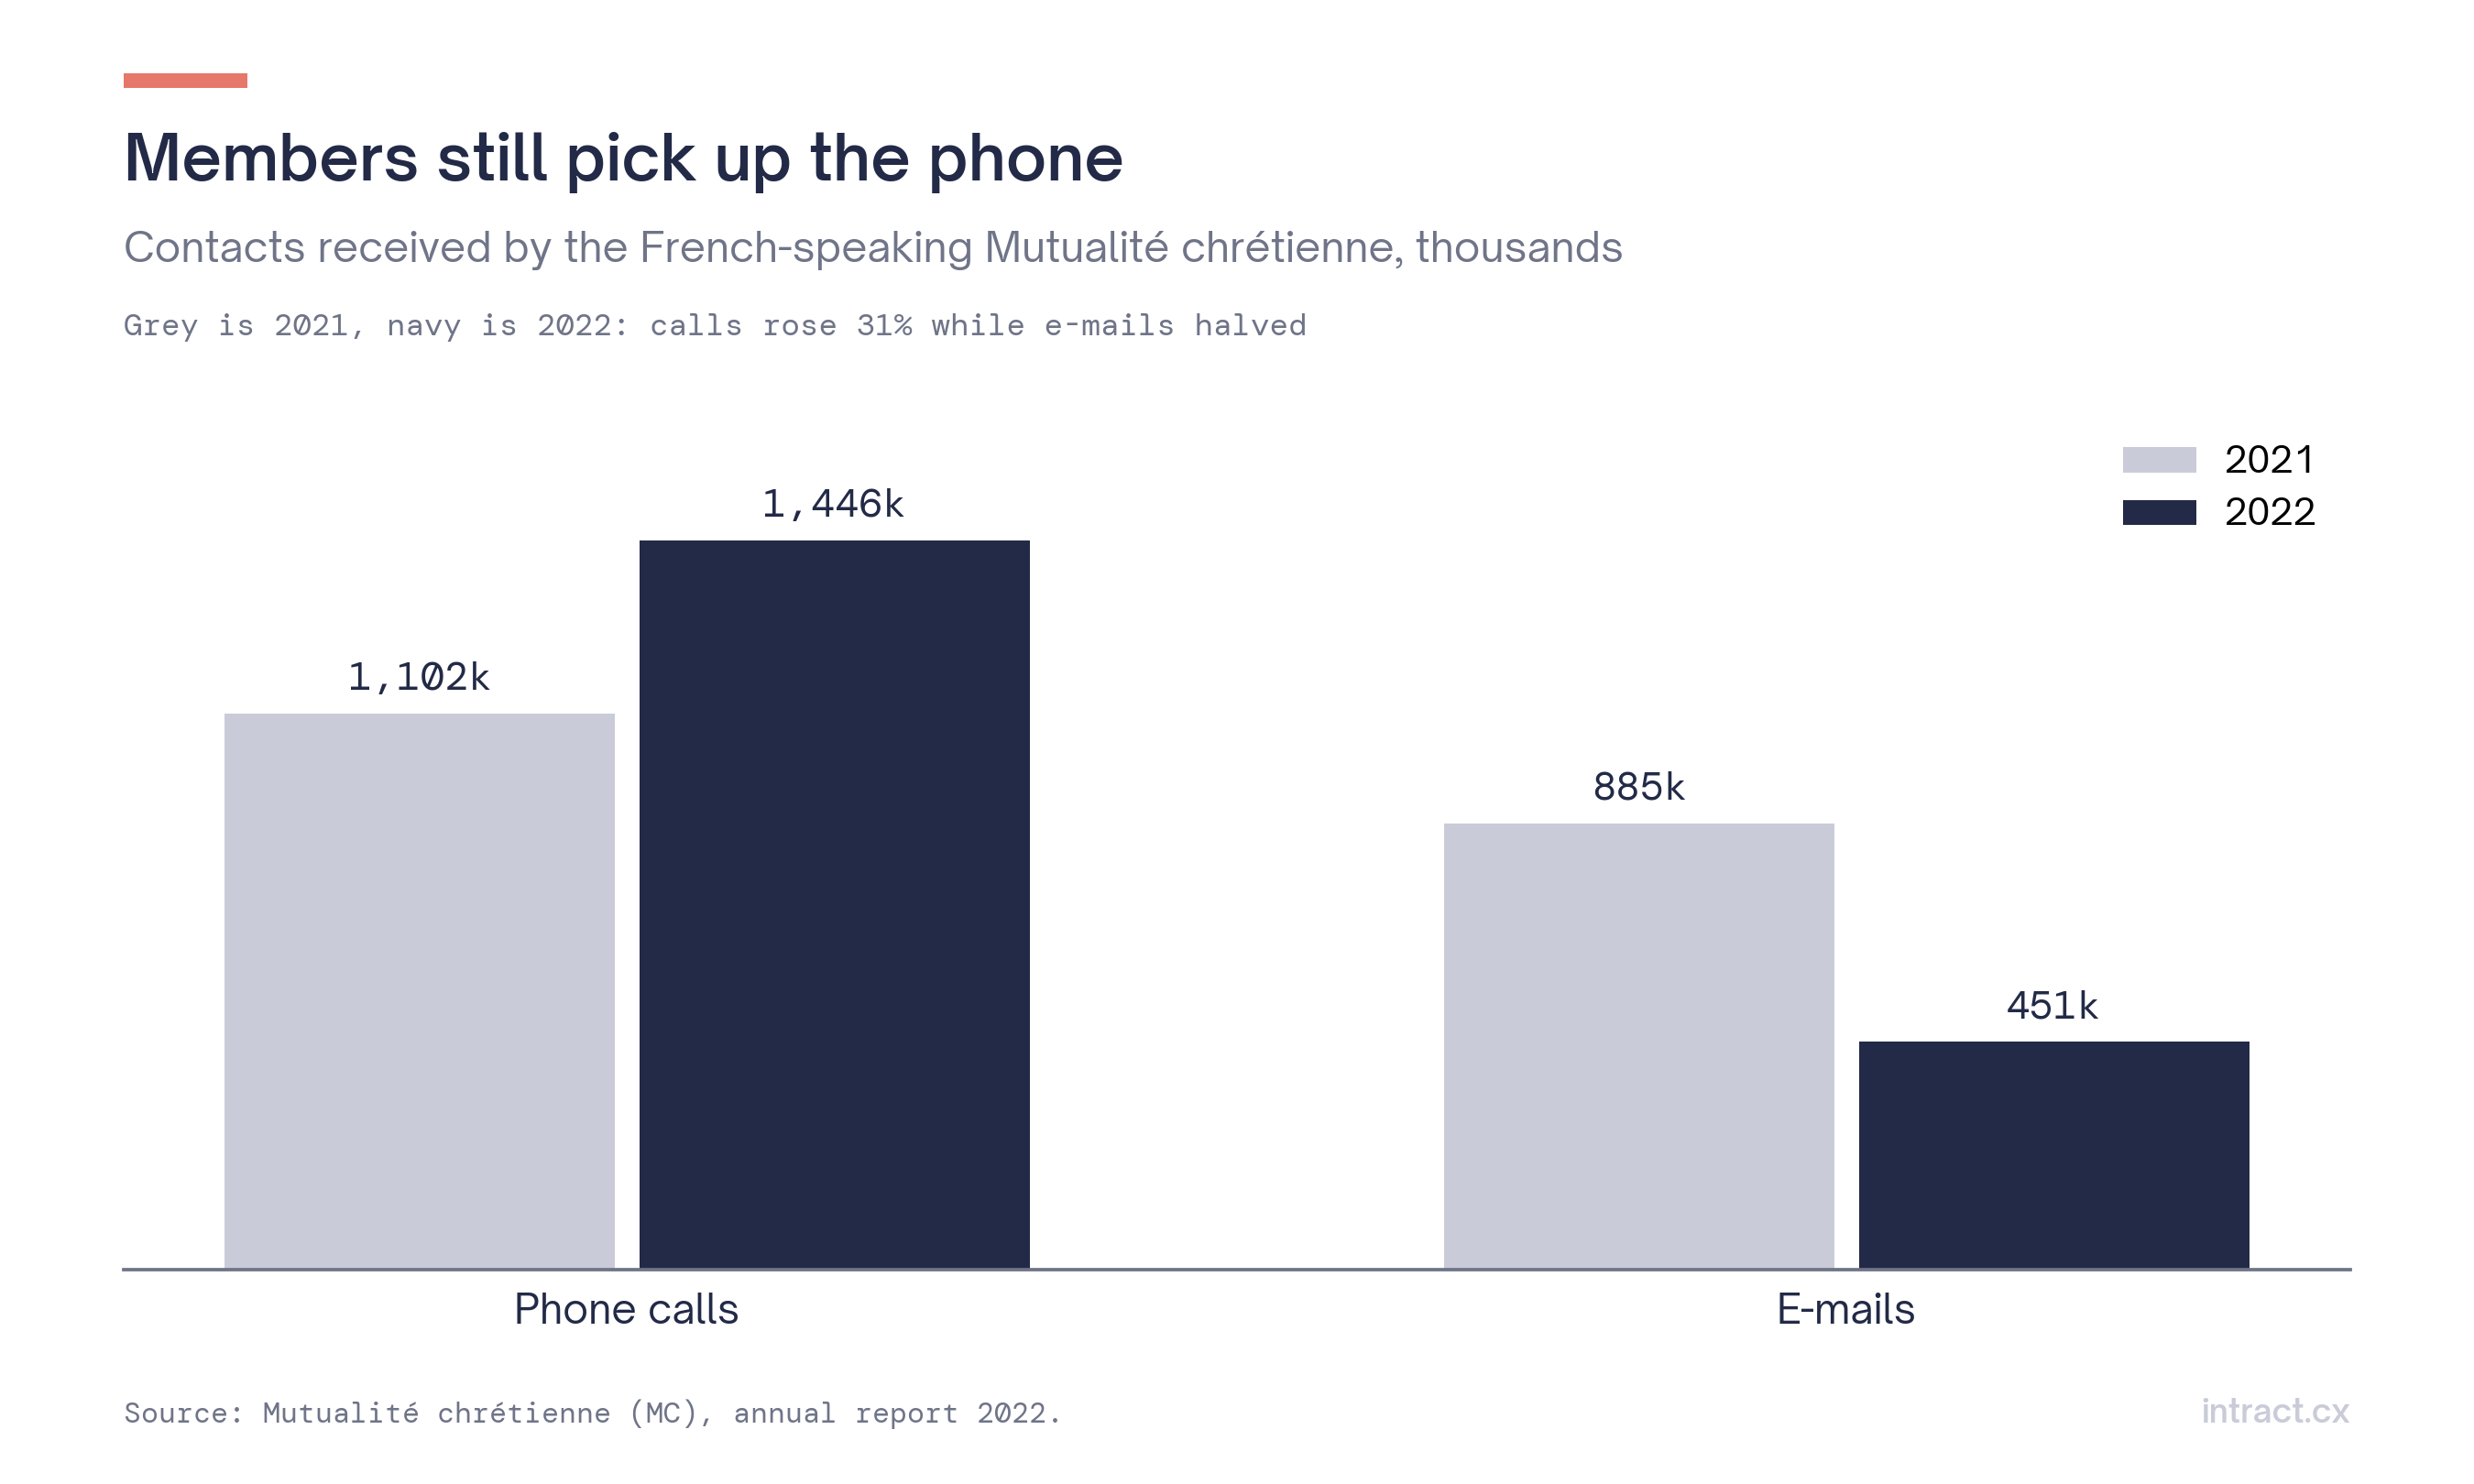 Figuur 1. De oproepen stegen terwijl de e-mails daalden (Franstalige MC).
Een miljoen oproepen per jaar is een miljoen uitleggen over wat leden onduidelijk vinden. Het zijn vandaag ook een miljoen gesprekken waar bijna niemand nog naar luistert zodra ze voorbij zijn.
2. Wat leden laten escaleren
Ziekenfondsen
Het aantal klachten bij de Christelijke Mutualiteit steeg in 2025 tot 18.007, tegenover 11.937 het jaar ervoor. Slechts 3,2% kwam bij de ombudsman terecht voor bemiddeling, maar die dossiers tonen waar het misloopt.
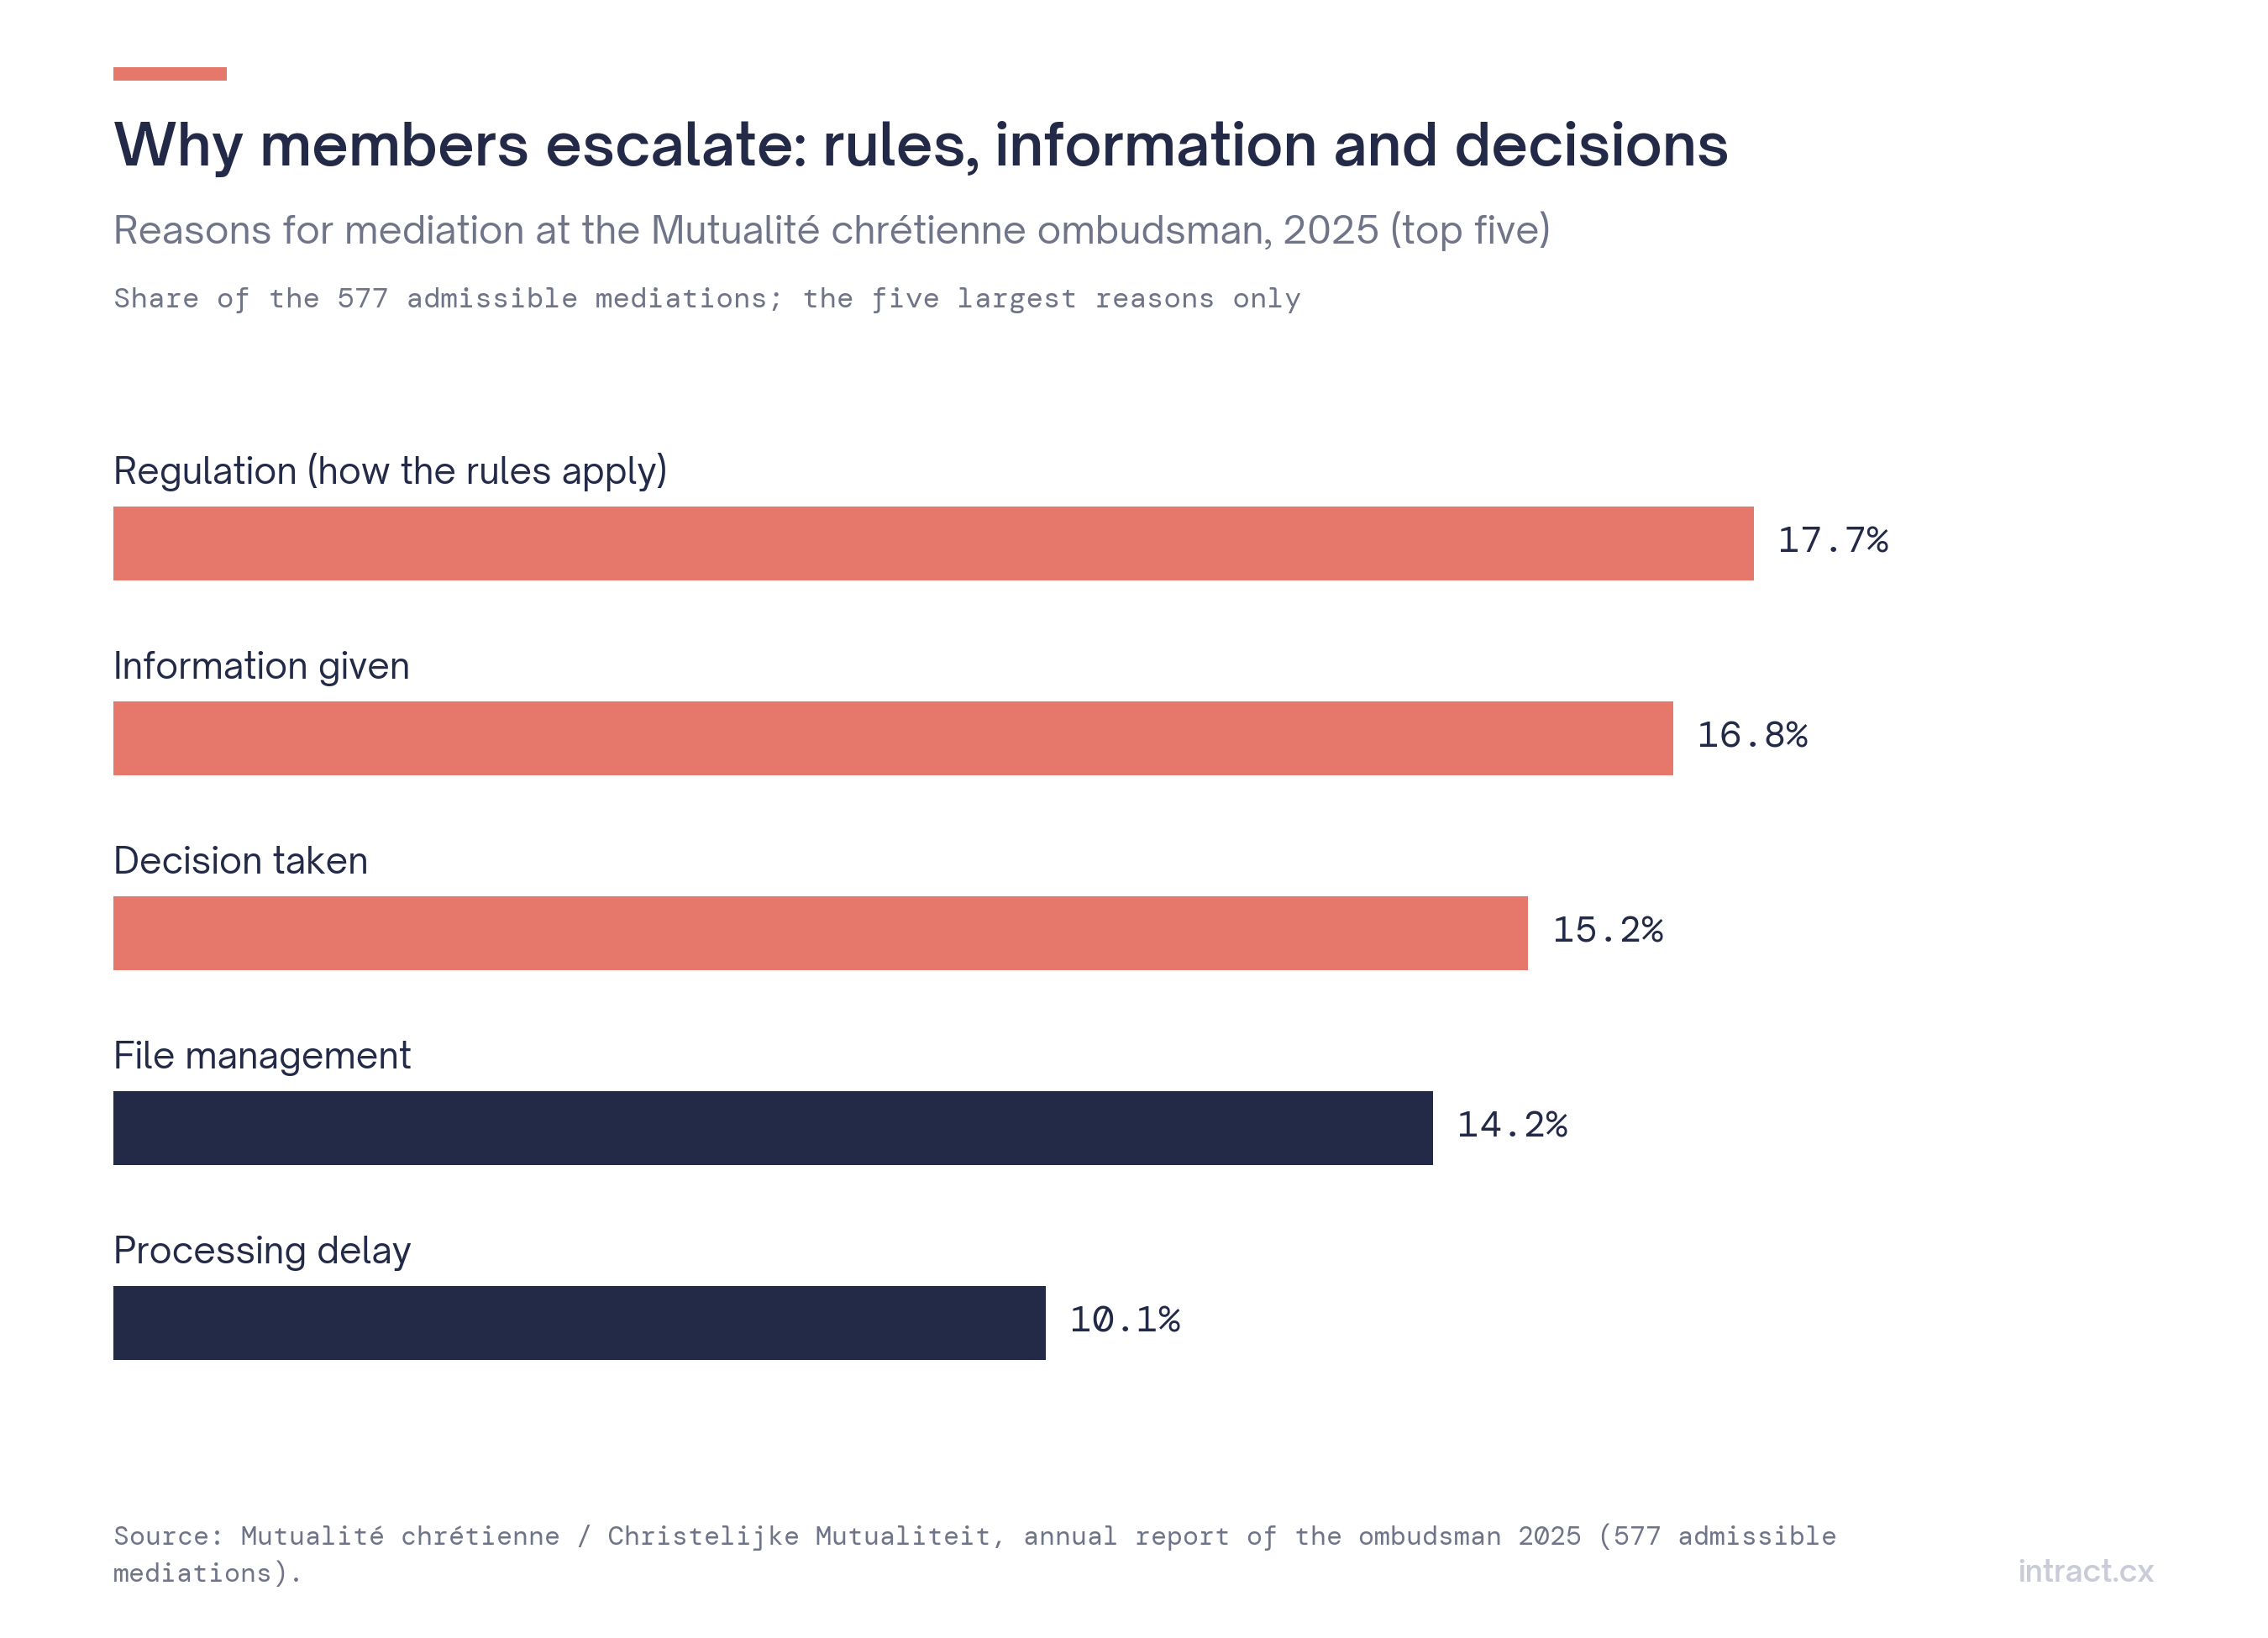 Figuur 2. De vijf belangrijkste redenen voor bemiddeling, ombudsman van de Christelijke Mutualiteit, 2025.
De belangrijkste redenen zijn de toepassing van de regels (17,7%), de gegeven informatie (16,8%), de genomen beslissing (15,3%), het dossierbeheer (14,2%) en de behandelingstermijnen (10,1%). Arbeidsongeschiktheids- en invaliditeitsuitkeringen zijn het grootste thema, op de voet gevolgd door terugbetalingen en de aanvullende verzekering (hospitalisatie, tandzorg). De ombudsman merkt ook op dat veel dossiers vermelden dat het ziekenfonds moeilijk bereikbaar is, hoewel slechts 18 klachten formeel over bereikbaarheid gingen.
Twee van de vijf belangrijkste redenen, informatie en termijnen, zijn precies waarover leden bellen voordat ze een klacht indienen.
Zorgverzekeraars
Bij de Belgische Ombudsman van de Verzekeringen bereikte het aantal verzoeken over ziekteverzekering 1.205 in 2025, een stijging van 18%, na 1.022 in 2024.
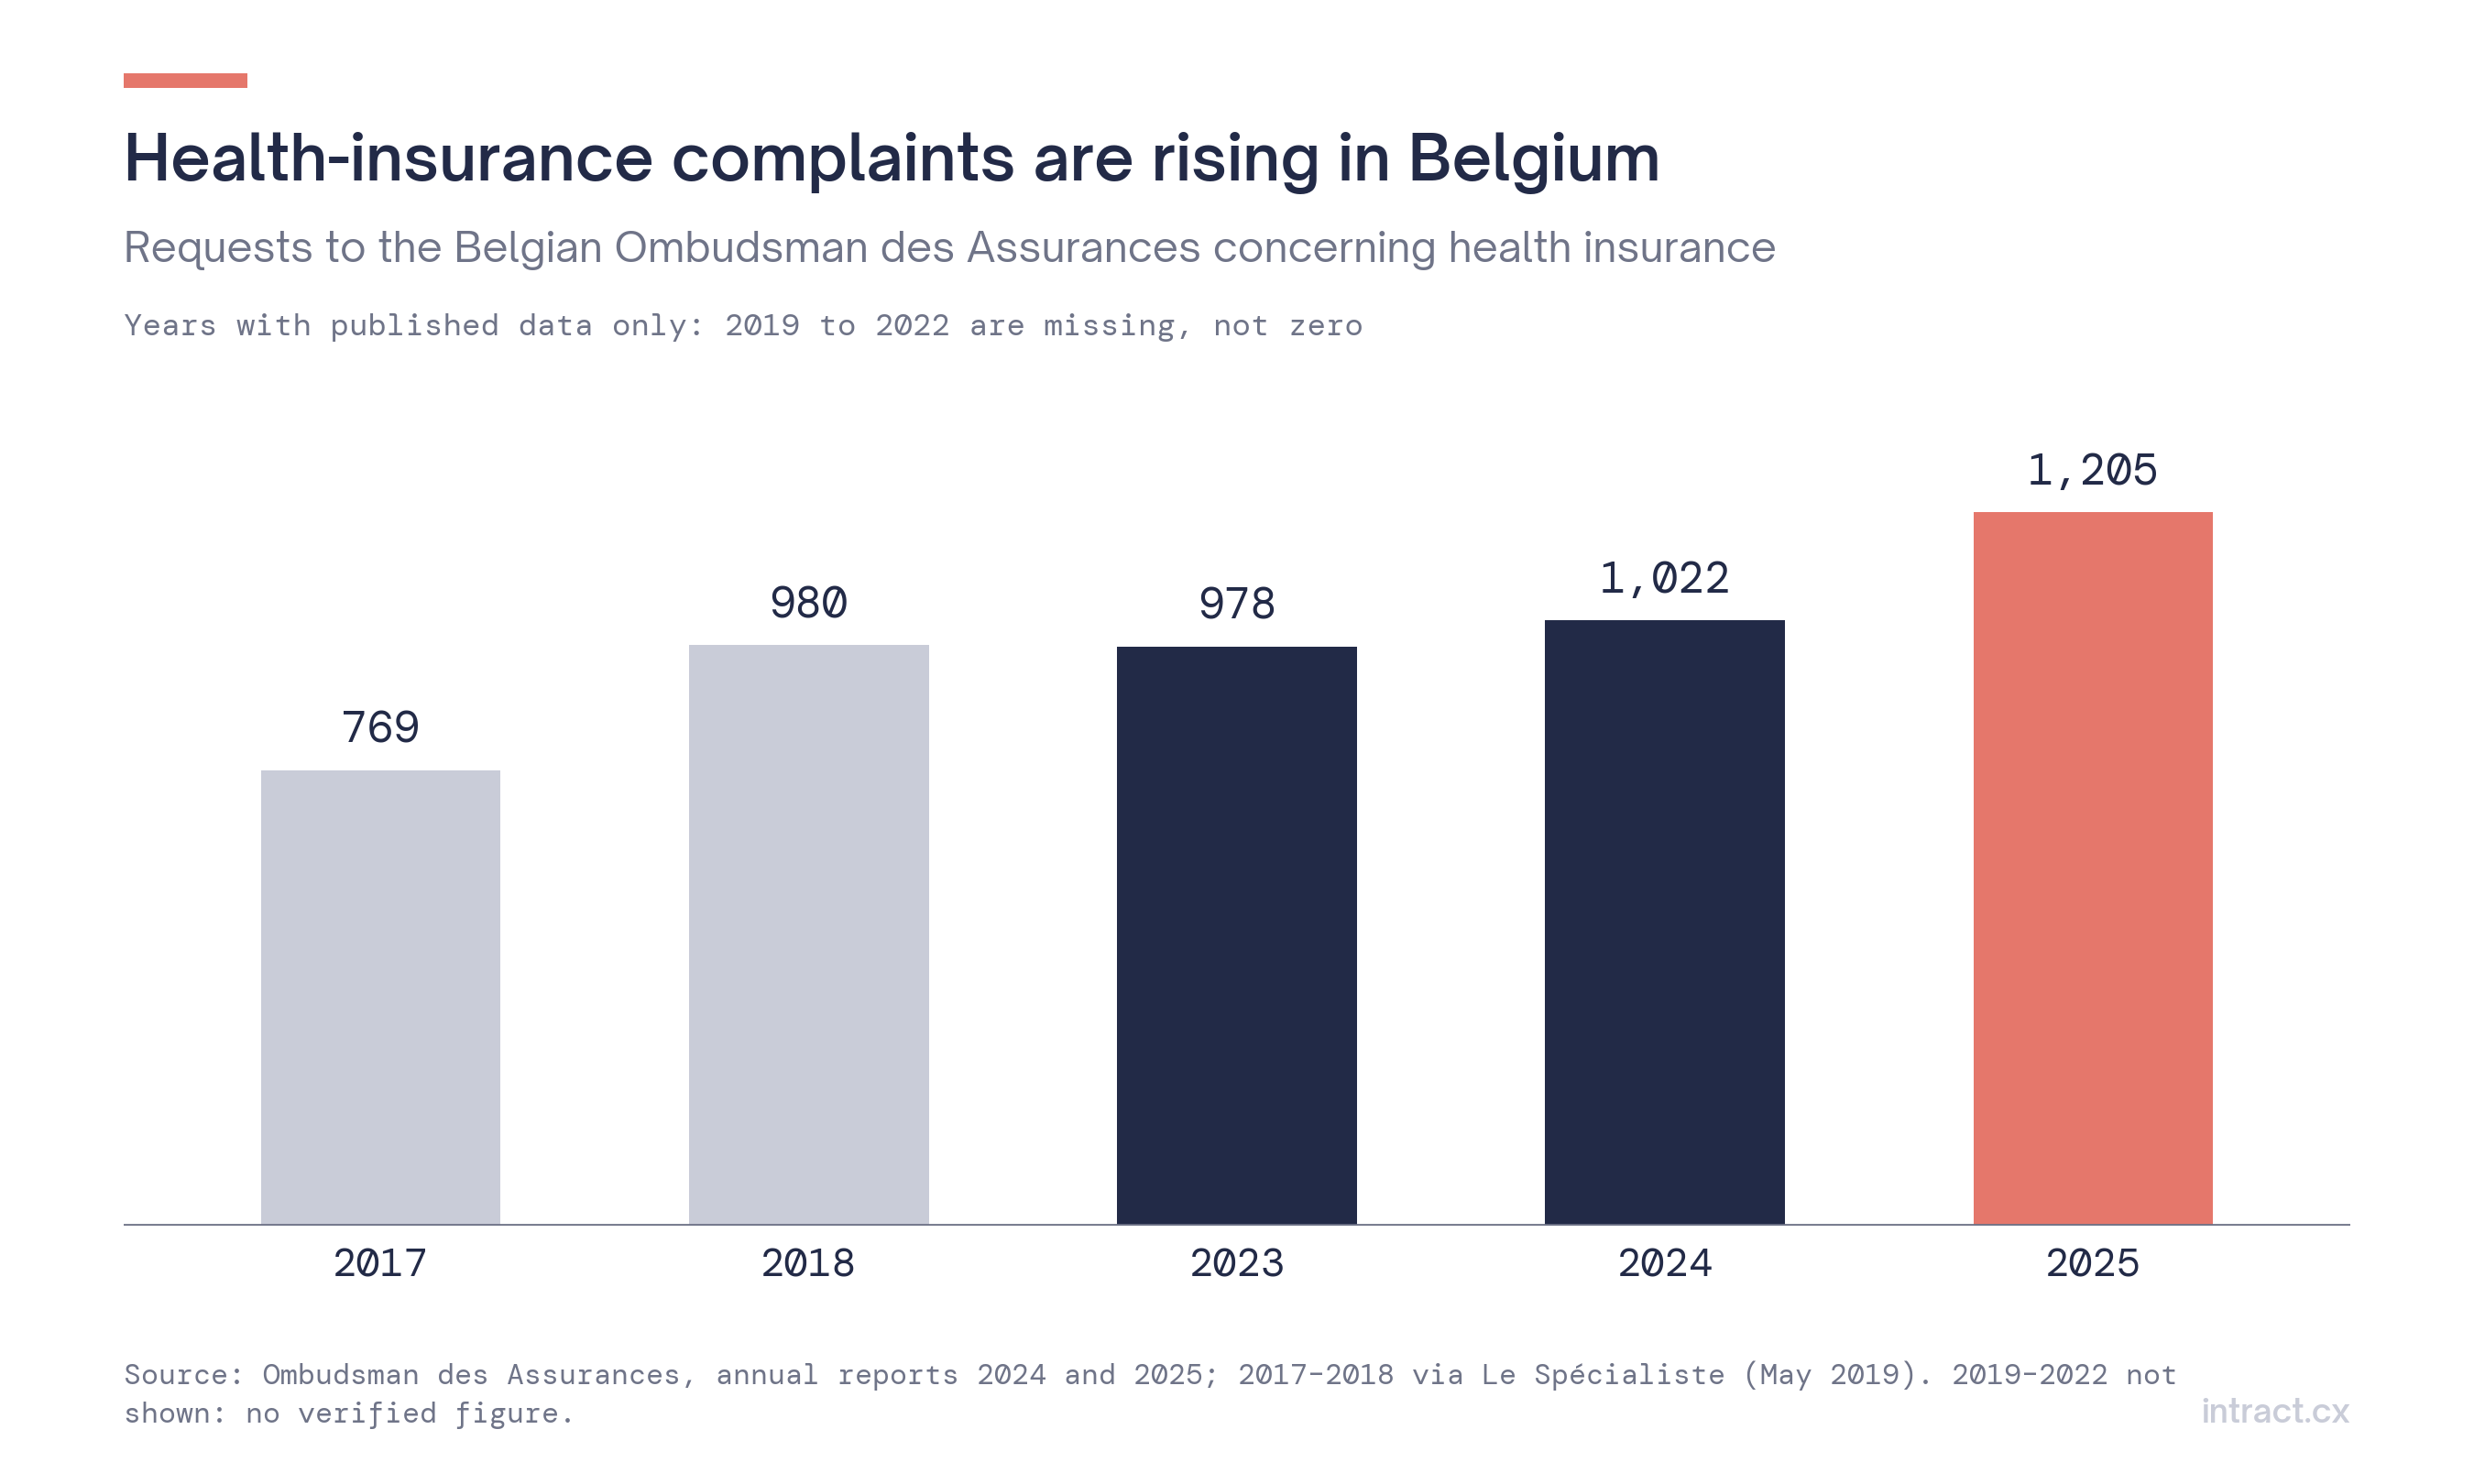 Figuur 3. Verzoeken over ziekteverzekering bij de Ombudsman van de Verzekeringen (jaren met gepubliceerde cijfers).
De verslagen van de ombudsman wijzen op terugkerende thema's: premiestijgingen door indexering, leeftijd of een verhuis naar een duurdere regio; het opzeggingsrecht na een stijging; lange wachttijden voor controles door de adviserend arts; en de periodes van 30 dagen vóór en 90 dagen na de hospitalisatie die leden te kort vinden.
3. Premies, verlengingen en opzeggingen
België: het medisch indexcijfer
Meer dan 9 miljoen Belgen hebben een hospitalisatieverzekering. Verzekeraars kunnen de premies jaarlijks indexeren met een specifiek medisch indexcijfer, als het contract dat toelaat en het indexcijfer hoger ligt dan de consumptie-inflatie. Het indexcijfer verschilt per type dekking: voor 2025 lagen de plafonds op +13,36% voor een dekking in een eenpersoonskamer en +7,09% voor een gemeenschappelijke kamer (bron: vergelijkingssite). Elke indexeringsgolf brengt een golf van "waarom is mijn premie gestegen?"-oproepen met zich mee.
Frankrijk: de prijs van vrij opzeggen
Frankrijk maakte de aanvullende ziekteverzekering op elk moment opzegbaar na het eerste jaar (wet van 14 juli 2019, van kracht sinds december 2020). Uit de evaluatie van het CCSF bleek dat opzeggingen op initiatief van de verzekerde stegen van 9,5% van de contracten in 2020 naar 11,2% in 2021 en 11,0% in 2022. De prijs was de belangrijkste opgegeven reden, en 46% van die opzeggingen kwam van mensen van 62 jaar of ouder.
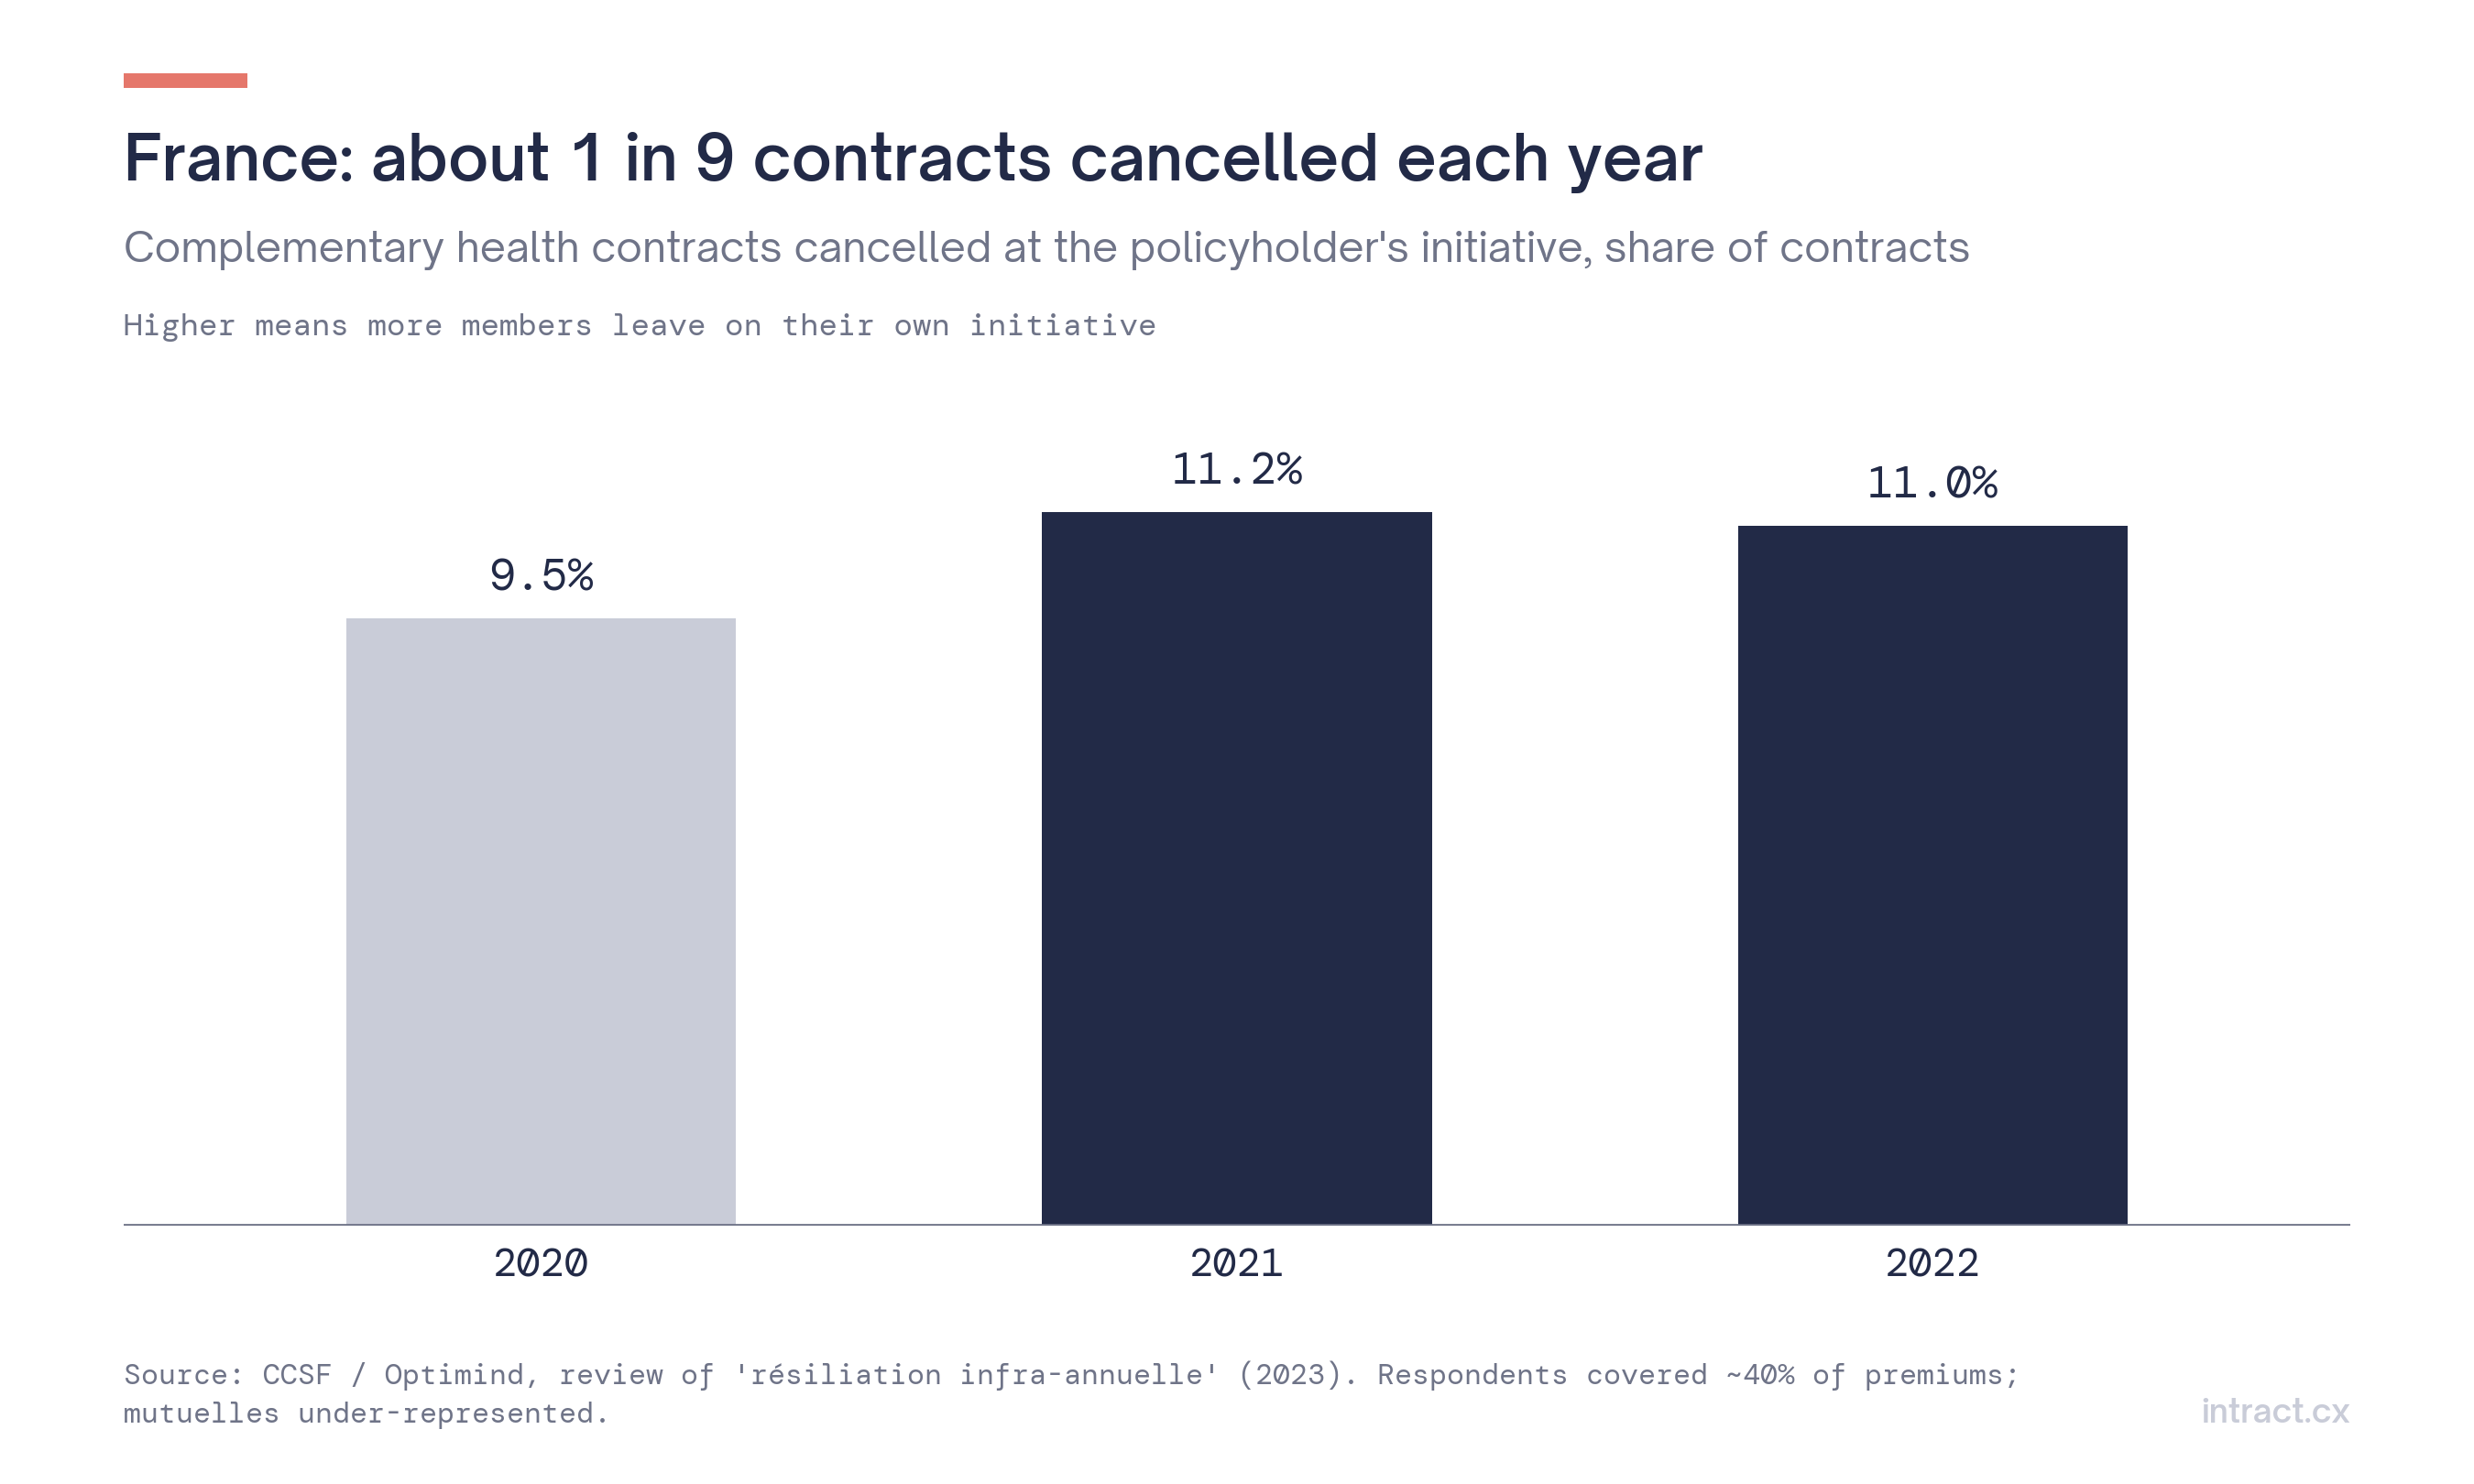 Figuur 4. Ongeveer één contract op negen wordt elk jaar door de verzekerde opgezegd.
Ondertussen bleven de premies stijgen: met ongeveer +3,4% in 2022, +4,7% in 2023, +8,1% in 2024 en +6% in 2025, volgens persberichten, met zowat +4,5% aangekondigd voor 2026. De Franse financieringswet voor de sociale zekerheid 2026 bevroor vervolgens de premies voor 2026 op het niveau van 2025, en consumentenorganisaties riepen leden op om terugbetaling te vragen; het ministerie vroeg de Conseil d'État om advies. Weinig dingen leiden tot zoveel oproepen als een betwiste prijsstijging.
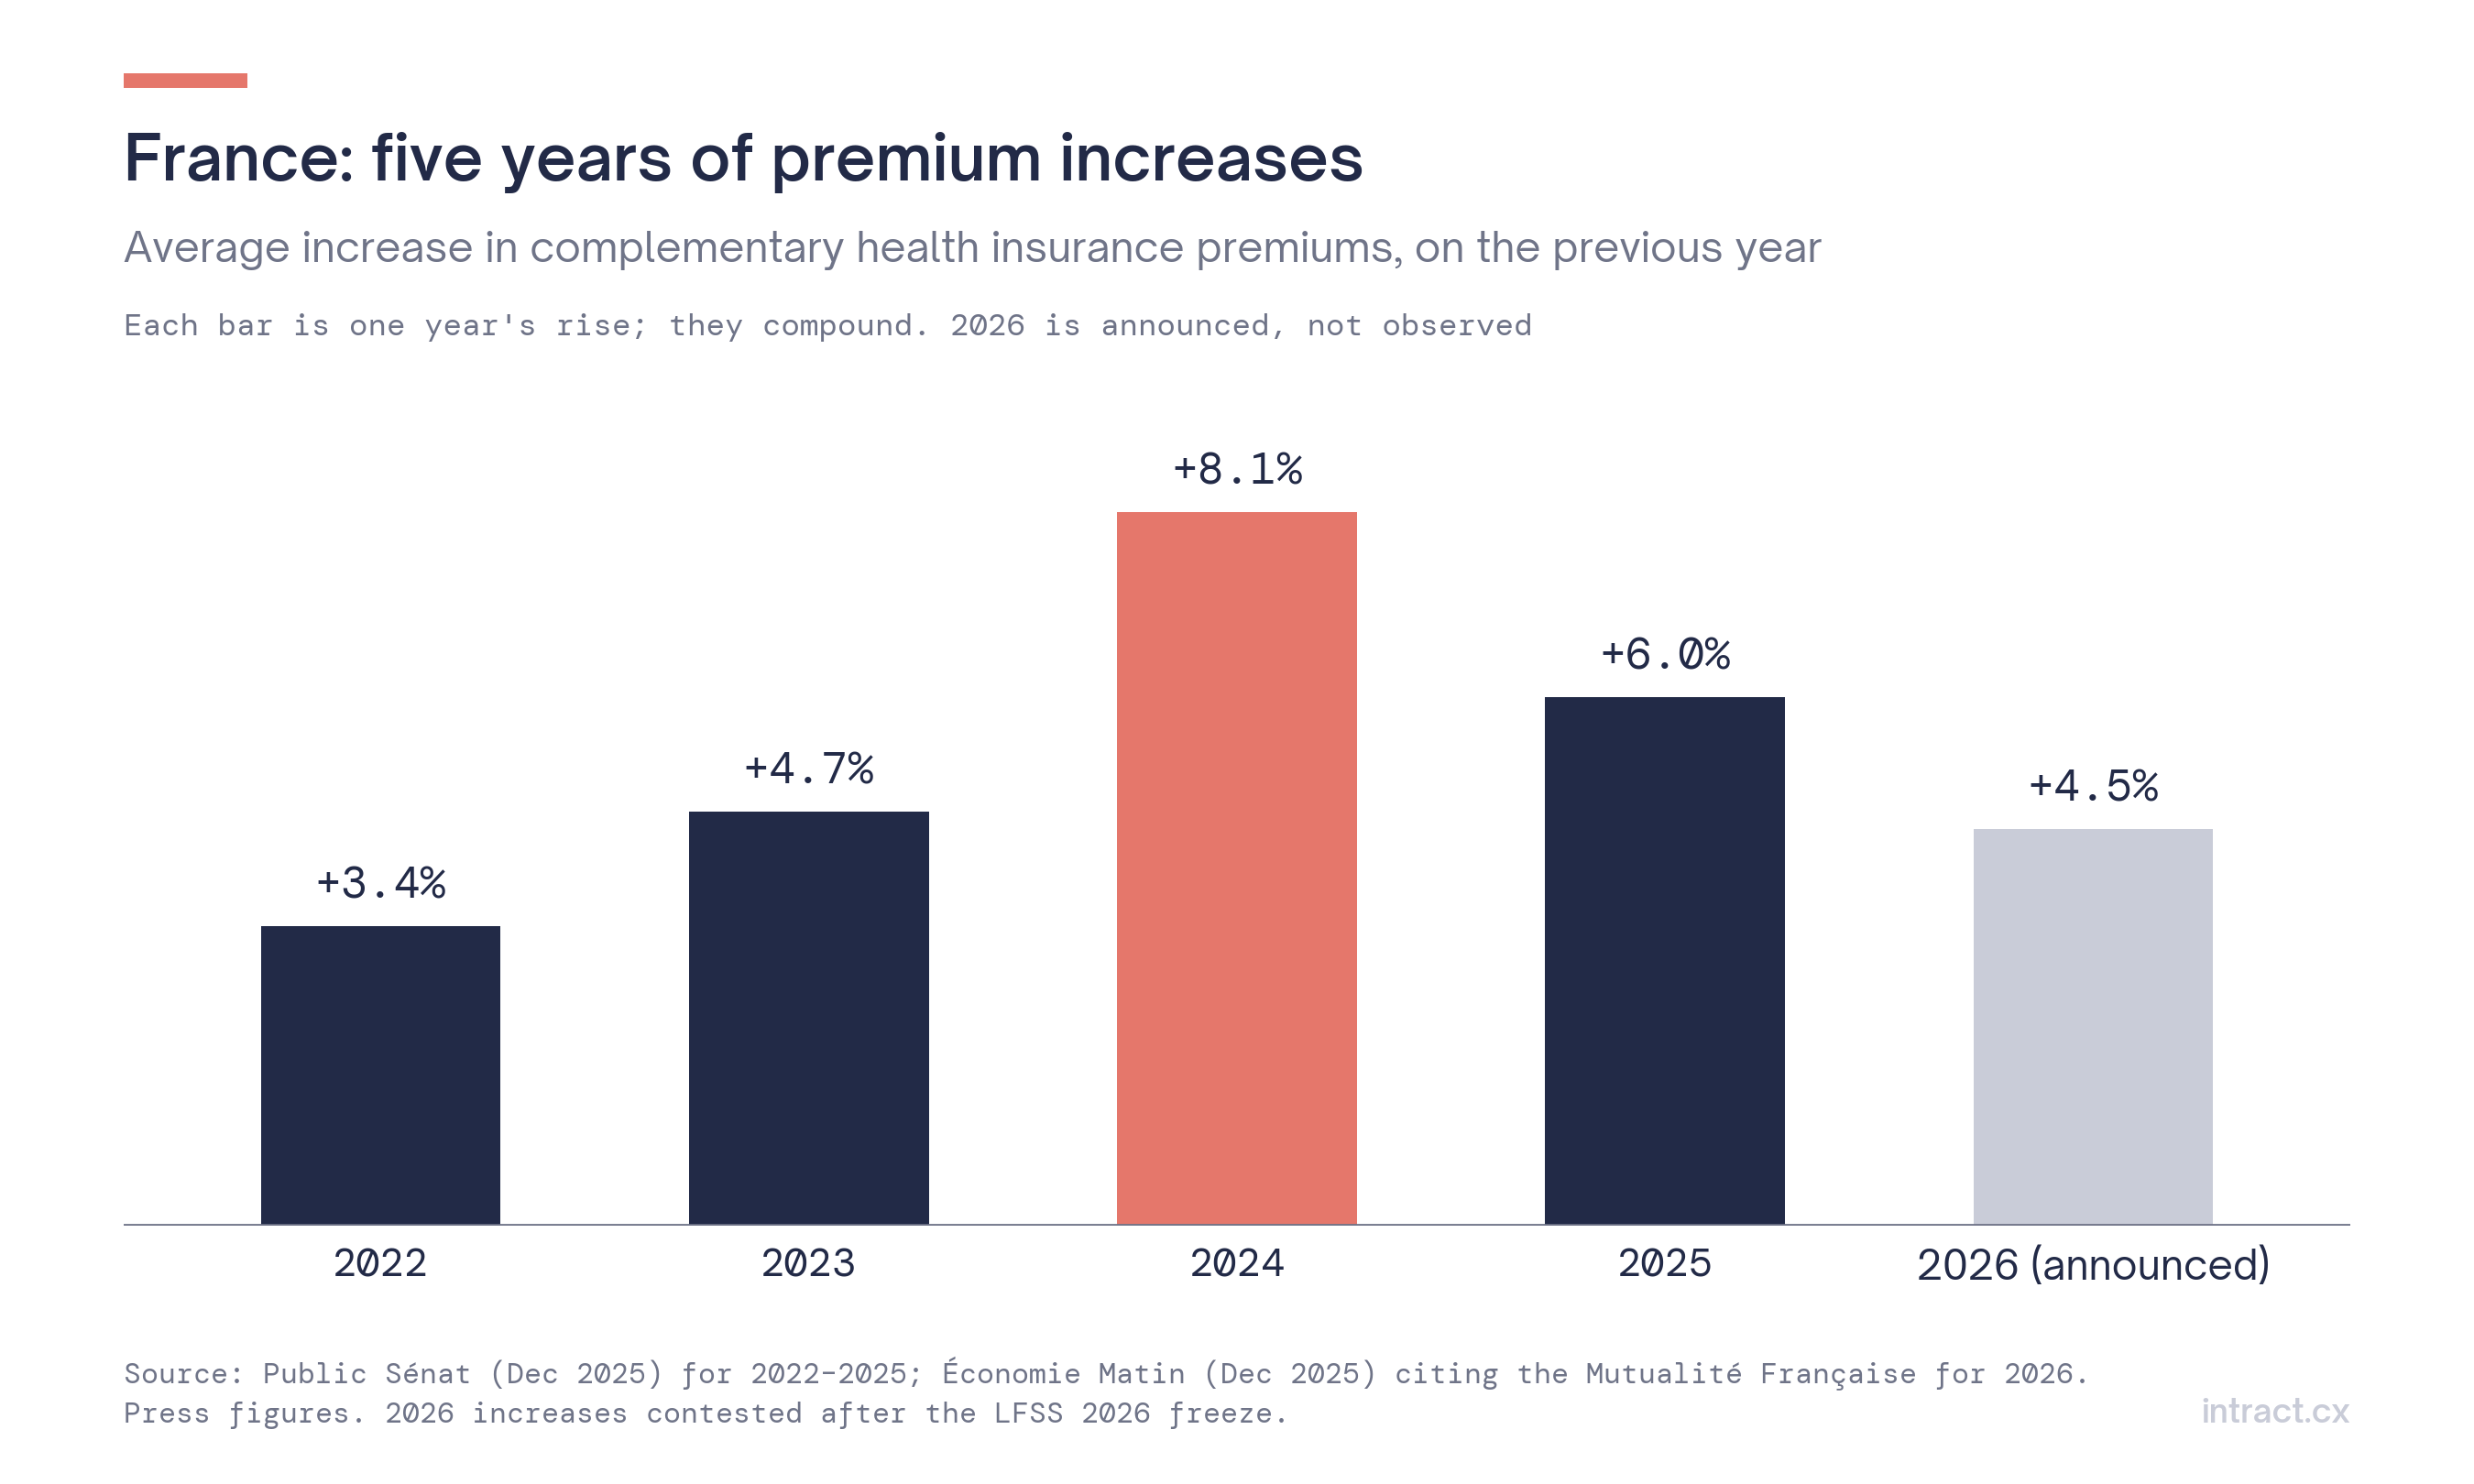 Figuur 5. Gemiddelde premiestijgingen aanvullende ziekteverzekering (cijfers uit de pers).
De marktcontext telt: de DREES telt 373 aanbieders van aanvullende ziekteverzekeringen met €46,5 miljard aan premies in 2024, waarvan 79% terugvloeit als uitkeringen. Het aantal verzoeken over aanvullende ziekteverzekering bij La Médiation de l'Assurance verdubbelde bijna (+97%) in 2025, omdat leden moeilijk begrijpen hoeveel ze terugbetaald zullen krijgen.
4. Ziekteverzekeringen telefonisch verkopen: een bekend risico
De handhaving in Frankrijk toont wat er mis kan gaan wanneer een ziekteverzekering telefonisch wordt verkocht. Bij de controles van de DGCCRF in de sector in 2021–2022 was 34% van 147 bedrijven in overtreding, en respecteerde 38% van de telefonische verkopers de consumentenrechten niet. Ouderen kregen nieuwe contracten verkocht die werden voorgesteld als een eenvoudige wijziging van hun bestaande mutuelle, en sommige contracten werden in één gesprek ondertekend, ondanks de wettelijke termijn van 24 uur.
Voor elke zorgverzekeraar die telefonisch verkoopt of verlengt, geldt dezelfde compliancelogica als voor andere verzekeringen: behoeften nagevraagd, dekking en uitsluitingen uitgelegd, wachttijden vermeld, herroepingsrecht aangehaald (zie ons artikel over compliance bij telefonische verzekeringsverkoop).
5. Wat ledengesprekken u kunnen vertellen, als iemand luistert
| Vraag | Wat u uit elk gesprek haalt | Wie het gebruikt |
|---|---|---|
| Waarom bellen leden? | Contactreden: stand van de terugbetaling, bedrag, dekking, premie, opzegging, documenten, derdebetalersregeling | Operations, planning |
| Welke regels zorgen voor verwarring? | Het vermelde voordeel of de regel + signaal "niet begrepen" | Product, communicatie |
| Waar doen termijnen pijn? | Vermelde vertraging bij terugbetaling of dossier, aantal eerdere contacten | Operations |
| Wie staat op het punt te vertrekken? | Opzeggingsintentie, prijsbezwaar, genoemde concurrent | Retentie |
| Welke gesprekken zijn eigenlijk klachten? | Ontevredenheid, vermelding van de ombudsman of bemiddelaar | Klachtendienst |
| Is de telefonische verkoop compliant? | Checklist per verkoop- of verlengingsgesprek | Compliance |
De gegevens van de ombudsman tonen dat deze thema's maanden later bij bemiddeling belanden. In de gesprekken duiken ze dezelfde week op.
6. Een woord over gezondheidsgegevens
Leden vermelden in hun gesprekken vaak diagnoses, behandelingen en ziekenhuisopnames. Onder de AVG zijn gezondheidsgegevens een bijzondere categorie (art. 9), en het Hof van Justitie van de EU oordeelde dat ook gegevens waaruit gezondheidsinformatie kan worden afgeleid, zelfs met een zekere waarschijnlijkheid, daaronder vallen. In Frankrijk kan het hosten van gezondheidsgegevens voor derden bovendien een HDS-certificering vereisen volgens de wet op de volksgezondheid. Elk analyseproject op ledengesprekken begint best met een gegevensbeschermingseffectbeoordeling en een duidelijk zicht op waar de gegevens worden gehost en wie er toegang toe heeft.
Hoe Intract hierbij helpt
Intract transcribeert en analyseert elk ledengesprek dat het ontvangt (native vanuit Aircall of Vonage, of via zijn API) en maakt er een gestructureerd verslag van: samenvatting, zakelijke impact, sentiment, urgentie en vertrekrisico. Klachten worden zichtbaar gemaakt op het profiel van het lid, in filters, dashboards en Teams-meldingen. Uw taxonomie van contactredenen (terugbetaling, bijdrage, dekking, opzegging…) draait als een no-code classifier, getest op uw gesprekken voordat hij live gaat; verlengings- en aansluitingsgesprekken kunnen worden gescoord aan de hand van een checklist. Dashboards tonen redenen en klachtsignalen per team en periode, een Microsoft Teams-melding kan de klachtendienst verwittigen wanneer een lid de ombudsman vermeldt, en periodieke rapporten groeperen terugkerende problemen, waarbij elke bewering gekoppeld is aan de gesprekken waarop ze steunt. De gegevens worden in de EU gehost, met een instelbare bewaartermijn voor audio; de interface werkt in het Frans, Nederlands, Duits en Engels.
Uw team kan zakelijke metadata (contracttype, product) met elk gesprek doorsturen via de API.
FAQ
Waarover bellen leden hun ziekenfonds of zorgverzekeraar het vaakst? Er bestaat geen neutrale publieke benchmark. Ombudsmanverslagen wijzen op terugbetalingen, regels en informatie, termijnen, premies en opzeggingen; uw eigen gesprekken geven u de exacte verdeling.
Kunnen we zelf bepalen wat als klacht telt? Ja: uw definitie, één keer opgesteld en getest op uw gesprekken.
Waar worden de gesprekken met leden opgeslagen? In de EU. Controleer met uw DPO welke hostingvereisten in uw land gelden voor gezondheidsgegevens.
Methodologie en bronnen
De contactcijfers komen uit de jaarverslagen van de afzonderlijke ziekenfondsen en zijn niet vergelijkbaar tussen organisaties (verschillende afbakening en jaren). De ombudsmancijfers zijn die welke voor elk jaar zijn gepubliceerd; 2019–2022 worden niet getoond omdat we ze niet konden verifiëren. De Franse premiestijgingen komen uit persartikels die cijfers van de Mutualité Française aanhalen. De pagina 2025 van de Ombudsman des Assurances beschrijft het totaal als stabiel en vermeldt tegelijk +13%; wij gebruiken alleen het cijfer voor ziekteverzekering.
- Mutualité chrétienne, Rapport annuel 2022; Rapport annuel 2025 de l'ombudsman
- Mutualités Libres, Rapport annuel 2025
- Solidaris Wallonie, Rapport moral 2024; Solidaris Brabant, Rapport moral 2025
- Ombudsman des Assurances, Rapport annuel 2025 en 2024; Le Spécialiste, cijfers 2018
- Assuralia, L'assurance hospitalisation; Selectra, Hausse assurance hospitalisation
- CCSF / Optimind, Résiliation infra-annuelle santé (2023)
- DREES, Principaux enseignements 2025
- Public Sénat, Cotisations des mutuelles (dec. 2025); Économie Matin, Hausses 2026; Moneyvox, Gel 2026 et Conseil d'État
- La Médiation de l'Assurance, Rapport annuel 2025, communiqué
- DGCCRF, Bilan 2021–2022 des enquêtes
- CNIL, Données de santé; HvJ-EU C-21/23, Lindenapotheke (2024)