TL;DR
In de incasso komt kwetsbaarheid zelden aan het licht via een formele melding, dus moet ze worden opgespoord aan de hand van signalen in het gesprek. De FCA stelde vast dat 49% van de Britse volwassenen, 26,4 miljoen mensen, in 2024 minstens één kenmerk van kwetsbaarheid had, terwijl in één enquête slechts 14% van de mensen met een psychisch probleem dat aan hun financiële instelling had gemeld. In een studie uit 2010 wilden 7 op de 10 incassomedewerkers een opleiding over mentale gezondheid. CCD2 verplicht vanaf 20 november 2026 tot vroegtijdige opsporing van consumenten met financiële moeilijkheden. Deze gids behandelt hoe vaak kwetsbaarheid voorkomt, schulden en mentale gezondheid, de meldingskloof, de wettelijke vereisten en een proces van signalen naar resultaten.
Een klant met een betalingsachterstand begint een gesprek zelden met "ik ben kwetsbaar". Hij vertelt dat hij in het ziekenhuis heeft gelegen, dat zijn partner vertrokken is, dat hij momenteel niet helder kan denken, dat het hem spijt, alweer. Of de medewerker dat hoort, vastlegt en de verdere aanpak bijstuurt, bepaalt of het afbetalingsplan standhoudt, of er een klacht volgt en, steeds vaker, of de kredietgever zijn wettelijke verplichtingen nakomt.
Dit artikel volgt op ons stuk over het categoriseren van redenen voor incassogesprekken. Het focust op één overkoepelende markering: kwetsbaarheid.
Kerncijfers
| Cijfer | Waarde | Bron |
|---|---|---|
| Britse volwassenen met kenmerken van kwetsbaarheid, 2024 | 49% (26,4 mln.) | FCA Financial Lives 2024 |
| Mensen met problematische schulden die een psychisch probleem hebben | 46% (vs. 17% van de anderen) | Money and Mental Health Policy Institute |
| Mensen met een psychisch probleem die dat aan hun financiële instelling meldden | 14% | MMHPI & Money Advice Trust (n = 5.001) |
| Incassomedewerkers die een opleiding over mentale gezondheid willen | 7 op 10 | Davey & Fitch (1.270 medewerkers, 2010) |
| Klanten die Franse banken eind 2025 als financieel kwetsbaar identificeerden | 4,8 mln. (+5,1%) | Banque de France, Observatoire de l'inclusion bancaire |
| Belgen die een onverwachte uitgave niet kunnen opvangen, 2024 | 21,6% (EU 30,0%) | Eurostat EU-SILC |
| Datum waarop de CCD2-plicht tot vroegtijdige opsporing geldt | 20 november 2026 | Richtlijn (EU) 2023/2225 |
1. Wat "kwetsbaar" betekent
Het meest uitgewerkte regelgevende kader is dat van het Verenigd Koninkrijk. De richtsnoer FG21/1 van de FCA definieert een kwetsbare klant als iemand die door zijn persoonlijke omstandigheden bijzonder vatbaar is voor schade, vooral wanneer een onderneming niet met de nodige zorg handelt. De factoren worden in vier families ingedeeld:
| Factor | Voorbeelden (FCA) | Hoe het kan klinken in een gesprek |
|---|---|---|
| Gezondheid | Fysieke of psychische aandoening, handicap, verslaving, mantelzorg | "Ik ben ziek thuis geweest", "Ik neem medicatie", "Ik zorg voor mijn moeder" |
| Levensgebeurtenissen | Overlijden, jobverlies, relatiebreuk, inkomensschok, partnergeweld | "Sinds mijn man overleden is", "Ik ben in maart mijn job kwijtgeraakt" |
| Veerkracht | Laag of onzeker inkomen, weinig spaargeld, overmatige schuldenlast, lage emotionele veerkracht | "Ik heb nog andere leningen", "Ik weet niet hoe ik de huur moet betalen" |
| Vaardigheden | Beperkte financiële kennis, geletterdheid, taal- of digitale vaardigheden, cognitieve moeilijkheden | "Ik begrijp de brief niet", "Kunt u dat nog eens uitleggen?" |
De FCA verwacht dat ondernemingen de behoeften van hun klanten begrijpen, hun medewerkers de vaardigheden geven om die te herkennen en melding aan te moedigen, diensten en systemen ontwerpen die mensen in staat stellen hun situatie te melden en die behoeften vastleggen, en de resultaten opvolgen. Haar review van 725 ondernemingen in 2025 stelde vast dat kwetsbare klanten mogelijk nog altijd niet consequent even goede resultaten krijgen als andere klanten, en bevestigde dat de richtsnoer naast de Consumer Duty geldig blijft.
2. Hoe vaak het voorkomt
De Financial Lives-enquête van de FCA stelde vast dat 49% van de Britse volwassenen, 26,4 miljoen mensen, in mei 2024 minstens één kenmerk van kwetsbaarheid had, tegenover 52% in 2022.
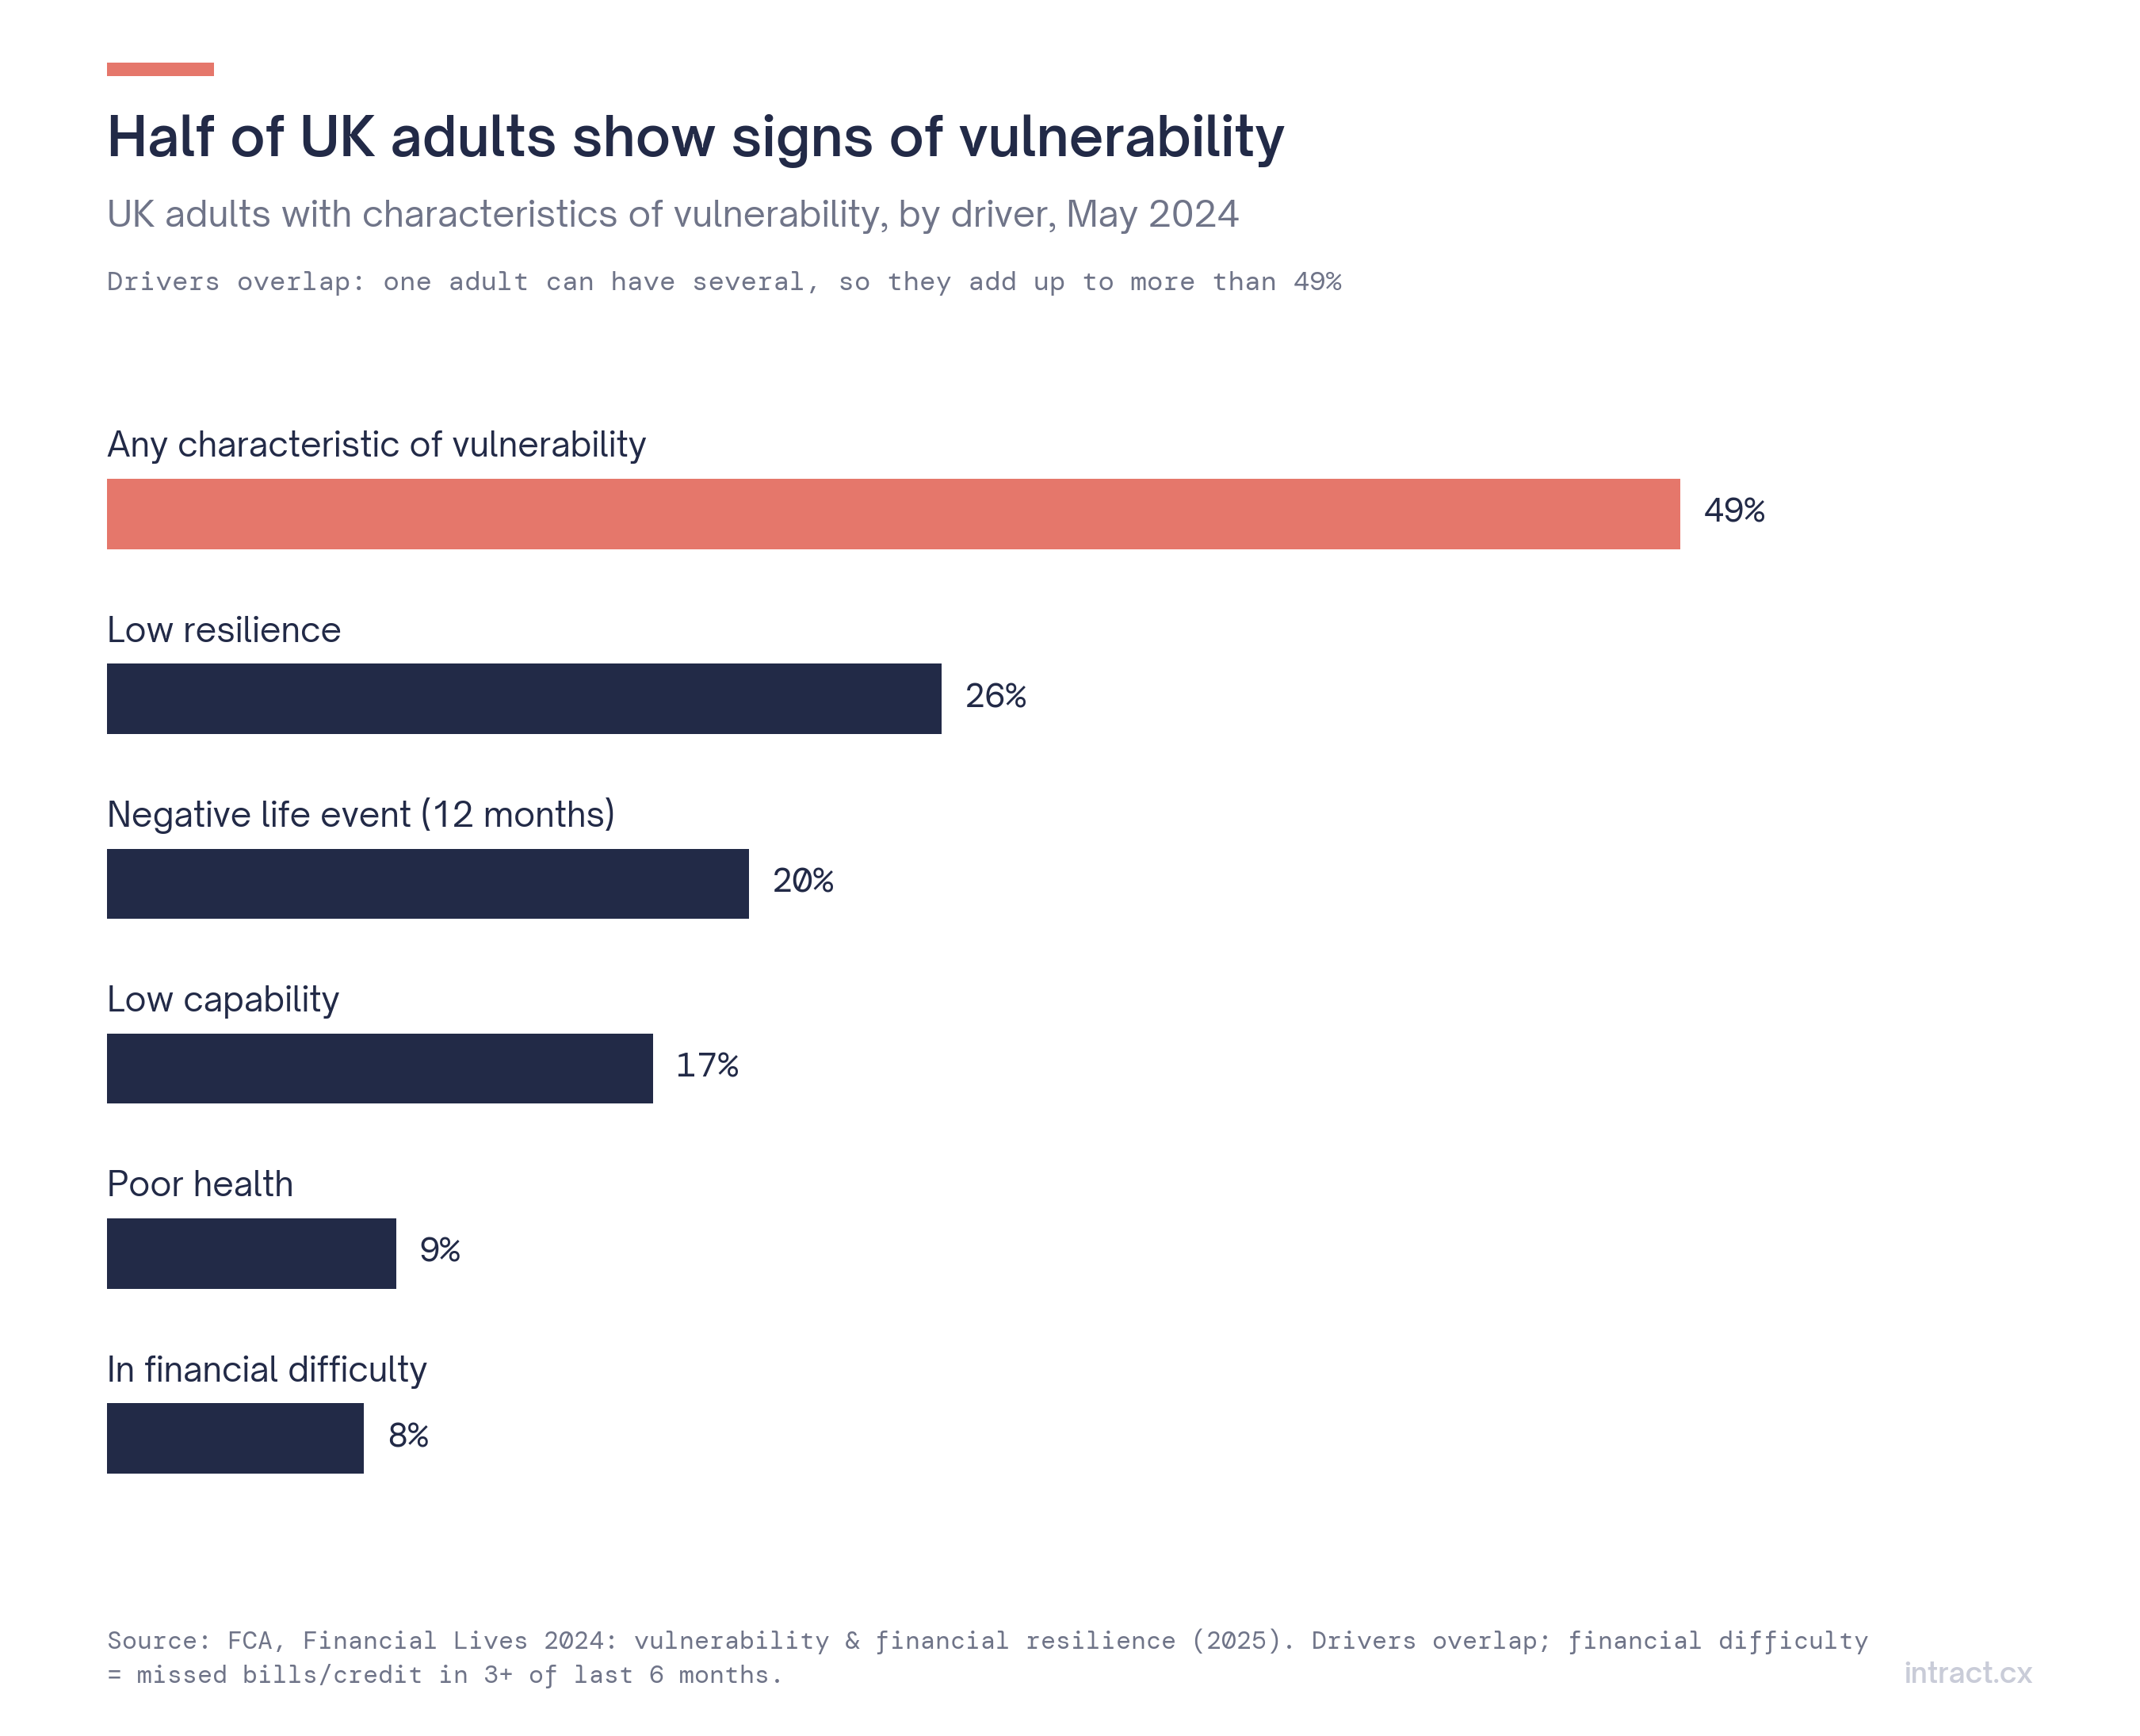 Figuur 1. Britse volwassenen met kenmerken van kwetsbaarheid, per factor (factoren overlappen).
Lage veerkracht (26%) en een negatieve levensgebeurtenis in het afgelopen jaar (20%) zijn de meest voorkomende factoren, gevolgd door beperkte vaardigheden (17%) en een zwakke gezondheid (9%). 8% had financiële moeilijkheden, wat wil zeggen dat ze in minstens drie van de laatste zes maanden rekeningen of kredietaflossingen hadden gemist.
Er bestaat geen gelijkwaardige EU-brede meting, maar de indicatoren van economische druk wijzen in dezelfde richting. Eurostat stelt vast dat 21,6% van de Belgen in 2024 geen onverwachte uitgave kon opvangen, tegenover 30,0% in de hele EU, en dat 5,0% een achterstand had op woonkosten, energie- en waterfacturen of leningen (9,2% in de EU). In Frankrijk identificeerden banken eind 2025 4,8 miljoen financieel kwetsbare klanten, een stijging van 5,1%.
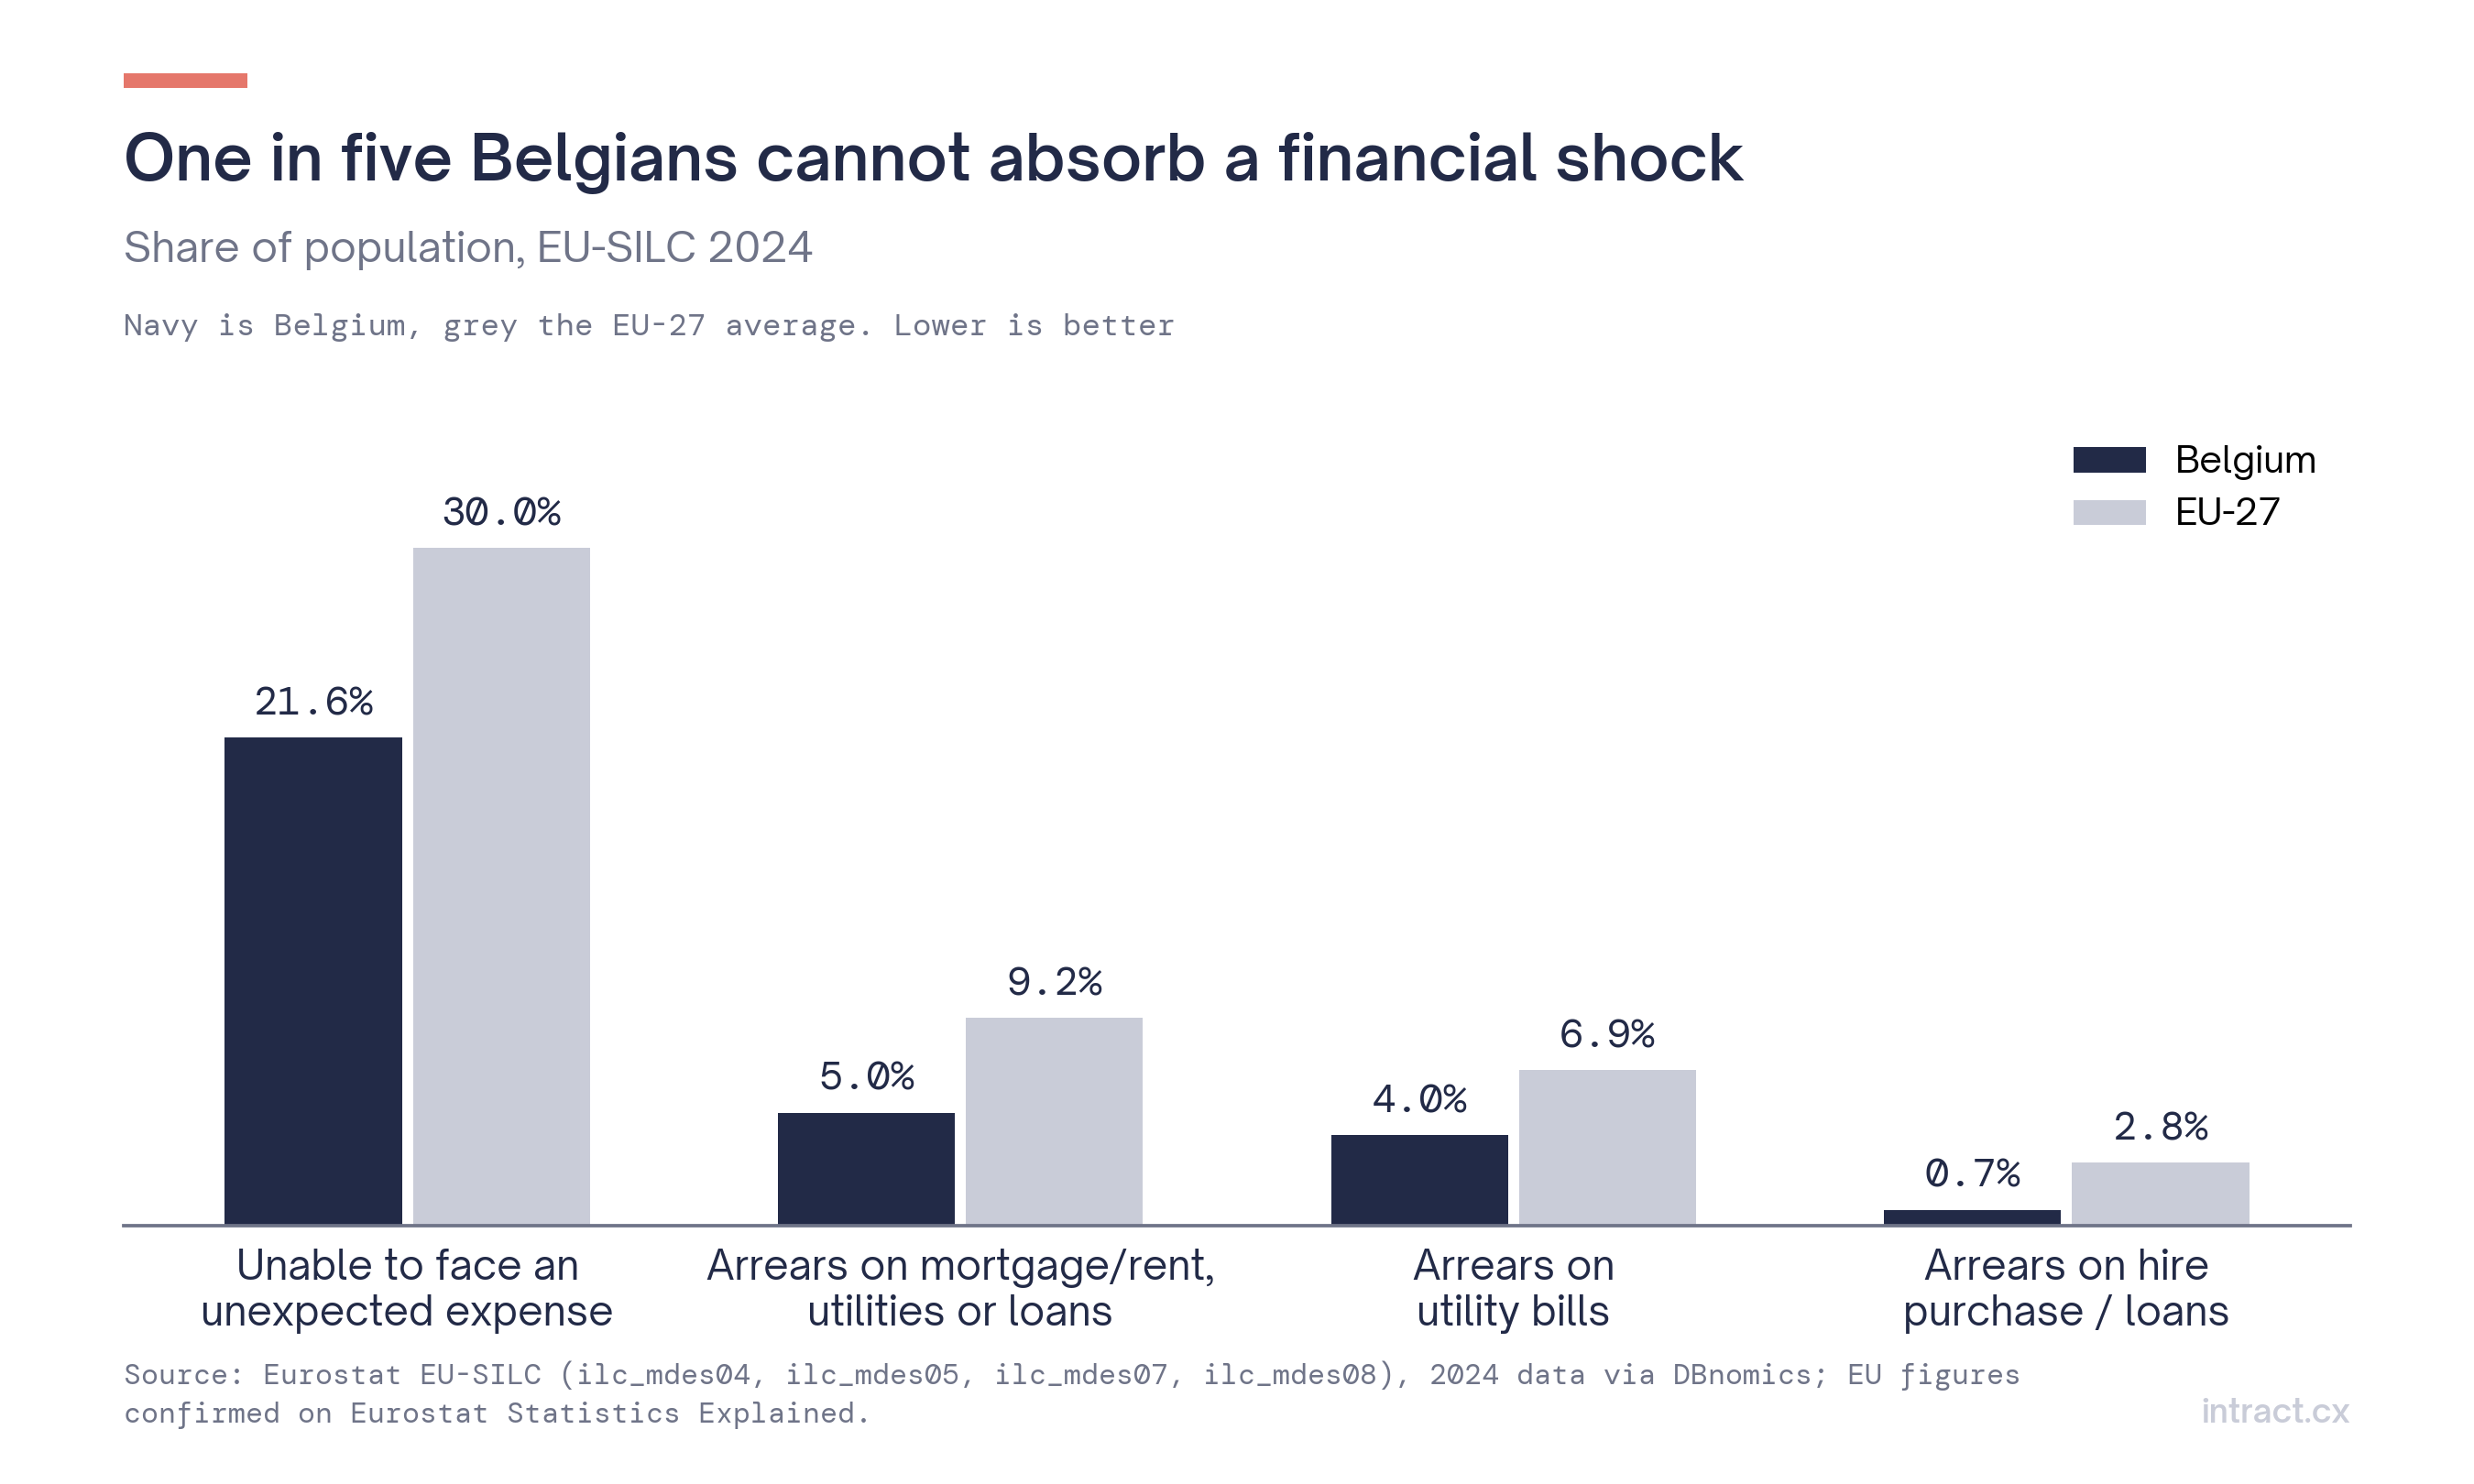 Figuur 2. Indicatoren van financiële druk, België vs. EU-27, 2024.
In een incassowachtrij ligt het aandeel noodzakelijkerwijs hoger: het gaat per definitie om klanten die al achterstand hebben opgelopen.
3. Schulden en mentale gezondheid
Het verband tussen problematische schulden en mentale gezondheid is een van de best gedocumenteerde. Een analyse van de Engelse Adult Psychiatric Morbidity Survey door het Money and Mental Health Policy Institute toonde aan dat 46% van de mensen met problematische schulden ook een psychisch probleem heeft, tegenover 17% van de mensen zonder problematische schulden. Mensen met een psychisch probleem hebben drieënhalve keer zoveel kans op problematische schulden (18% vs. 5%).
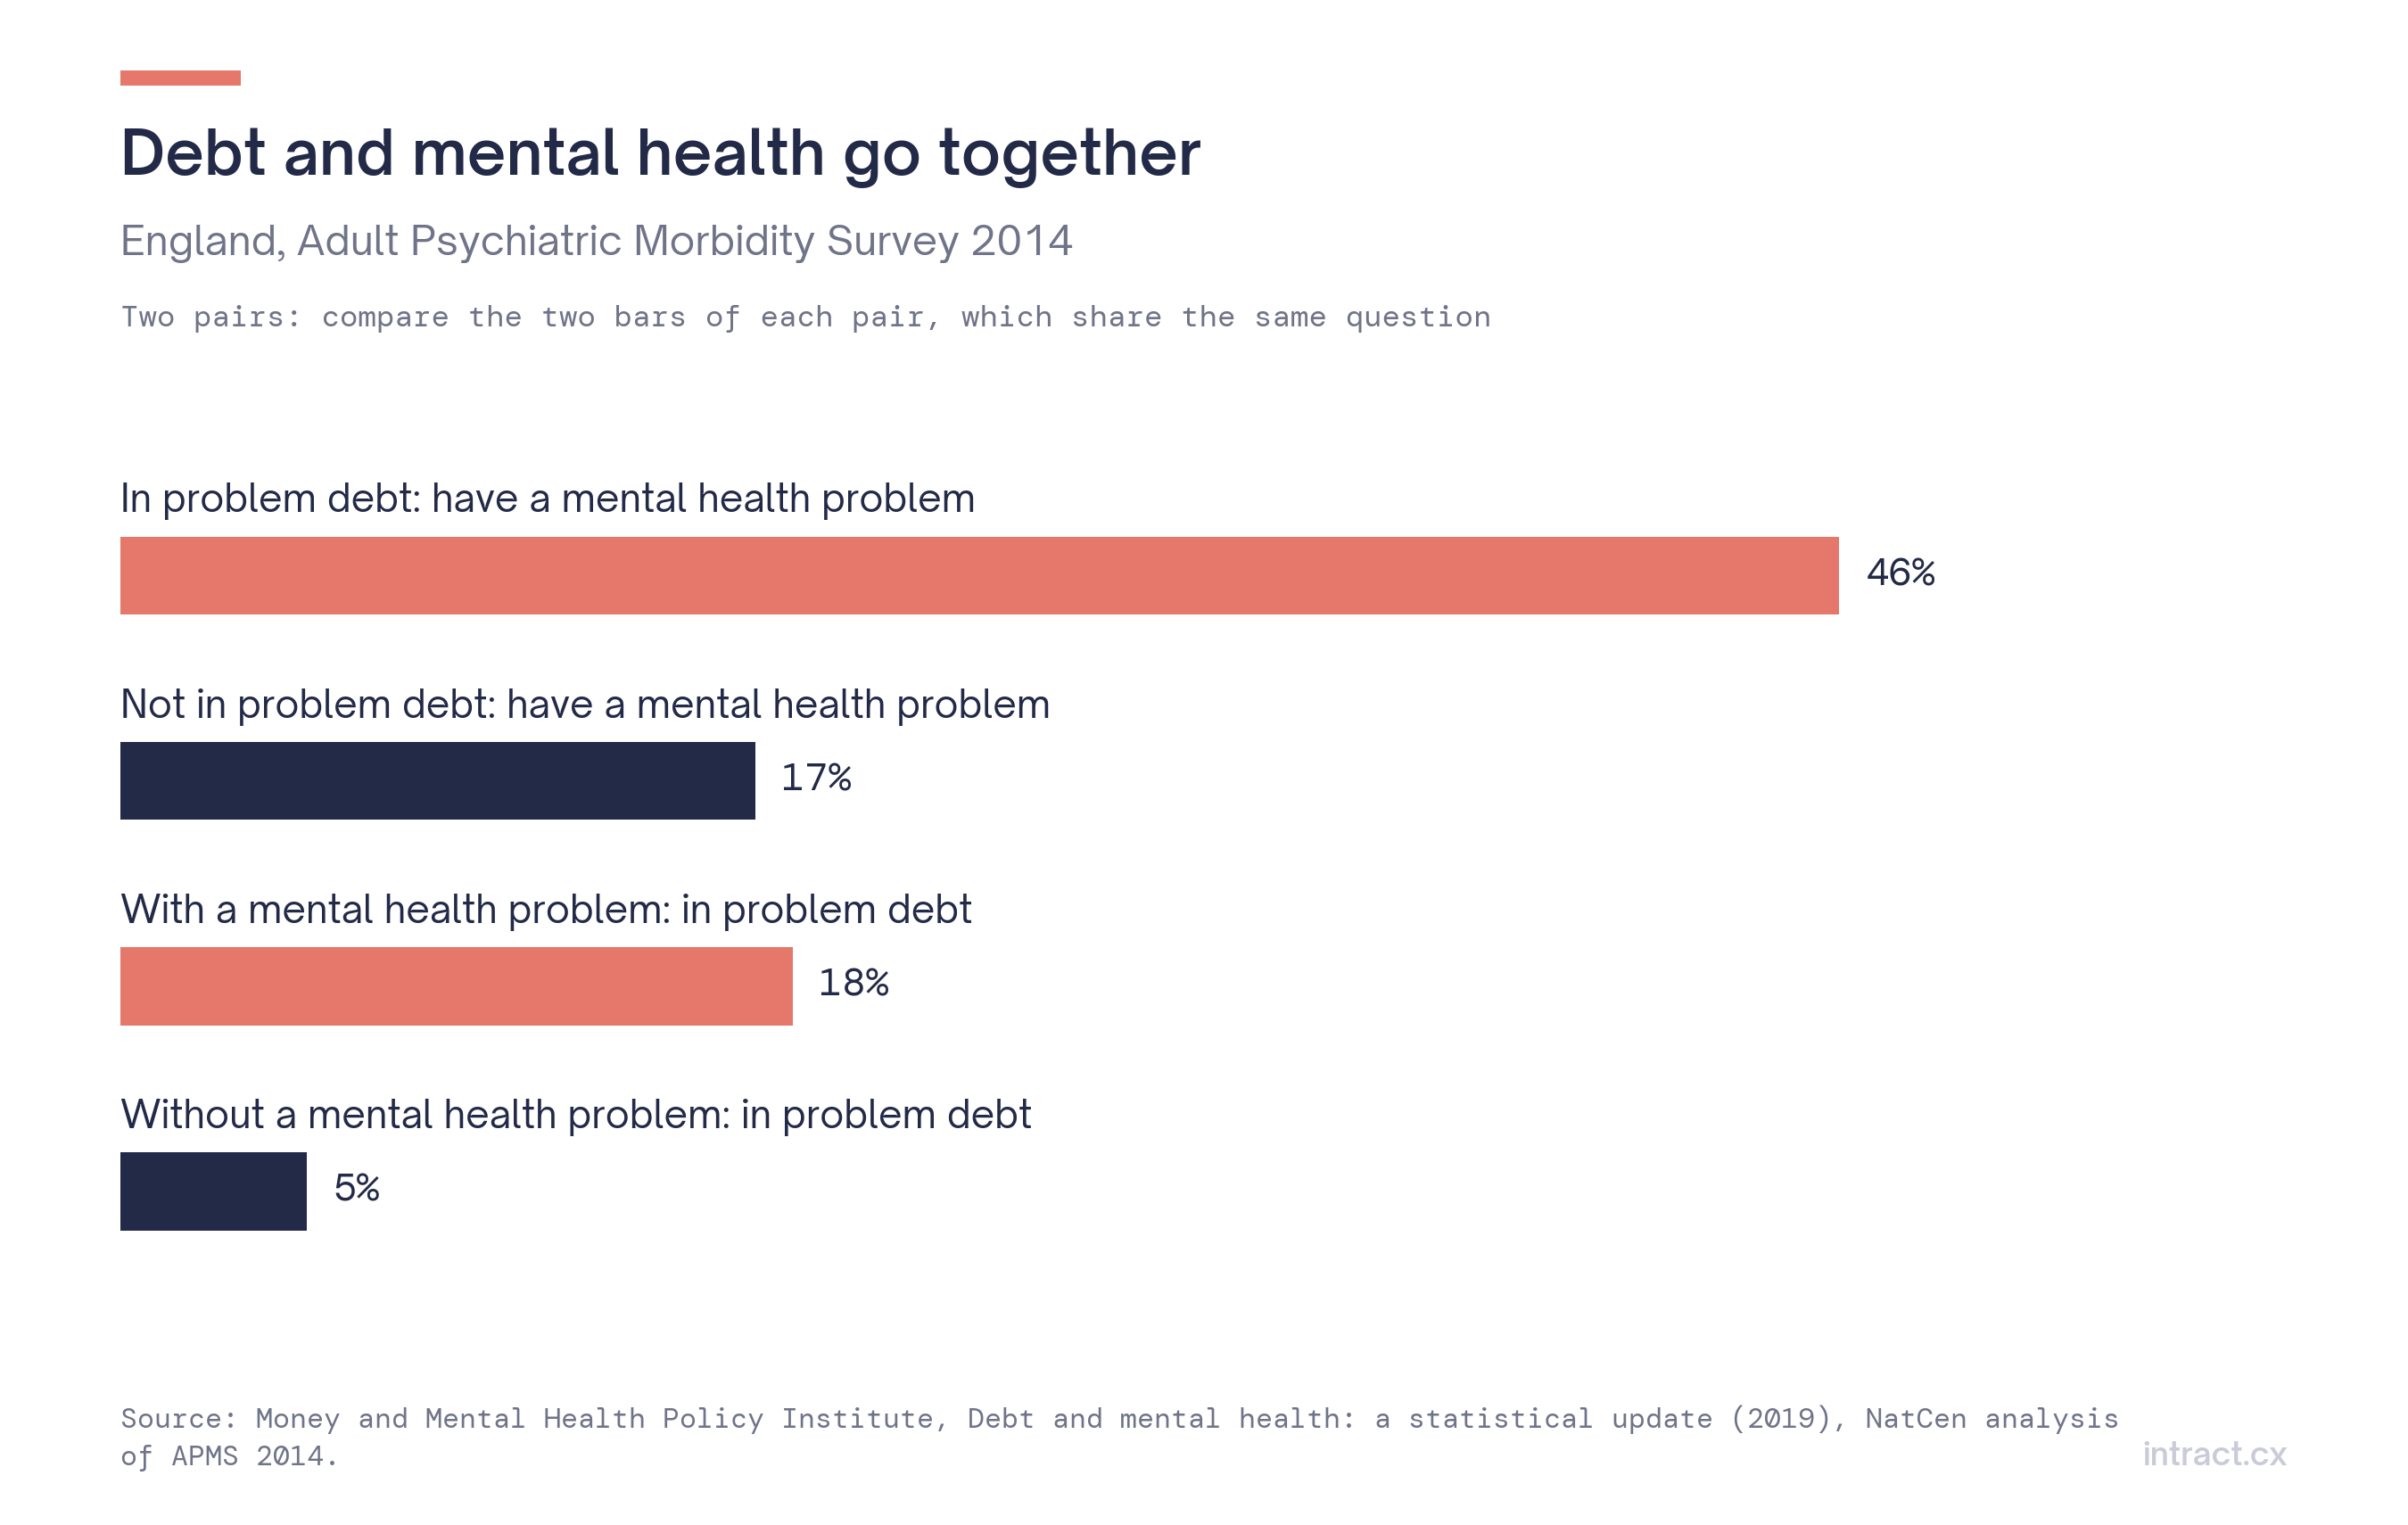 Figuur 3. Schulden en mentale gezondheid, Engeland (APMS 2014).
Voor de incasso betekent dit dat een groot deel van de klanten aan de lijn moeite kan hebben om informatie te verwerken, te plannen of met druk om te gaan, en dat de manier waarop een gesprek verloopt de situatie kan verbeteren of verergeren.
4. De meldingskloof
Het probleem is dat klanten het zelden met zoveel woorden zeggen. In een enquête bij 5.001 mensen met psychische problemen had slechts 14% het aan hun financiële instelling gemeld; 28% dacht dat het geen verschil zou maken en 12% vreesde niet geloofd te worden. Het consumentenonderzoek van de FCA uit 2025 stelde vast dat ongeveer vier op de tien consumenten in kwetsbare omstandigheden het aan hun aanbieder hadden gemeld. En een StepChange-enquête uit 2026 toonde aan dat 44% van de mensen met problematische schulden het aan niemand had verteld.
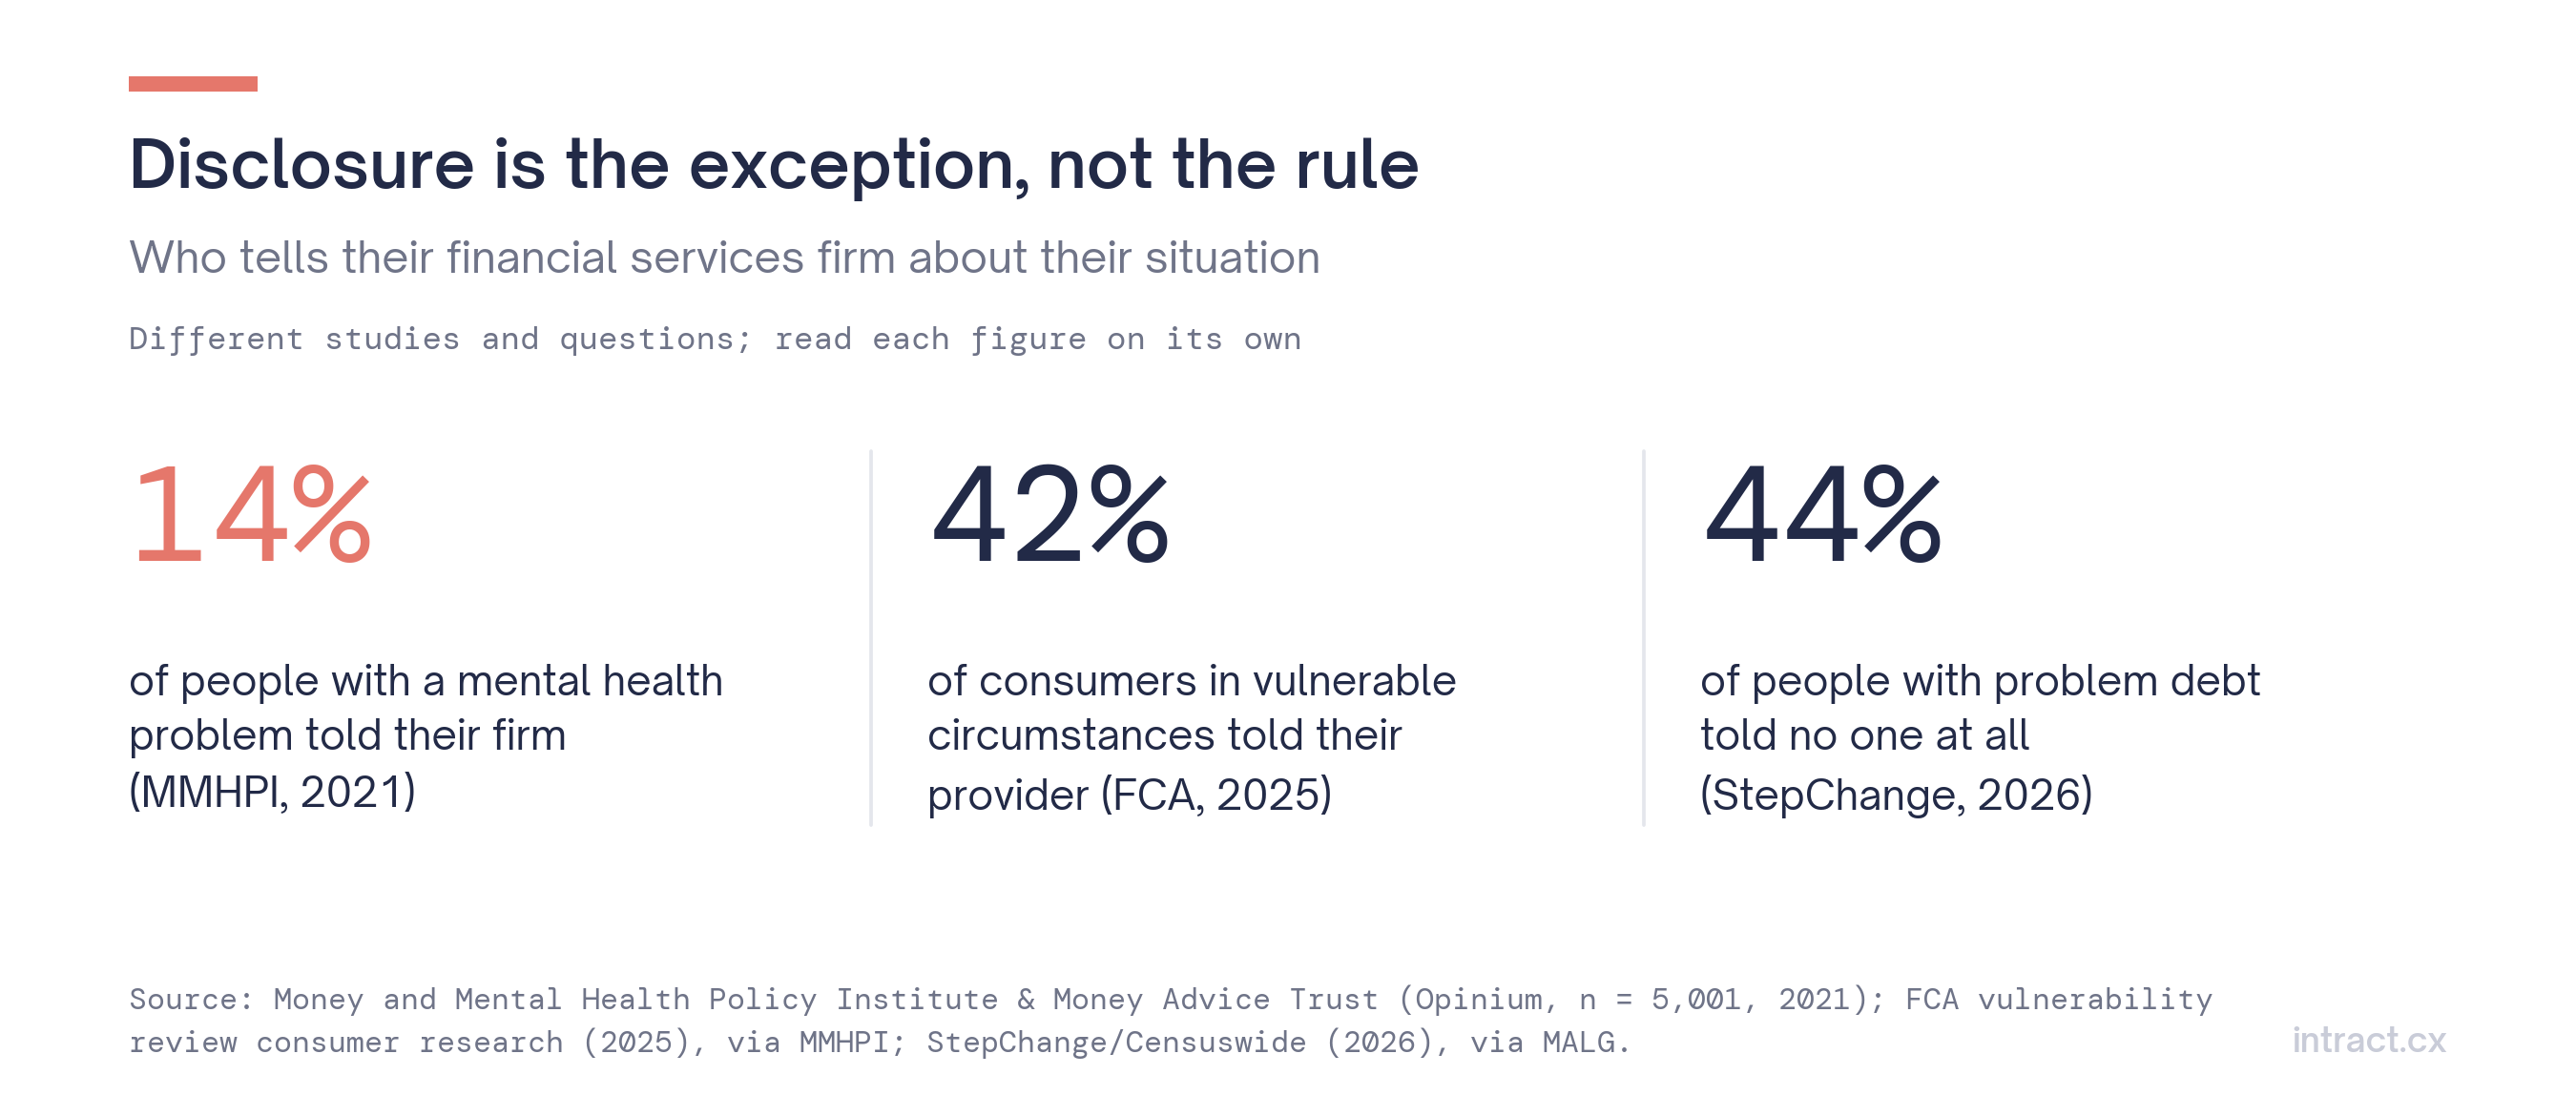 Figuur 4. Melden is de uitzondering, niet de regel (verschillende studies en populaties).
Deze cijfers meten verschillende populaties en zijn niet rechtstreeks vergelijkbaar, maar ze zijn het eens over de kern: een formele melding is de uitzondering. Kwetsbaarheid komt vaker naar boven als signalen in het gesprek: een vermelding van een ziekenhuisopname, een overlijden, verwarring over een brief, emotie in de stem. Een studie uit 2010 voor het Royal College of Psychiatrists bracht het treffend in beeld: bij Britse schuldeisers samen meldde om de 30 seconden een klant een psychisch probleem aan incassomedewerkers.
5. Medewerkers vragen om hulp
Dezelfde studie bevroeg 1.270 incassomedewerkers bij 19 schuldeisers. 7 op de 10 wilden een opleiding over mentale gezondheid, 69% zei dat hun organisatie geen duidelijk beleid rond mentale gezondheid had, 57% noemde het onderwerp "een mijnenveld", 44% zei er niet genoeg over te weten en een derde vond het moeilijk om erover te praten.
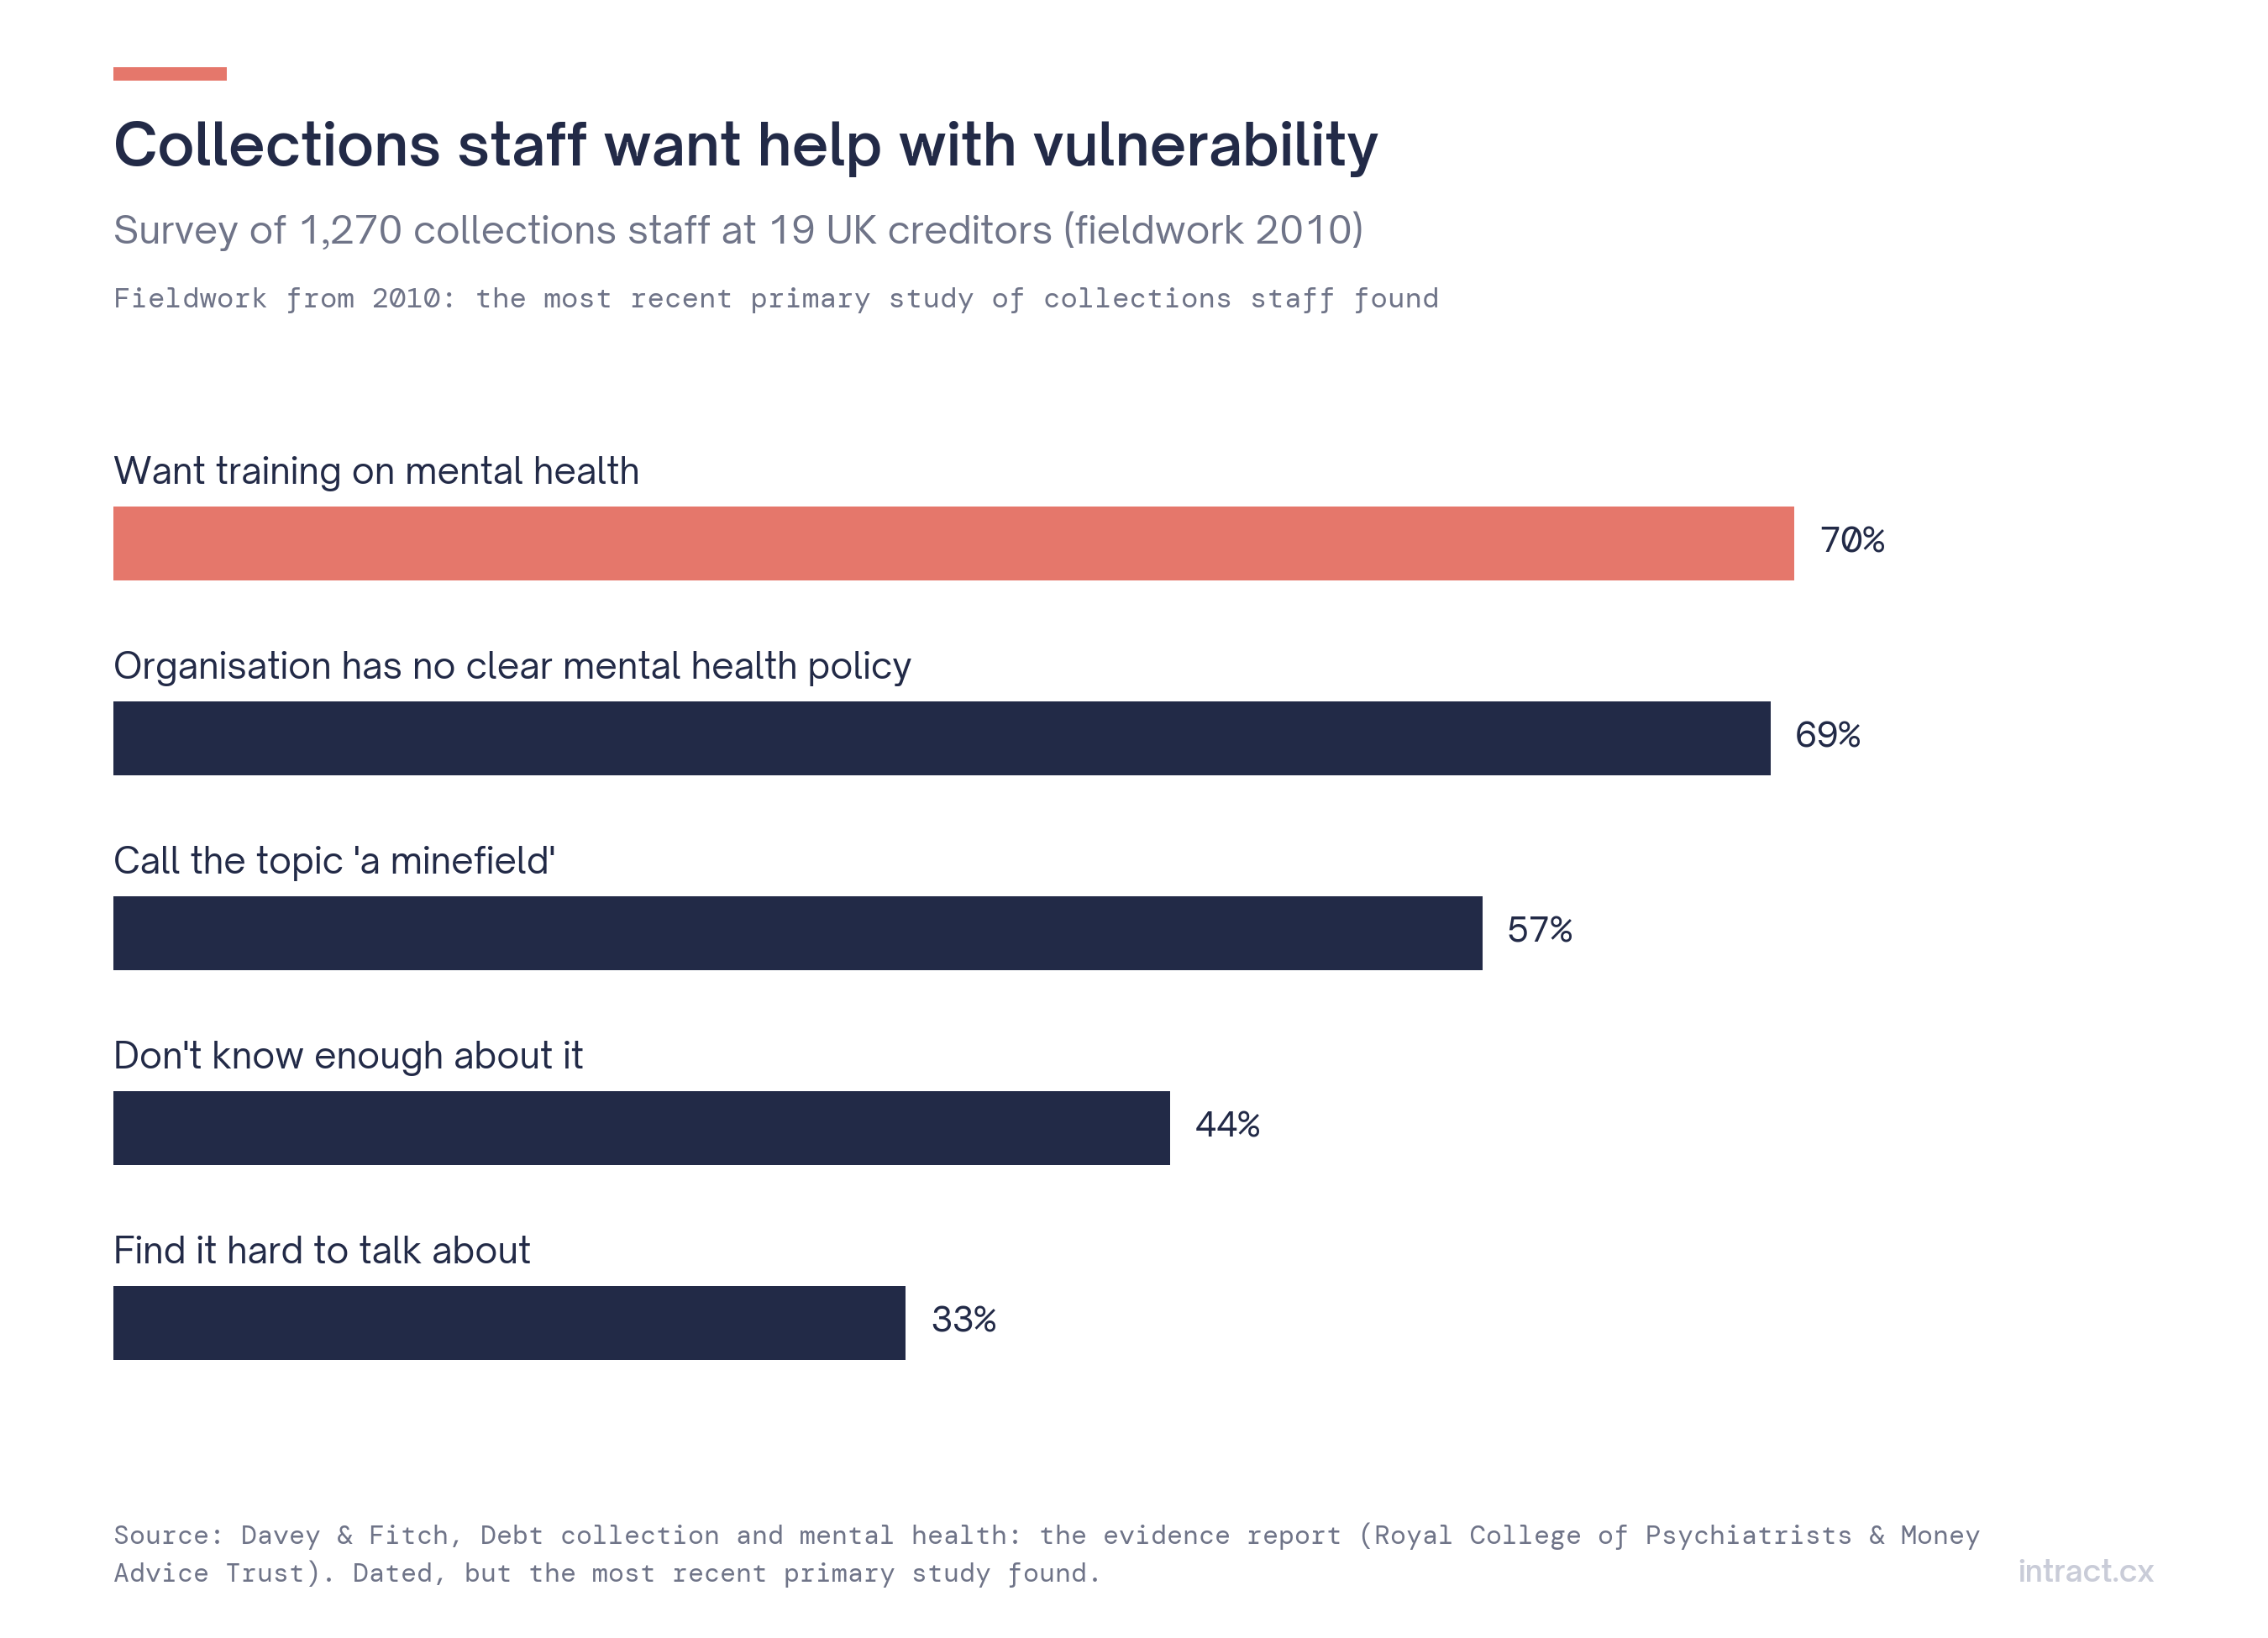 Figuur 5. Incassomedewerkers en mentale gezondheid (veldwerk 2010, de meest recente primaire studie die we vonden).
Er bestaan protocollen voor de praktijk. Het Money Advice Trust en het Royal College of Psychiatrists ontwikkelden TEXAS voor eerstelijnsmedewerkers (practitioners' pack bij Occasional Paper 8 van de FCA): Thank, de klant bedanken; Explain, uitleggen hoe de informatie zal worden gebruikt; eXplicit consent, uitdrukkelijke toestemming vragen; Ask, drie vragen stellen (heeft het invloed op de terugbetaling, heeft het invloed op de communicatie, is er iemand die helpt); Signpost, doorverwijzen naar ondersteuning. IDEA (Impact, Duur, Episodes, Assistentie) begeleidt gespecialiseerde teams.
Protocollen werken wanneer ze in gang worden gezet. Het moeilijkste is het signaal in de eerste plaats op te merken, bij elk gesprek, aan het einde van een lange shift.
6. Wat de wet nu vereist in de EU en in België
- CCD2. Vanaf 20 november 2026 is de Richtlijn consumentenkrediet (EU) 2023/2225 van toepassing. Artikel 35 vereist redelijke coulance vóór tenuitvoerlegging, rekening houdend met de omstandigheden van de consument. Artikel 36, lid 2, verplicht kredietgevers om te beschikken over processen en beleid voor de vroegtijdige opsporing van consumenten met financiële moeilijkheden en hen door te verwijzen naar schuldhulpverlening. De overwegingen vragen kredietgevers om opkomend kredietrisico in een vroeg stadium proactief aan te pakken.
- EBA. De EBA-richtsnoeren over betalingsachterstanden en uitwinning (hypothecair krediet) vragen al om procedures om betalingsmoeilijkheden zo vroeg mogelijk op te sporen en om een gepaste opleiding voor medewerkers die met consumenten in moeilijkheden te maken hebben.
- België. Sinds 2023 valt de minnelijke invordering van consumentenschulden onder boek XIX van het Wetboek van economisch recht: een gratis eerste herinnering, een termijn van 14 dagen vóór er kosten worden aangerekend, geplafonneerde schadevergoedingen en geen oproepen of bezoeken tussen 22.00 en 08.00 uur, bovenop het algemene verbod op agressieve praktijken.
"Vroegtijdige opsporing" en "rekening houden met de omstandigheden" kunnen niet worden aangetoond met een afsluitcode. Ze moeten worden aangetoond op basis van wat de klant heeft gezegd.
7. Van signalen naar een proces
| Stap | Wat het betekent | Geleverd bewijs |
|---|---|---|
| 1. De signalen definiëren | Uw lijst van signalen per FCA-factor, in de woorden en talen van uw klanten | Een schriftelijke definitie met versiebeheer |
| 2. Elk gesprek markeren | Elk gesprek gecontroleerd op signalen, met het citaat dat de markering heeft uitgelokt | Markering + citaat in het dossier |
| 3. Een specialist waarschuwen | Gemarkeerde gesprekken dezelfde dag doorgestuurd naar een opgeleid team | Logboek van meldingen |
| 4. De aanpak bijsturen | Coulanceopties, communicatievoorkeuren, doorverwijzing naar schuldhulpverlening | Aangeboden maatregel vs. omstandigheden |
| 5. Resultaten opvolgen | Plan nageleefd, klachten, nieuwe wanbetalingen voor gemarkeerde vs. andere klanten | Vergelijking van resultaten (FCA, CCD2) |
Twee waarborgen zijn essentieel. Een markering is een aanzet voor een mens, geen beslissing: de specialist bevestigt, vraagt met zorg door (TEXAS) en beslist. En gezondheidsgegevens zijn bijzondere categorieën van persoonsgegevens in de zin van art. 9 AVG: voor het vastleggen ervan is een rechtsgrond en een bijkomende voorwaarde nodig, en klanten verwachten doorgaans uitdrukkelijke toestemming. De Britse toezichthouders bevestigden onlangs dat de wetgeving inzake gegevensbescherming ondernemingen niet belet om goede resultaten te leveren voor kwetsbare klanten, en bevelen een gegevensbeschermingseffectbeoordeling aan. Controleer in de EU met uw DPO welke voorwaarden van art. 9 in uw lidstaat beschikbaar zijn.
Hoe Intract dit ondersteunt
Intract analyseert elk incassogesprek dat het ontvangt (rechtstreeks vanuit Aircall of Vonage, of via zijn API). Elke interactie krijgt een samenvatting, zakelijke impact, sentiment, urgentie en churnrisico. Uw kwetsbaarheidssignalen kunnen worden vastgelegd in een no-code workflow: een gestructureerde AI-stap toetst elk gesprek aan uw definitie per factor (gezondheid, levensgebeurtenissen, veerkracht, vaardigheden), geeft per factor ja of nee terug, met de transcriptie op één klik, en een Microsoft Teams-melding verwittigt het gespecialiseerde team. U test de definitie op recente gesprekken en markeert elk antwoord als juist of fout vóór publicatie, zodat u een nauwkeurigheidsscore per kolom krijgt op uw eigen gesprekken. Dezelfde workflow kan de reden van de achterstand vastleggen en of schuldhulpverlening ter sprake kwam, en dashboards vergelijken gemarkeerde en niet-gemarkeerde klanten in de tijd. Elke workflow-uitvoering wordt gelogd, en de gegevens worden in de EU gehost met een bewaartermijn die u zelf instelt.
Intract markeert de signalen met het bewijs; beslissingen over de klant blijven bij uw opgeleide team.
FAQ
Kan AI beslissen dat een klant kwetsbaar is? Dat zou ze niet mogen. Ze kan signalen markeren met het bewijs, zodat een opgeleide persoon bevestigt en de aanpak bijstuurt.
Is het opsporen van kwetsbaarheid verplicht in de EU? CCD2 vereist vanaf 20 november 2026 de vroegtijdige opsporing van consumenten met financiële moeilijkheden en coulance die rekening houdt met hun omstandigheden. Hoe uw nationale omzetting dit definieert, is een vraag voor uw juridische dienst.
En de AVG? Gezondheidsgegevens zijn bijzondere categorieën van persoonsgegevens. Bepaal de rechtsgrond en de voorwaarde van art. 9, voer een DPIA uit en beperk de toegang tot wie ze nodig heeft.
Methodologie en bronnen
Britse cijfers worden gebruikt omdat het Verenigd Koninkrijk over de meest gedetailleerde openbare gegevens over kwetsbaarheid beschikt; ze illustreren patronen, niet de prevalentie in de EU. De meldingscijfers komen uit verschillende studies en populaties en worden afzonderlijk weergegeven. De enquête bij incassomedewerkers dateert van 2010. Verschillende cijfers uit de FCA-review en de artikelteksten van CCD2 werden via secundaire bronnen geraadpleegd (hieronder vermeld) en moeten aan de originelen worden getoetst voordat ze in juridische documenten worden geciteerd.
- FCA, FG21/1 Guidance on the fair treatment of vulnerable customers (2021); Financial Lives 2024: vulnerability & financial resilience; Firms' treatment of customers in vulnerable circumstances (2025); Occasional Paper 8 practitioners' pack; Joint FCA–ICO statement (2026)
- Money and Mental Health Policy Institute, Debt and mental health: a statistical update (2019); Mental health disclosure press release (2022); Takeaways from the FCA's vulnerability review
- MALG, StepChange research, Debt Awareness Week 2026
- Davey & Fitch, Debt collection and mental health: the evidence report (Royal College of Psychiatrists & Money Advice Trust)
- Eurostat, Quality of life indicators: economic security; EU-SILC ilc_mdes04/05/07/08 (gegevens 2024, geraadpleegd via DBnomics)
- Banque de France, Observatoire de l'inclusion bancaire, rapport 2025
- Richtlijn (EU) 2023/2225, EUR-Lex; art. 35, art. 36, art. 48 (mirrors van derden)
- EBA, Guidelines on arrears and foreclosure, consolidated
- Lexgo, New rules on consumer debt collection in Belgium; Médiation de dettes, Position paper Livre XIX (2026)