TL;DR
Controleer bij elk verzekeringsverkoopgesprek of de agent zich voorstelt, naar de behoeften vraagt voor hij het product voorstelt, zegt dat de verzekering optioneel is, de kostprijs, uitsluitingen en bedenktijd vermeldt, bevestigt dat de documenten verstuurd worden, en ingaat op aarzeling in plaats van door te drukken. Toezichthouders kijken mee: EIOPA stelde vast dat slechts ongeveer 18% van de premies voor kredietbeschermingsverzekeringen bij consumentenkrediet als schadevergoeding werd uitbetaald (2018–2020) en gaf een formele waarschuwing over koppelverkoop en verkoop onder druk. In het Verenigd Koninkrijk leidde PPI tot meer dan £38 miljard aan schadeloosstelling. Deze gids behandelt de IDD, de regels voor verkoop op afstand en de Franse regels voor telefonische prospectie, een checklist in 10 punten en hoe u er bewijs van maakt. Dit is geen juridisch advies.
Een telefonische verkoop laat maar één volledig spoor na van wat de klant te horen kreeg: het gesprek zelf. Toezichthouders weten dat. Daarom behandelen de Europese teksten over verzekeringsdistributie telefonische verkoop als een apart geval, en daarom heeft de Europese verzekeringstoezichthouder één product aangewezen dat kredietverstrekkers vaak telefonisch verkopen: de kredietbeschermingsverzekering.
Dit artikel zet uiteen wat de regels vereisen, wat toezichthouders vaststelden toen ze gingen kijken, en een praktische checklist om bij elk gesprek te controleren. Dit is geen juridisch advies; controleer de nationale omzetting die op u van toepassing is.
Kerncijfers
| Cijfer | Waarde | Bron |
|---|---|---|
| Aandeel van de premie voor kredietbeschermingsverzekeringen bij consumentenkrediet dat als schadevergoeding werd uitbetaald (EU, 2018–2020) | ~18% | Thematisch onderzoek EIOPA, 2022 |
| Van €1 koopsompremie voor kredietbeschermingsverzekeringen bij consumentenkrediet: naar banken / naar verzekeraars / naar schadevergoedingen | 40 cent / 35 cent / 11 cent | EIOPA, 2022 |
| Commissie op kredietbeschermingsverzekeringen bij kredietkaarten (aandeel van de premie) | 70–80% | EIOPA, 2022 |
| Uitbetaalde PPI-schadeloosstelling in het VK | £38 miljard+ | FCA, 2020 |
| Aandeel van de Belgische individuele levenspremies verkocht via banken | 46,1% | Assuralia, cijfers 2024 |
| Belgische verzekeringsproducten aangepast na value-for-moneyonderzoeken van de FSMA | 234 | Jaarverslag FSMA 2025 (persberichtgeving) |
1. De regels die gelden voor een telefonische verkoop
De richtlijn verzekeringsdistributie (IDD)
De IDD (Richtlijn (EU) 2016/97) legt de gedragsbasis vast voor iedereen die in de EU verzekeringen verkoopt. De artikelen die zich rechtstreeks vertalen in controles op gespreksniveau:
| Artikel | Verplichting | Wat het betekent in een gesprek |
|---|---|---|
| Art. 17 | Eerlijk, billijk en professioneel handelen in het belang van de klant | Geen druk, geen misleidende voorstelling |
| Art. 19 | Precontractuele informatie, waaronder de aard van de vergoeding en of er advies wordt gegeven | De agent zegt wie hij is en hoe hij vergoed wordt |
| Art. 20 | De verlangens en behoeften van de klant bepalen; elk voorgesteld contract moet daarmee overeenstemmen | Vragen naar de behoeften worden gesteld voordat het product wordt voorgesteld |
| Art. 20 | Gestandaardiseerd informatiedocument (IPID) voor niet-levensproducten | De belangrijkste kenmerken en uitsluitingen komen aan bod |
| Art. 23(7) | Telefonische verkoop volgt de EU-regels voor verkoop op afstand; informatie op een duurzame drager onmiddellijk na de sluiting | De documenten worden verstuurd, en de agent zegt dat |
| Art. 24 | Kruisverkoop: zeggen of onderdelen afzonderlijk kunnen worden gekocht, met de kosten | "U kunt de lening ook zonder de verzekering afsluiten" wordt uitdrukkelijk gezegd |
Verkoop op afstand van financiële diensten
Artikel 23(7) van de IDD verwijst naar de regels voor verkoop op afstand. Die werden herschikt door Richtlijn (EU) 2023/2673, die van toepassing is vanaf 19 juni 2026. Relevante punten voor gesprekken:
- Een herroepingsrecht van 14 kalenderdagen (30 dagen voor individuele pensioenproducten). Als de vereiste informatie nooit werd verstrekt, kan de termijn oplopen tot 12 maanden en 14 dagen.
- Een recht op passende toelichting vóór het contract, ook over de gevolgen van laattijdige of gemiste betalingen, waarbij de bewijslast bij de handelaar ligt.
Bedenktijd bij levensverzekeringen
Daarnaast geeft Solvency II, art. 186 verzekeringnemers van een levensverzekering een opzeggingstermijn van 14 tot 30 dagen, vastgelegd door elke lidstaat.
Frankrijk: specifieke regels voor telefonische prospectie van verzekeringen
Sinds 1 april 2022 vereisen de Franse regels voor telefonische prospectie van verzekeringen (uit de wet van 8 april 2021 en de bijbehorende décrets) de toestemming van de consument bij het begin van het gesprek, de melding dat het gesprek wordt opgenomen, het bewaren van de opname gedurende twee jaar wanneer een contract wordt gesloten, en geen ondertekening tijdens het gesprek of binnen 24 uur na ontvangst van de documenten. Een ruimere opt-inregeling voor telefonische prospectie geldt vanaf 11 augustus 2026, met boetes tot €375.000 per gesprek voor bedrijven. Gesprekken met bestaande klanten over hun contract zijn vrijgesteld.
2. Wat toezichthouders vaststelden: het geval van de kredietbeschermingsverzekering
In oktober 2022 publiceerde EIOPA een thematisch onderzoek naar kredietbeschermingsverzekeringen (CPI) die via banken worden verkocht, bij 174 verzekeraars en 145 banken. Een kredietbeschermingsverzekering is de verzekering die samen met een hypothecaire lening, een consumentenkrediet of een kredietkaart wordt verkocht, vaak op het moment dat de lening wordt toegekend en vaak telefonisch.
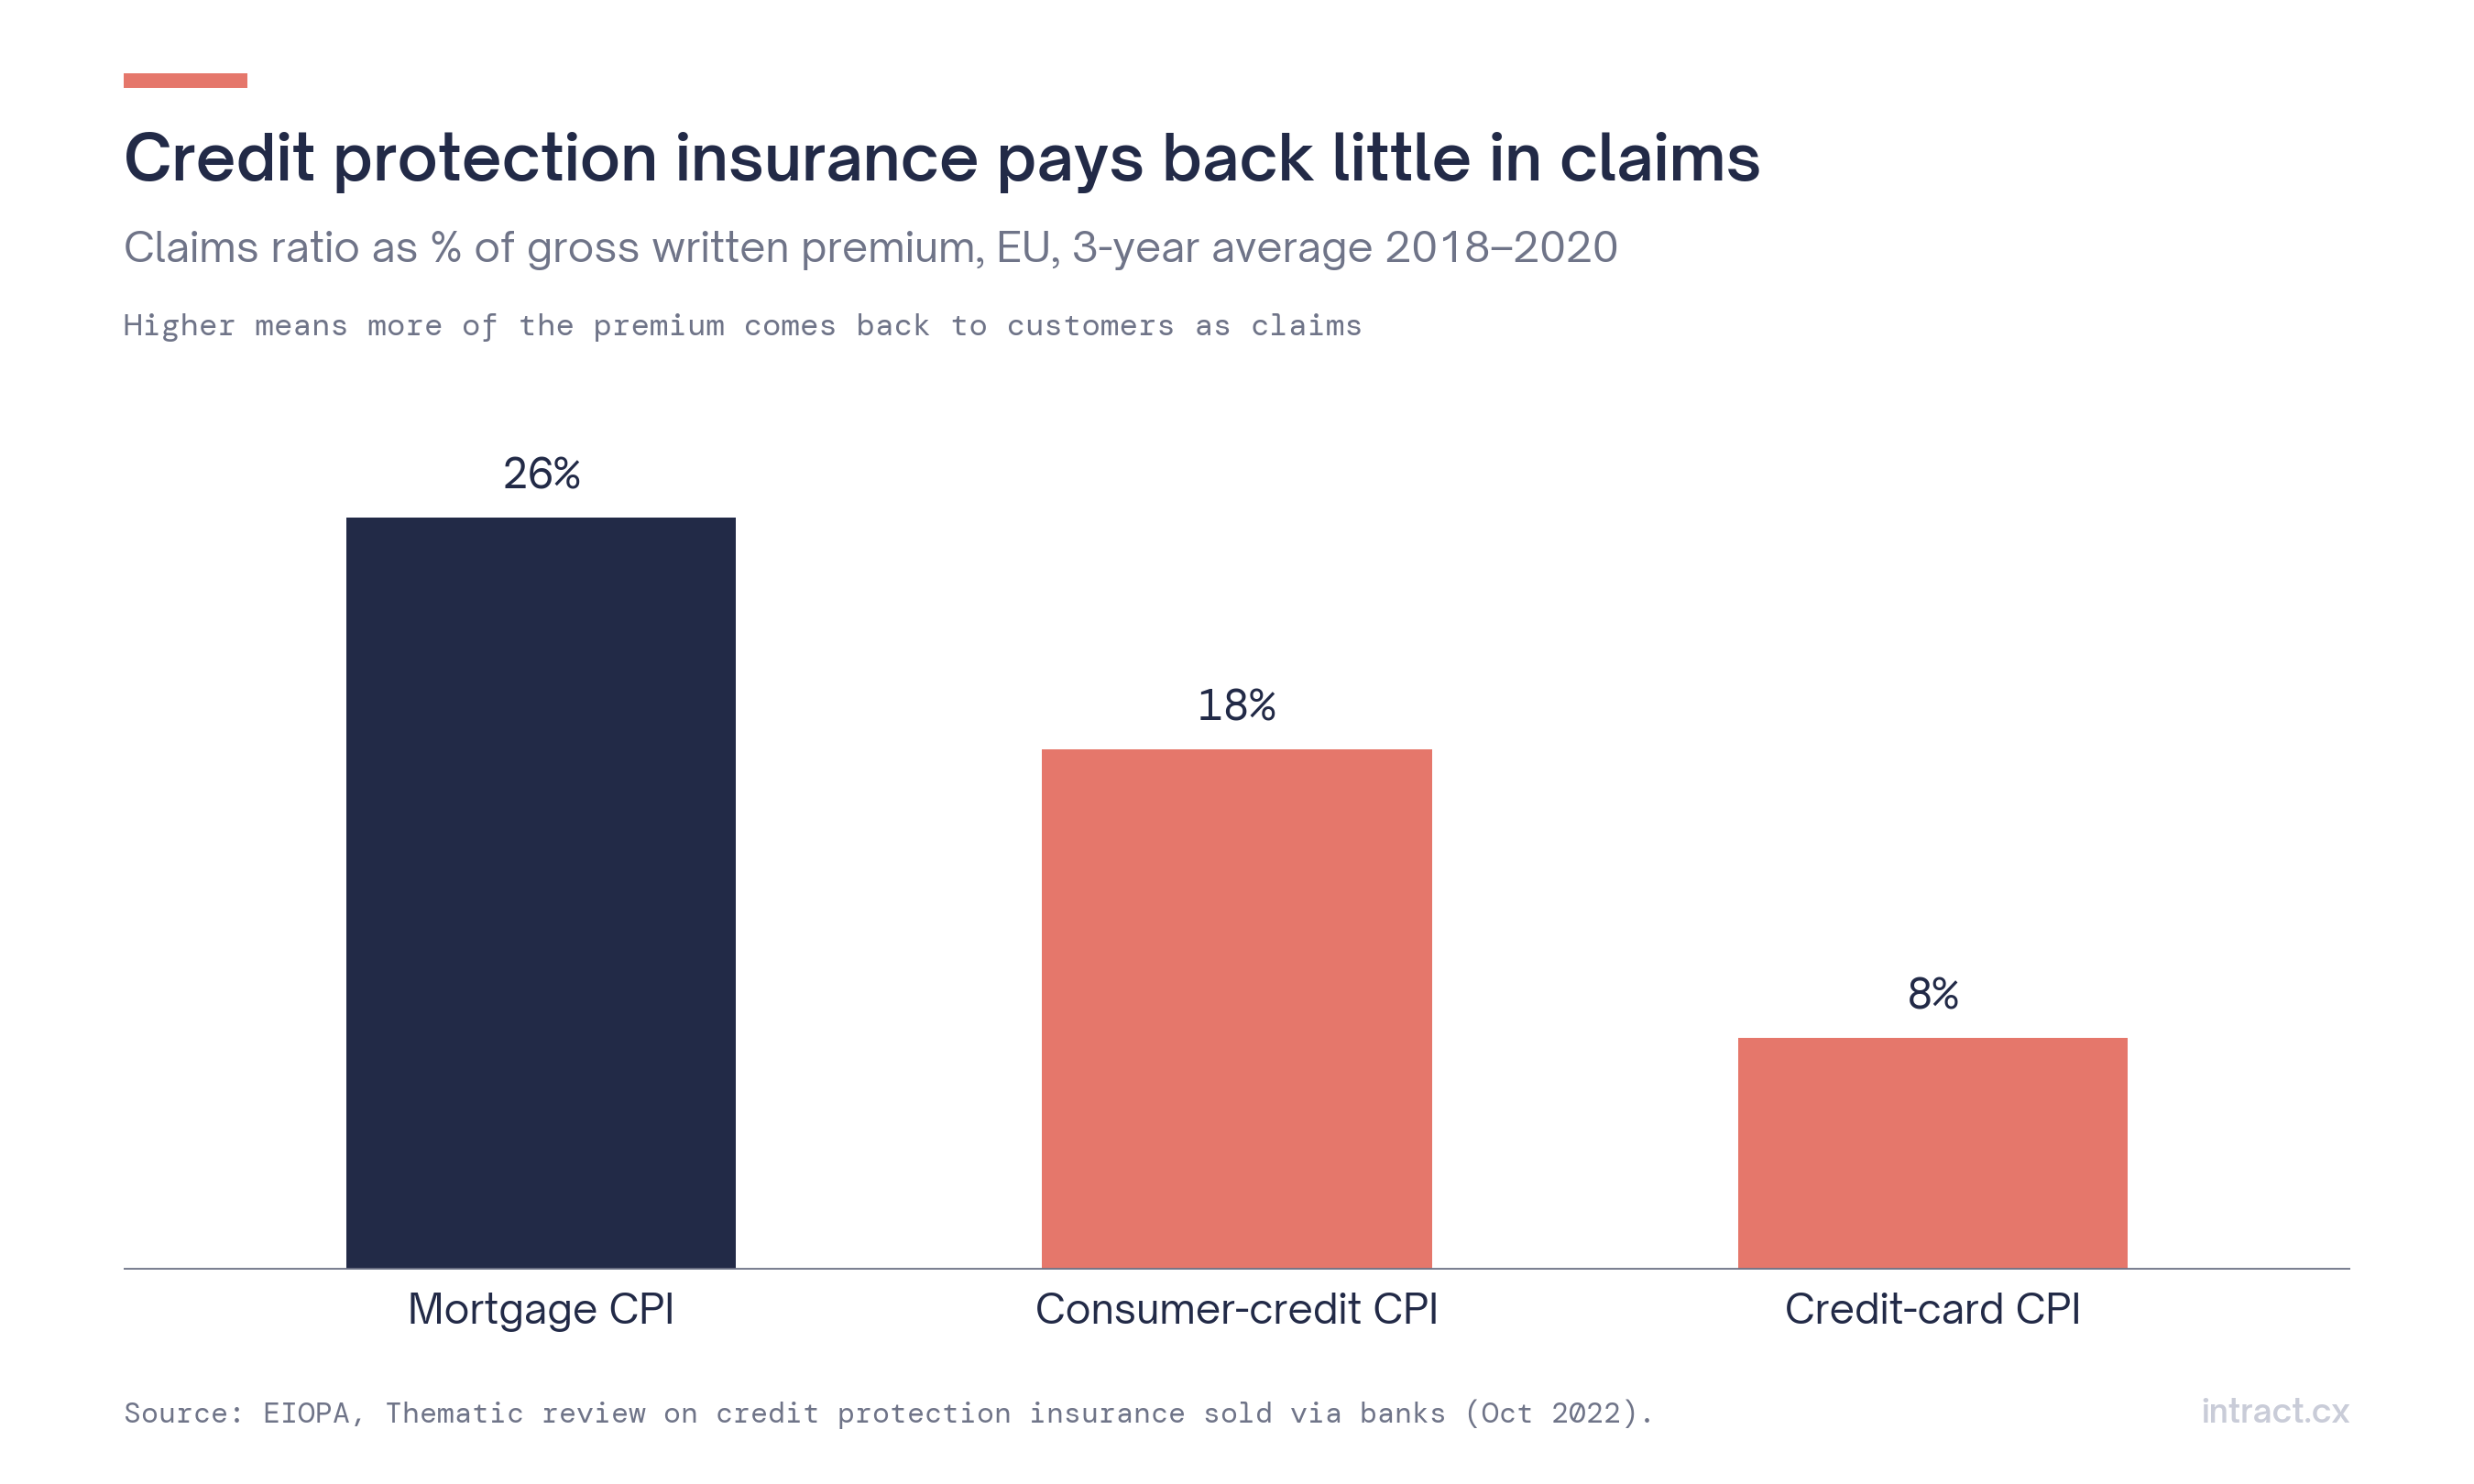 Figuur 1. Uitbetaalde schadevergoedingen als aandeel van de premie, driejaarsgemiddelde 2018–2020.
De schadequotes waren over de hele lijn laag: ongeveer 26% voor kredietbeschermingsverzekeringen bij hypothecaire leningen, 18% bij consumentenkrediet en 8% bij kredietkaarten. Met andere woorden: 74% tot 92% van de premies ging naar kosten en winst.
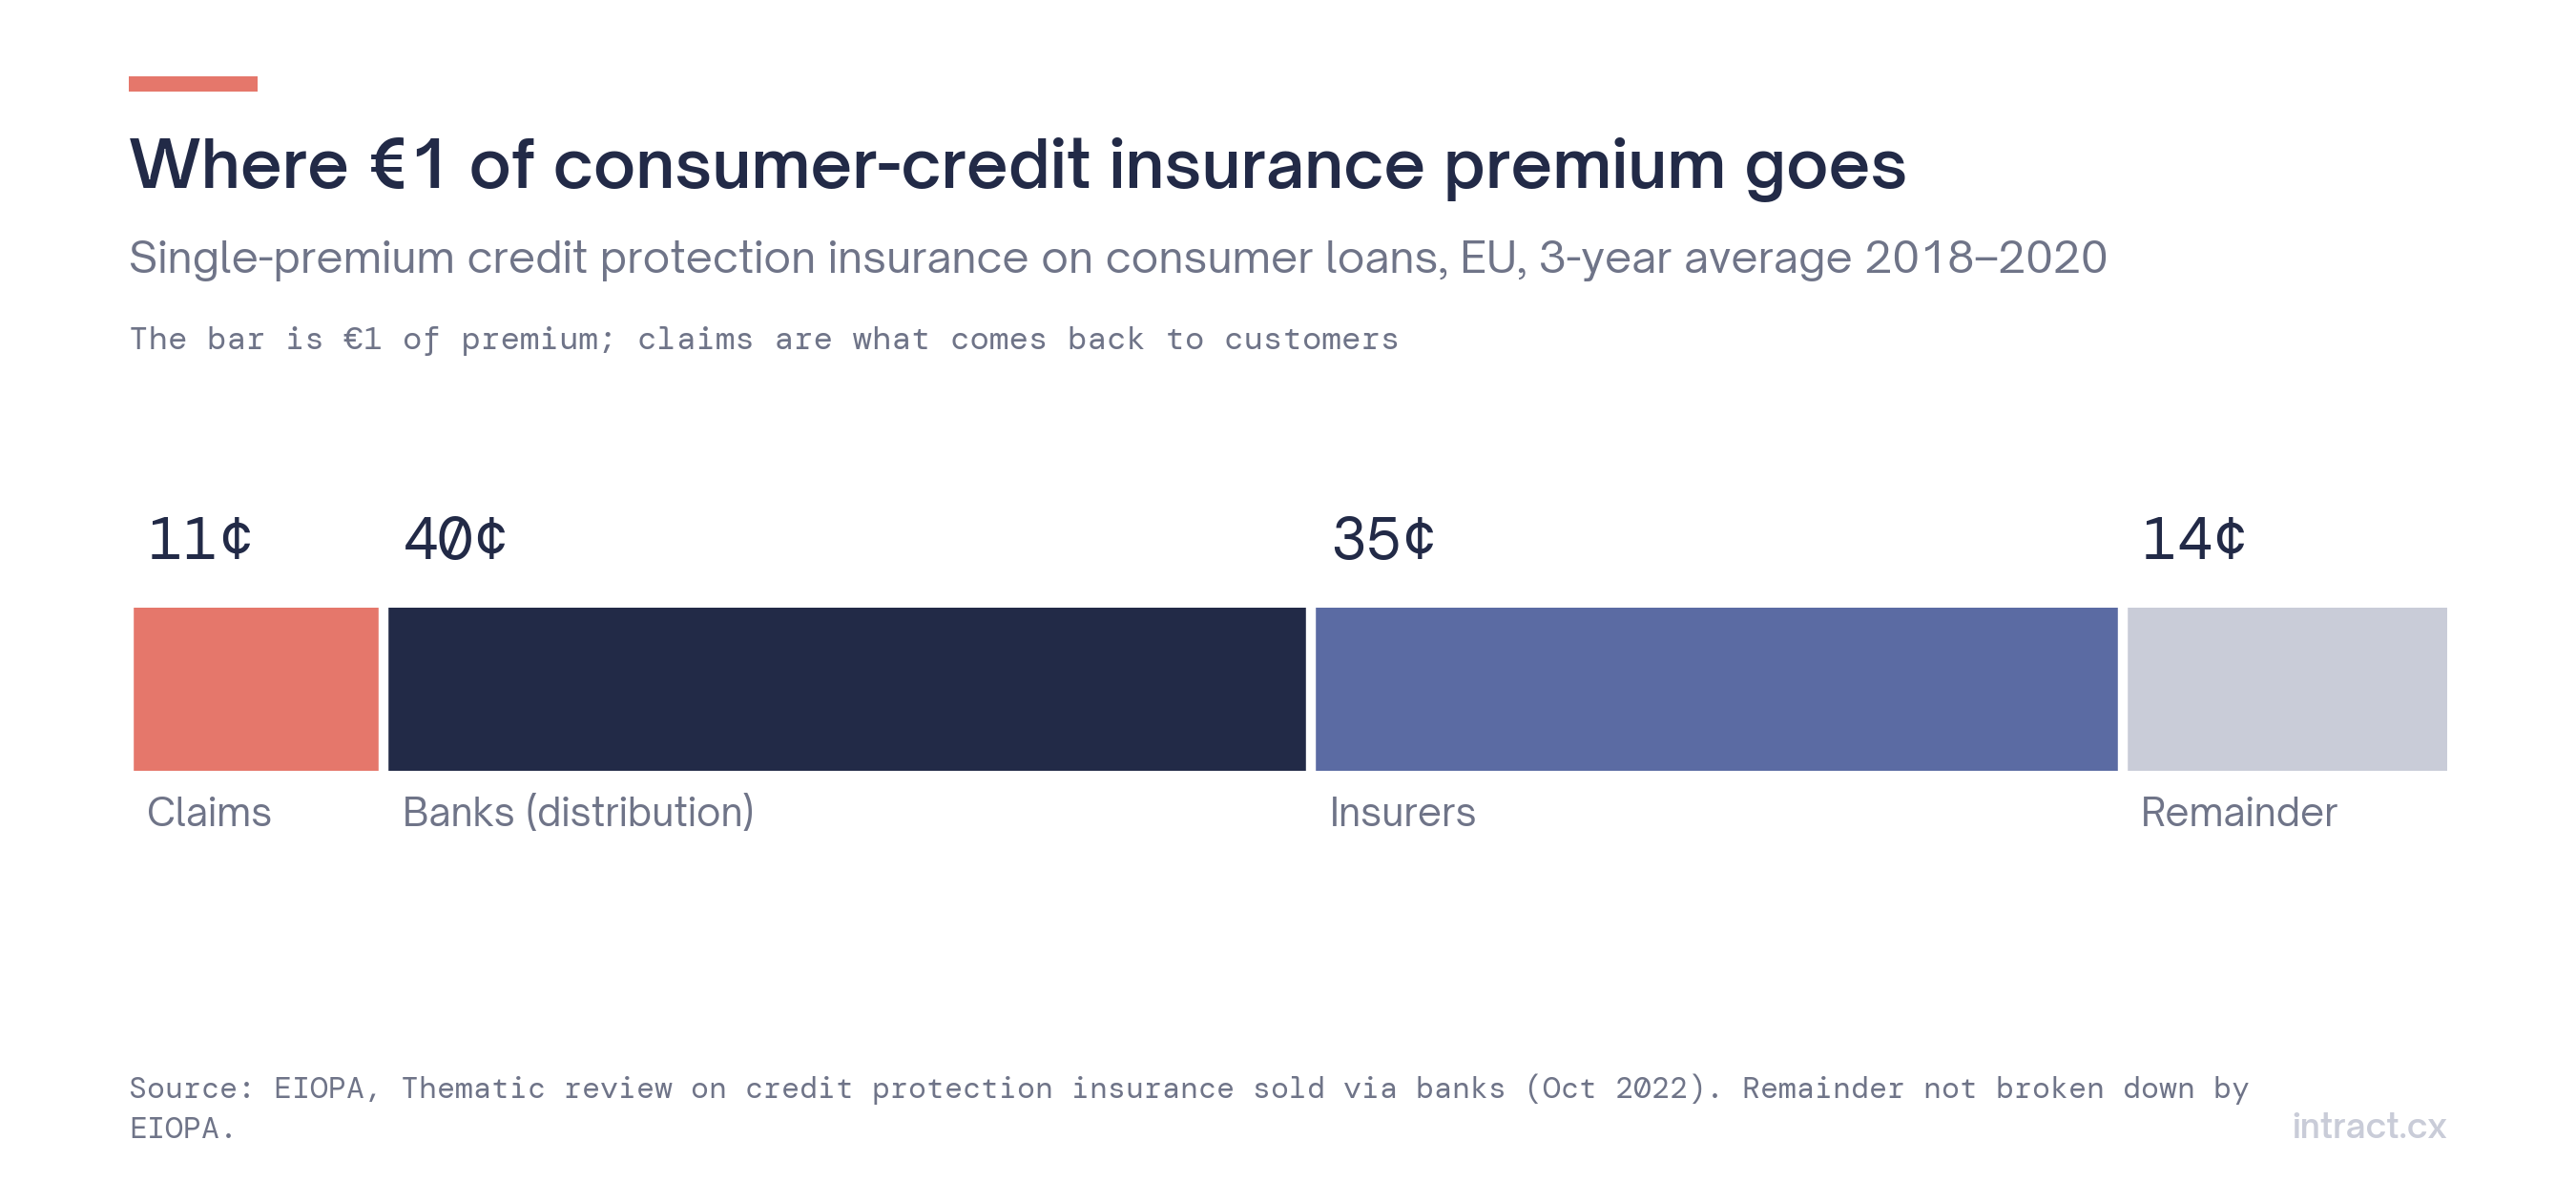 Figuur 2. Kredietbeschermingsverzekering bij consumentenkrediet met koopsompremie: banken ontvangen ongeveer 40 cent per euro, klanten ongeveer 11 cent aan schadevergoedingen.
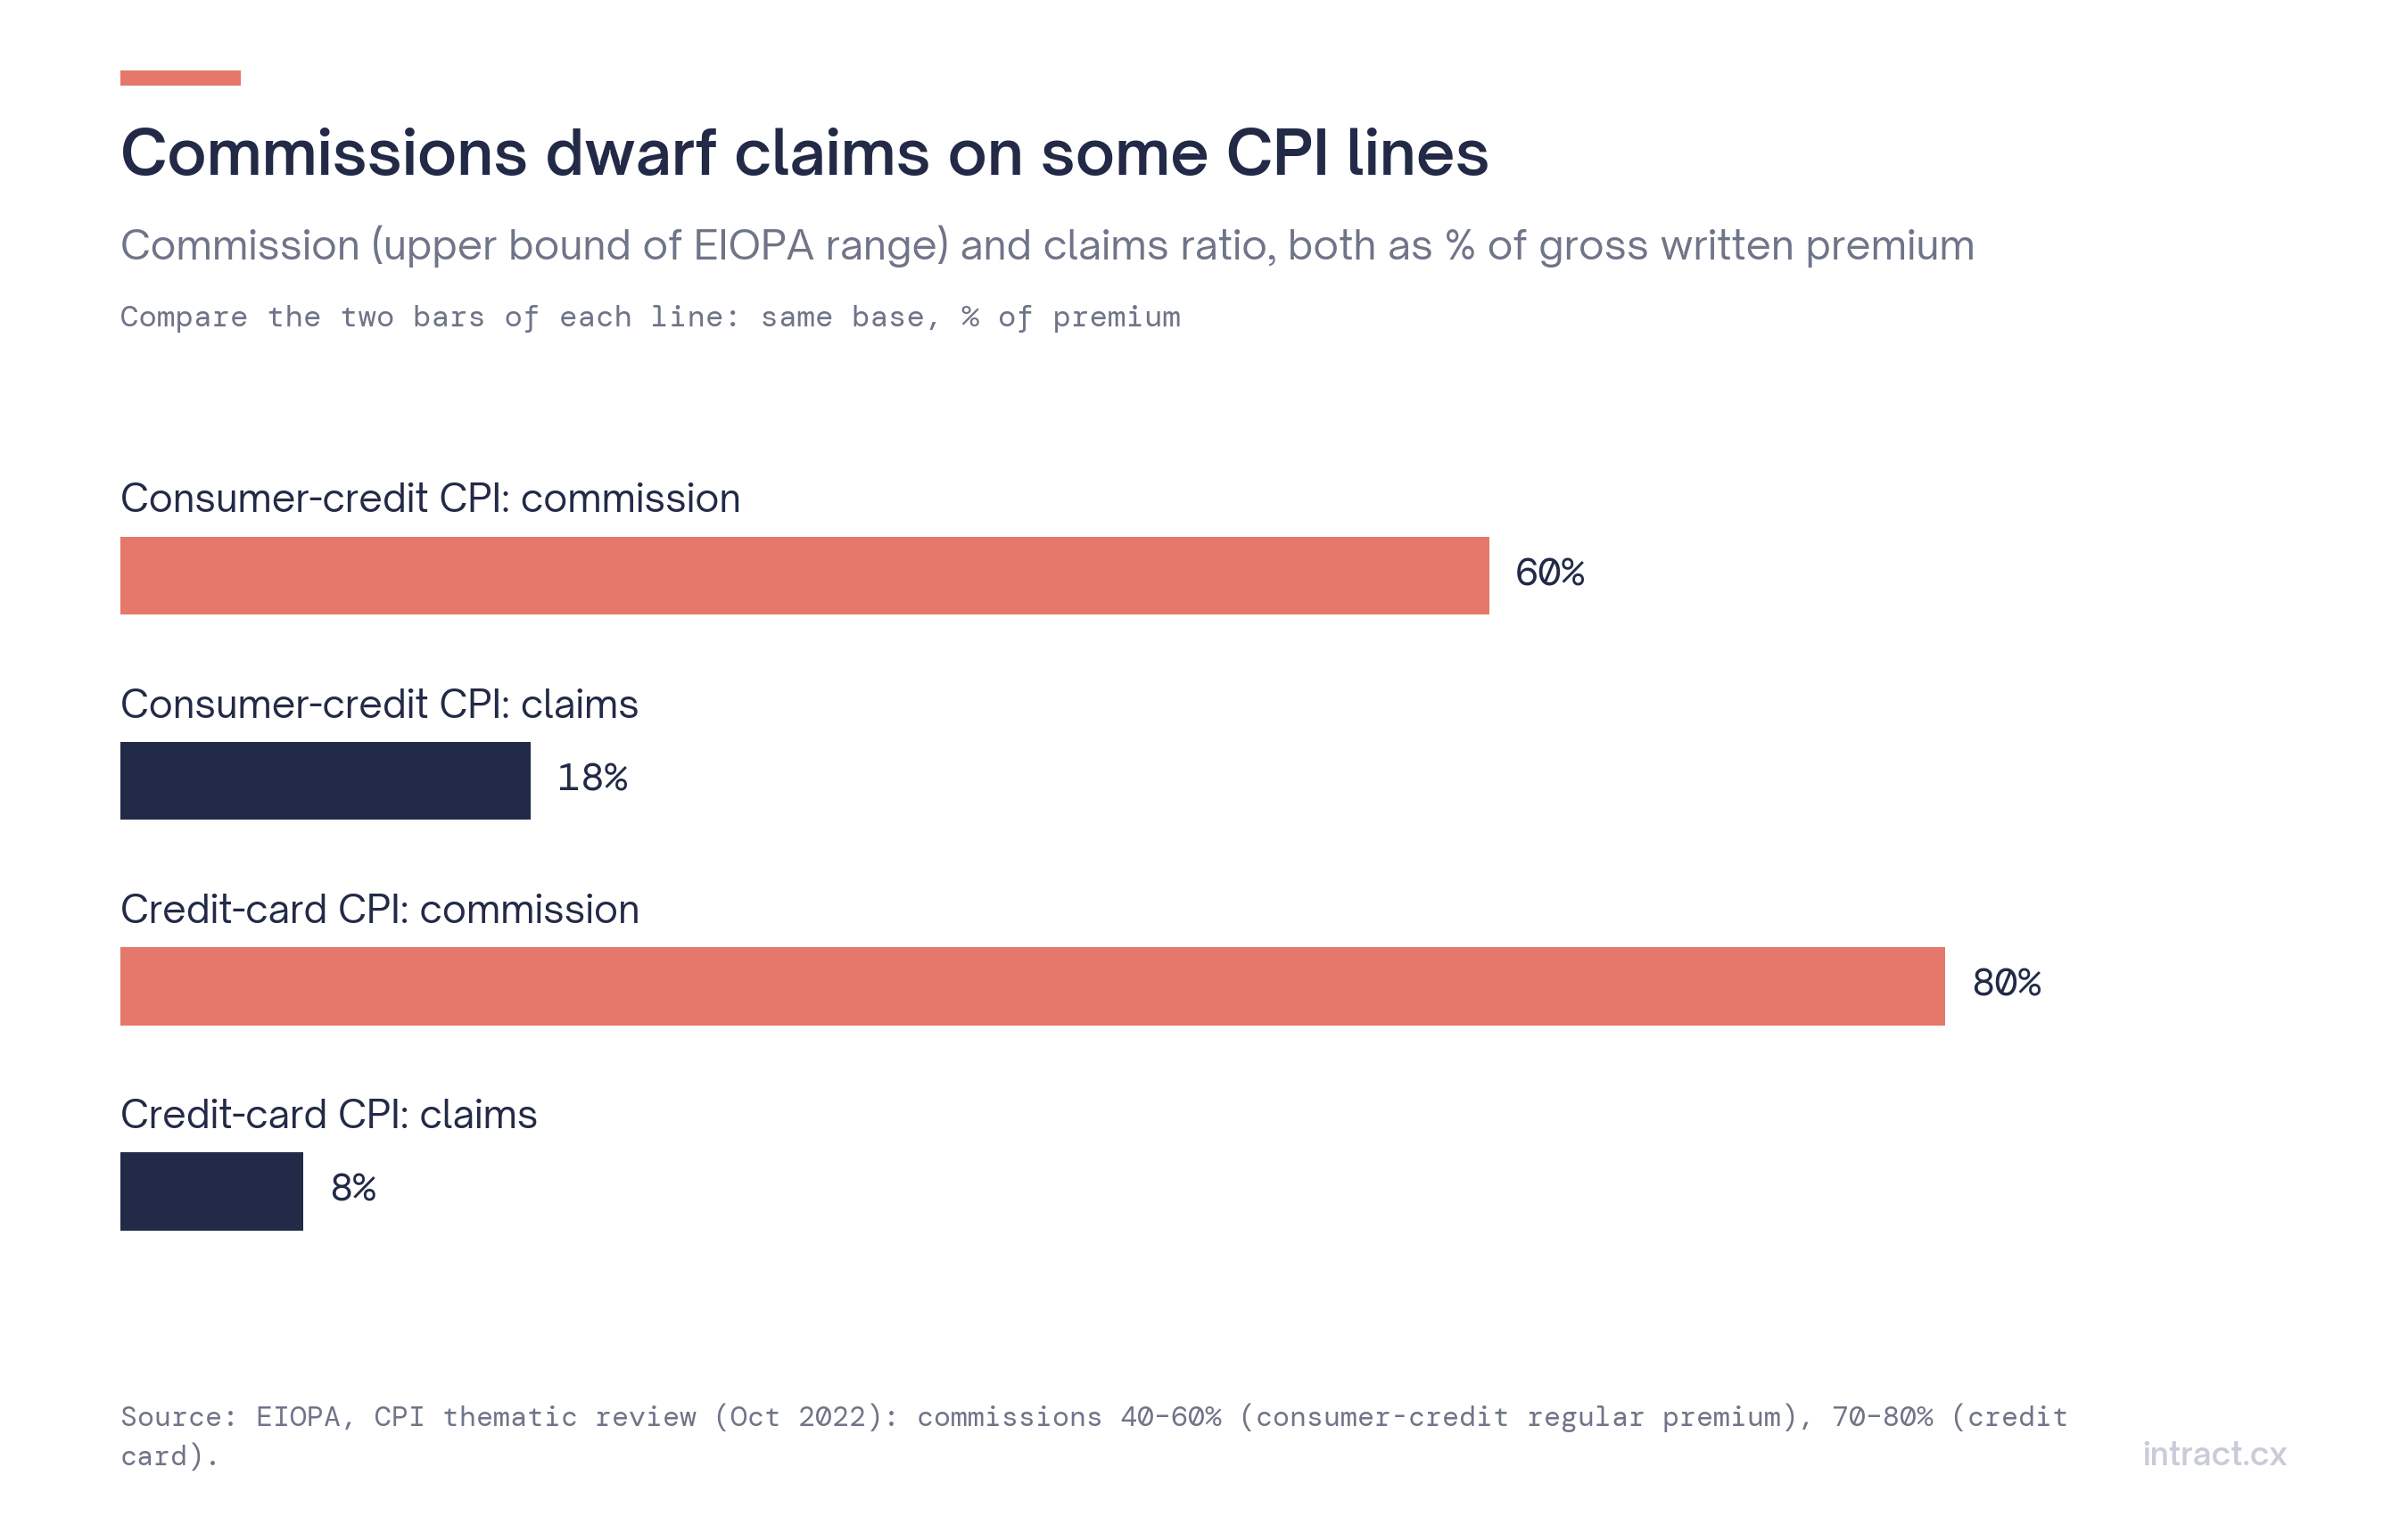 Figuur 3. Commissies bedragen 40–60% van de premie bij kredietbeschermingsverzekeringen voor consumentenkrediet en 70–80% bij kredietkaarten (bovengrenzen weergegeven).
EIOPA stelde vast dat 83% van de banken de kredietbeschermingsverzekering gekoppeld aan het krediet verkoopt, en gaf verzekeraars en banken een formele waarschuwing over belangenconflicten, koppelverkoop, verkoop onder druk en misleidende informatie. De markt is groot: €5,5 miljard aan premies voor kredietbeschermingsverzekeringen bij consumentenkrediet, verspreid over 44 miljoen polissen in 2020.
Het Verenigd Koninkrijk toont hoe duur dit kan worden. Payment protection insurance (PPI), een naaste verwant van de kredietbeschermingsverzekering, leidde tot meer dan £38 miljard aan schadeloosstelling en meer dan 32 miljoen klachten.
3. Waarom dit in België belangrijk is
Banken zijn in België een belangrijk distributiekanaal voor verzekeringen. In 2024 was bankverzekering goed voor 46,1% van de individuele levenspremies, vóór de makelaars (44,1%).
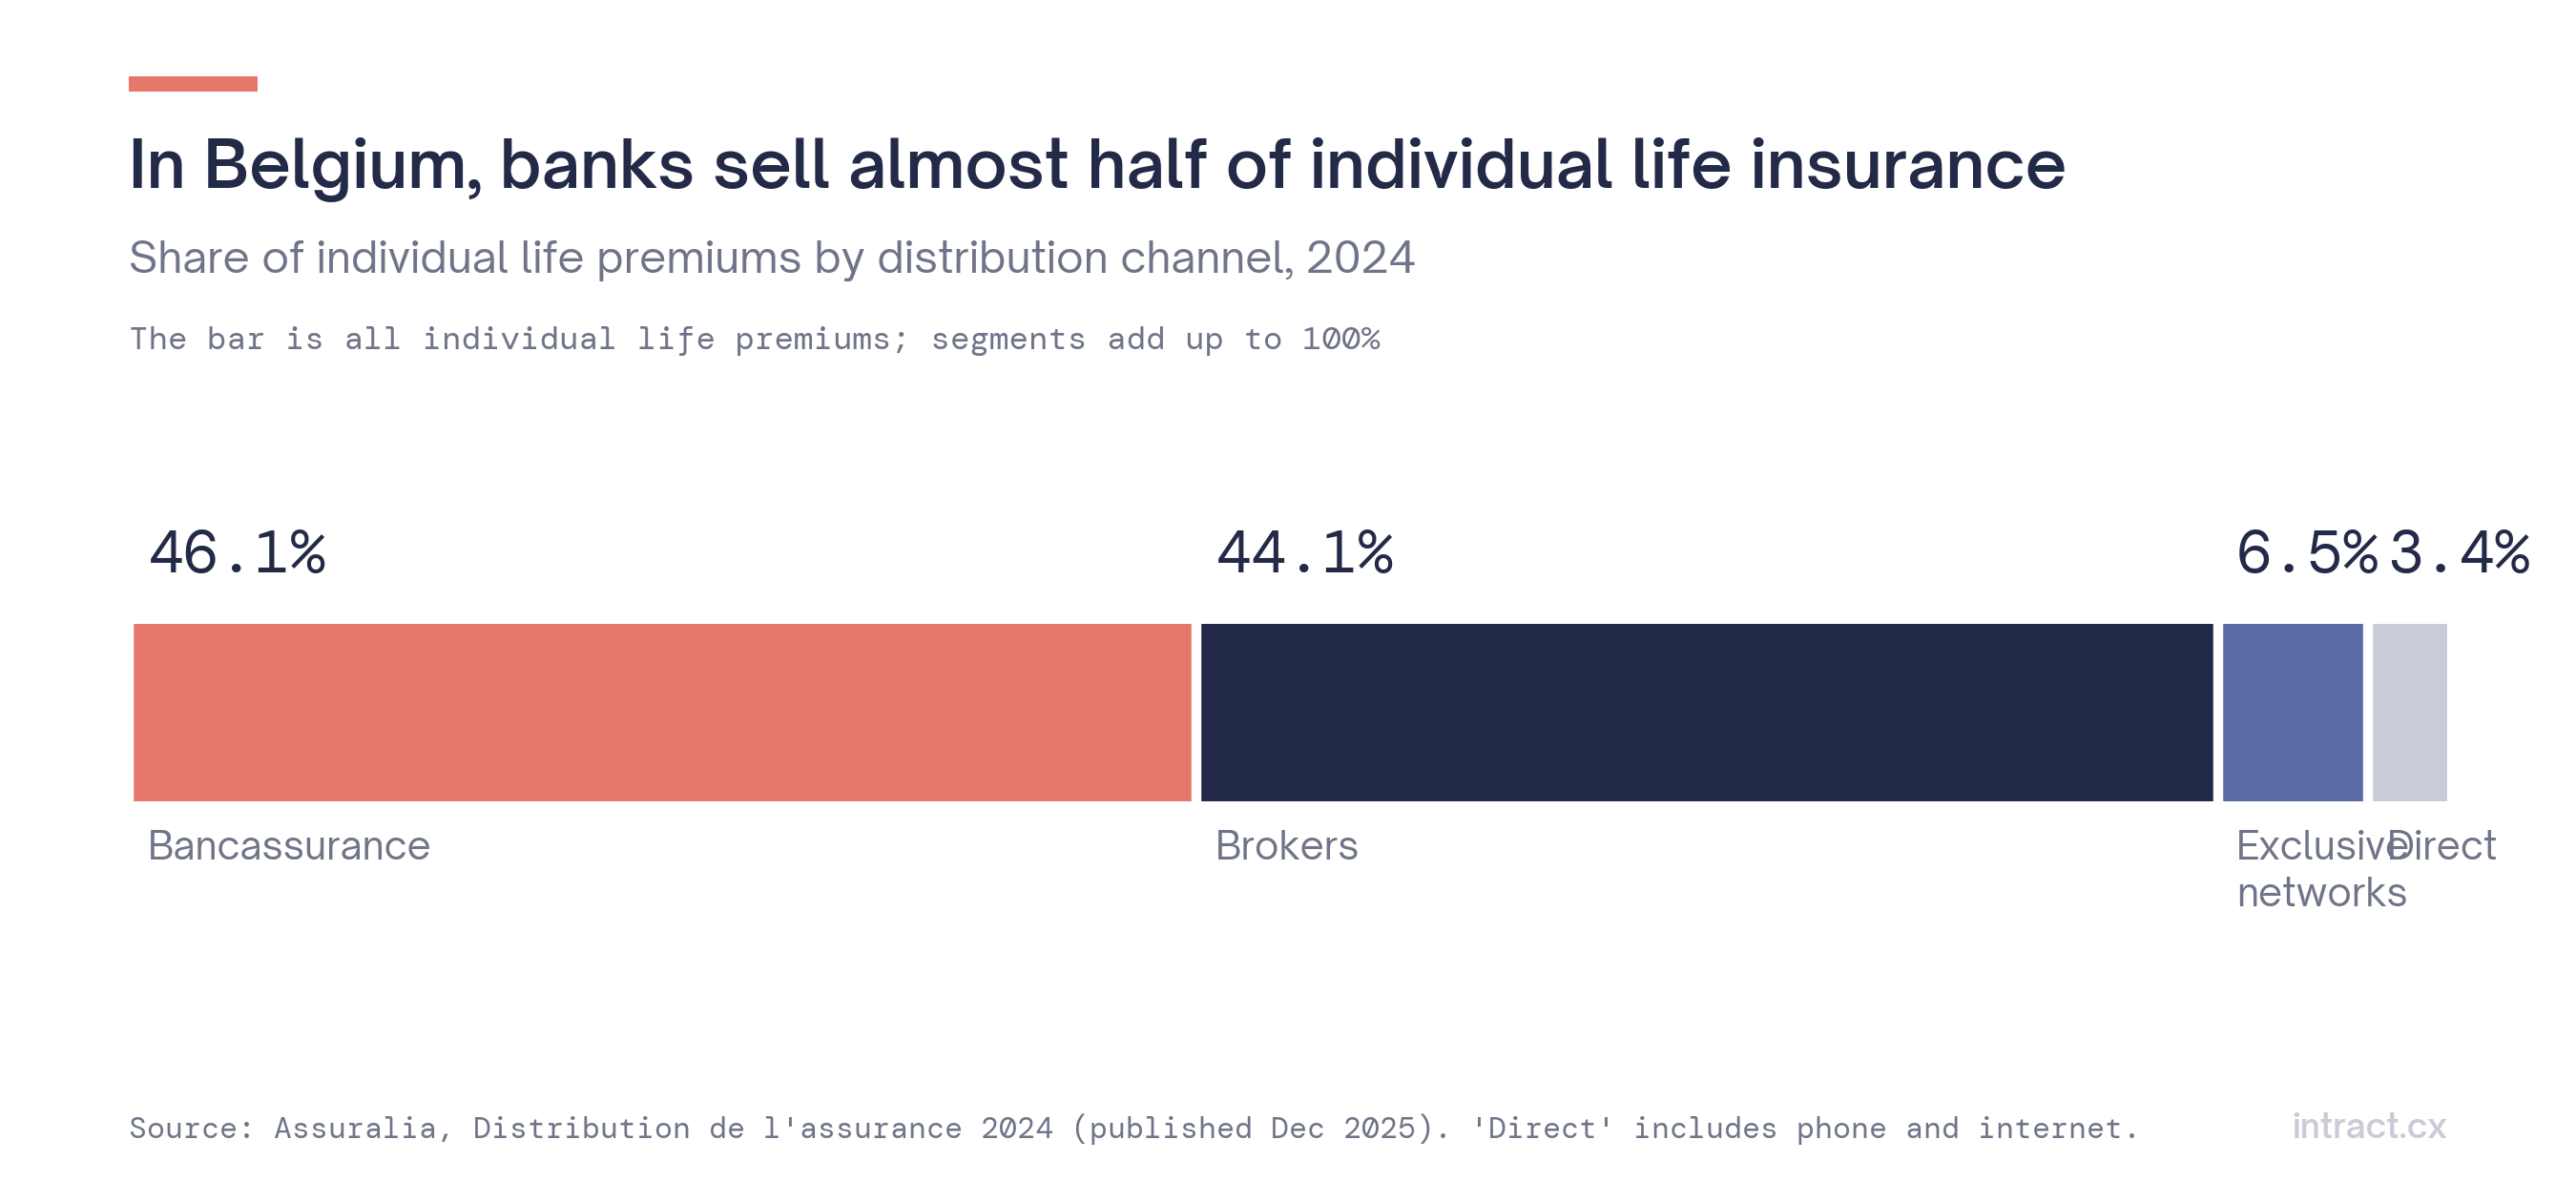 Figuur 4. Individuele levenspremies per kanaal, België, 2024.
De FSMA is actief rond de waarde van producten. Volgens persberichtgeving over haar jaarverslag 2025 leidden haar value-for-moneyonderzoeken sinds 2022 ertoe dat 234 verzekeringsproducten werden aangepast, waarvan ongeveer een derde werd ingetrokken. Van de niet-levensproducten met een schadequote onder 30% werden 50 van de 56 onderzochte producten ingetrokken. De FSMA beboette ook een retailer van wie het personeel dat nevenverzekeringen verkocht, de vereiste kennistests niet had afgelegd.
De rode draad: toezichthouders vragen bedrijven steeds vaker om niet alleen aan te tonen dat een proces bestaat, maar ook dat het wordt toegepast, verkoop per verkoop.
4. De checklist: wat u bij elk verzekeringsverkoopgesprek moet controleren
Zet de regels om in vragen die een beoordelaar, mens of geautomatiseerd, kan beantwoorden met OK / niet OK en een citaat.
| # | Controle | Onderliggende regel | Typische tekortkoming |
|---|---|---|---|
| 1 | De agent stelt zichzelf en het bedrijf voor, en zegt in welke hoedanigheid hij optreedt | IDD art. 19 | Overgeslagen bij uitgaande gesprekken |
| 2 | (Frankrijk) Toestemming om verder te gaan en melding van de opname bij het begin | Franse prospectieregels | Gezegd nadat de pitch begonnen is |
| 3 | Behoeften en situatie van de klant gevraagd voordat het product wordt voorgesteld | IDD art. 20 | Behoeften verondersteld, nooit gevraagd |
| 4 | Optioneel karakter vermeld: de lening vereist deze verzekering niet | IDD art. 24 | "Die hoort bij de lening" |
| 5 | Maandelijkse of totale kostprijs duidelijk vermeld | IDD art. 19–20, regels verkoop op afstand | Alleen de dagprijs gegeven |
| 6 | Belangrijkste uitsluitingen en wachttijden vermeld | Inhoud IPID | Uitsluitingen overgelaten aan de documenten |
| 7 | Herroepingsrecht / bedenktijd vermeld met de duur | Richtlijn 2023/2673, Solvency II art. 186 | Helemaal niet vermeld |
| 8 | Documenten verstuurd op een duurzame drager, en de agent zegt dat | IDD art. 23(7) | Geen bevestiging |
| 9 | Op aarzeling of onbegrip van de klant wordt ingegaan, er wordt niet doorgedrukt | IDD art. 17 | "Laten we het gewoon in orde brengen" |
| 10 | (Frankrijk) Geen ondertekening tijdens het gesprek of binnen 24 uur | Franse prospectieregels | Handtekening live verzameld |
Twee punten verdienen bijzondere aandacht, omdat ze het moeilijkst te controleren zijn op een steekproef: nr. 3 (behoeften vóór product) hangt af van de volgorde van het gesprek, en nr. 9 (aarzeling) is een oordeel over de klant, niet over het script van de agent. Beide zijn onzichtbaar in het CRM en bestaan alleen in het gesprek.
5. Van checklist naar bewijs
Een checklist bewijst niets als ze maar op 2–5% van de gesprekken wordt toegepast (zie ons artikel over steekproeven in kwaliteitscontrole). Wat een auditor of toezichthouder zal vragen, is: bij welk aandeel van de verkopen werd elk punt nageleefd, door welk team, over welke periode, en kunt u de gesprekken tonen waarin dat niet gebeurde?
Daarvoor zijn drie dingen nodig:
- Elk verkoopgesprek gescoord, punt per punt.
- De transcriptie op één klik bij elke score, zodat een beoordelaar in enkele seconden kan controleren.
- Percentages per vraag, team en periode, zodat u de specifieke tekortkoming aanpakt (bijvoorbeeld de vermelding van de bedenktijd) in plaats van "compliance" in het algemeen.
Hoe Intract hierbij helpt
In Intract wordt uw script een no-code workflow. Een gestructureerde AI-stap beantwoordt elke vraag van de checklist met OK of niet OK in één keer, met de transcriptie op één klik; aggregatiestappen berekenen het compliancepercentage en het aantal tekortkomingen per gesprek; de resultaten zijn getypeerde kolommen (✓/✗, getallen) die u kunt filteren, groeperen en in grafieken zetten per team en periode. Een apart AI-oordeel kan aarzeling bij de klant markeren. U test de grid op recente gesprekken en markeert elk antwoord als juist of fout voor u publiceert, zodat u de nauwkeurigheid op uw eigen gesprekken kent. Elke uitvoering van een workflow wordt gelogd.
In een pilot met een Europese consumentenkredietverstrekker controleerde Intract een verzekeringsverkoopscript van acht vragen op 100% van de gesprekken, met markering van aarzeling bij de klant en een dashboard van conformiteit per vraag.
Gesprekken komen native binnen vanuit Aircall en Vonage, of vanuit elk opnamesysteem via de API. De gegevens worden in de EU gehost.
FAQ
Is de analyse van verlangens en behoeften een specifieke verplichting voor telefonische verkoop? Nee. IDD art. 20 geldt voor alle distributiekanalen. Aan de telefoon is het risico dat ze wordt overgeslagen of pas na de pitch gebeurt.
Moeten we verzekeringsverkoopgesprekken opnemen? In Frankrijk verplichten de regels voor prospectie van verzekeringen om de klant te informeren over de opname en die twee jaar te bewaren wanneer een contract wordt gesloten. Elders controleert u best uw nationale regels.
Kunnen we onze eigen formuleringen gebruiken voor de controles? Ja: de grid is uw script, in uw woorden. Test hem op uw eigen gesprekken voor u live gaat.
Methodologie en bronnen
Alle cijfers komen uit de onderstaande bronnen; geen ervan zijn schattingen van Intract. De EIOPA-percentages zijn driejaarsgemiddelden voor 2018–2020. "Remainder" in figuur 2 is het deel van de euro dat EIOPA niet toewijst.
- Richtlijn (EU) 2016/97 (IDD), EUR-Lex
- Richtlijn (EU) 2023/2673, EUR-Lex
- Richtlijn 2009/138/EG (Solvency II), Art. 186
- EIOPA, Thematic review on credit protection insurance sold via banks (okt. 2022)
- FCA, PPI complaints deadline final report (apr. 2020)
- Assuralia, Distribution de l'assurance 2024
- Business AM, FSMA annual report coverage (jun. 2025)
- INC, Réforme du courtage : démarchage téléphonique en assurance
- DGCCRF, Règles du démarchage téléphonique (2026)