TL;DR
Les appels des adhérents disent aux assureurs santé ce que leurs adhérents ne comprennent pas sur les remboursements, les règles, les délais, les cotisations et les résiliations, et pourtant la plupart de ces appels ne sont jamais analysés. La Mutualité chrétienne francophone a reçu 1 446 335 appels téléphoniques en 2022, soit +31 % en un an, et les plaintes déposées auprès de la CM/MC sont passées à 18 007 en 2025, contre 11 937 l'année précédente. En France, les cotisations moyennes des complémentaires santé ont augmenté de 8,1 % en 2024 (chiffres de presse), et environ un contrat sur neuf est résilié chaque année par l'assuré. Ce guide aborde la manière dont les adhérents prennent contact, ce qu'ils font remonter, les cotisations et les résiliations, les risques de la vente par téléphone, ce qu'il faut extraire de chaque appel et les données de santé.
L'assurance santé est le produit le plus personnel qu'un adhérent possède, et le plus difficile à comprendre. Ce qui est couvert, combien sera remboursé, dans quel délai, pourquoi la cotisation a augmenté : les adhérents posent la question, et ils la posent surtout au téléphone. Ces appels contiennent les réponses dont les assureurs santé ont besoin sur les réclamations, les résiliations et la clarté de leurs propres règles. La plupart ne sont jamais analysés.
Chiffres clés
| Chiffre | Valeur | Source |
|---|---|---|
| Appels téléphoniques reçus par la Mutualité chrétienne francophone, 2022 | 1 446 335 (+31 %) | Rapport annuel MC 2022 |
| Appels traités par Solidaris Wallonie, 2024 | 729 048 | Solidaris Wallonie, rapport moral 2024 |
| Demandes en assurance santé auprès de l'Ombudsman des Assurances belge, 2025 | 1 205 (+18 %) | Ombudsman des Assurances 2025 |
| Plaintes déposées auprès de la CM/MC, 2025 | 18 007 | Rapport de l'ombudsman CM/MC 2025 |
| Belges disposant d'une assurance hospitalisation | plus de 9 millions | Assuralia |
| Hausse moyenne des cotisations des complémentaires santé en France, 2024 | +8,1 % | Presse, citant des données de la Mutualité Française |
| Contrats de complémentaire santé résiliés par l'assuré en France, 2022 | 11,0 % | CCSF / Optimind |
| Demandes en complémentaire santé auprès de La Médiation de l'Assurance, 2025 | +97 % en un an | La Médiation de l'Assurance |
1. Le téléphone reste la porte d'entrée principale
Les mutualités belges (mutualités / ziekenfondsen) gèrent l'assurance maladie obligatoire de toute la population, ainsi que l'assurance complémentaire. Les deux plus grands groupes servent à eux seuls des millions de personnes : la Mutualité chrétienne comptait 4,73 millions de membres en 2025, les Mutualités Libres 2,37 millions.
Leurs rapports annuels montrent comment les adhérents prennent contact :
- La Mutualité chrétienne francophone a reçu 1 446 335 appels téléphoniques en 2022, soit +31 % en un an, tandis que les e-mails ont diminué de moitié. Un chatbot a pris en charge une part croissante des sessions de chat, mais il n'a pas absorbé le téléphone.
- Solidaris Wallonie a traité 729 048 appels en 2024, en plus de 974 814 visites en agence. Seulement 3 % environ des demandes de remboursement en assurance complémentaire ont été introduites en ligne.
- Solidaris Brabant a allongé de 50 % les horaires de son centre de contact en 2025, de 28,5 à 40 heures par semaine.
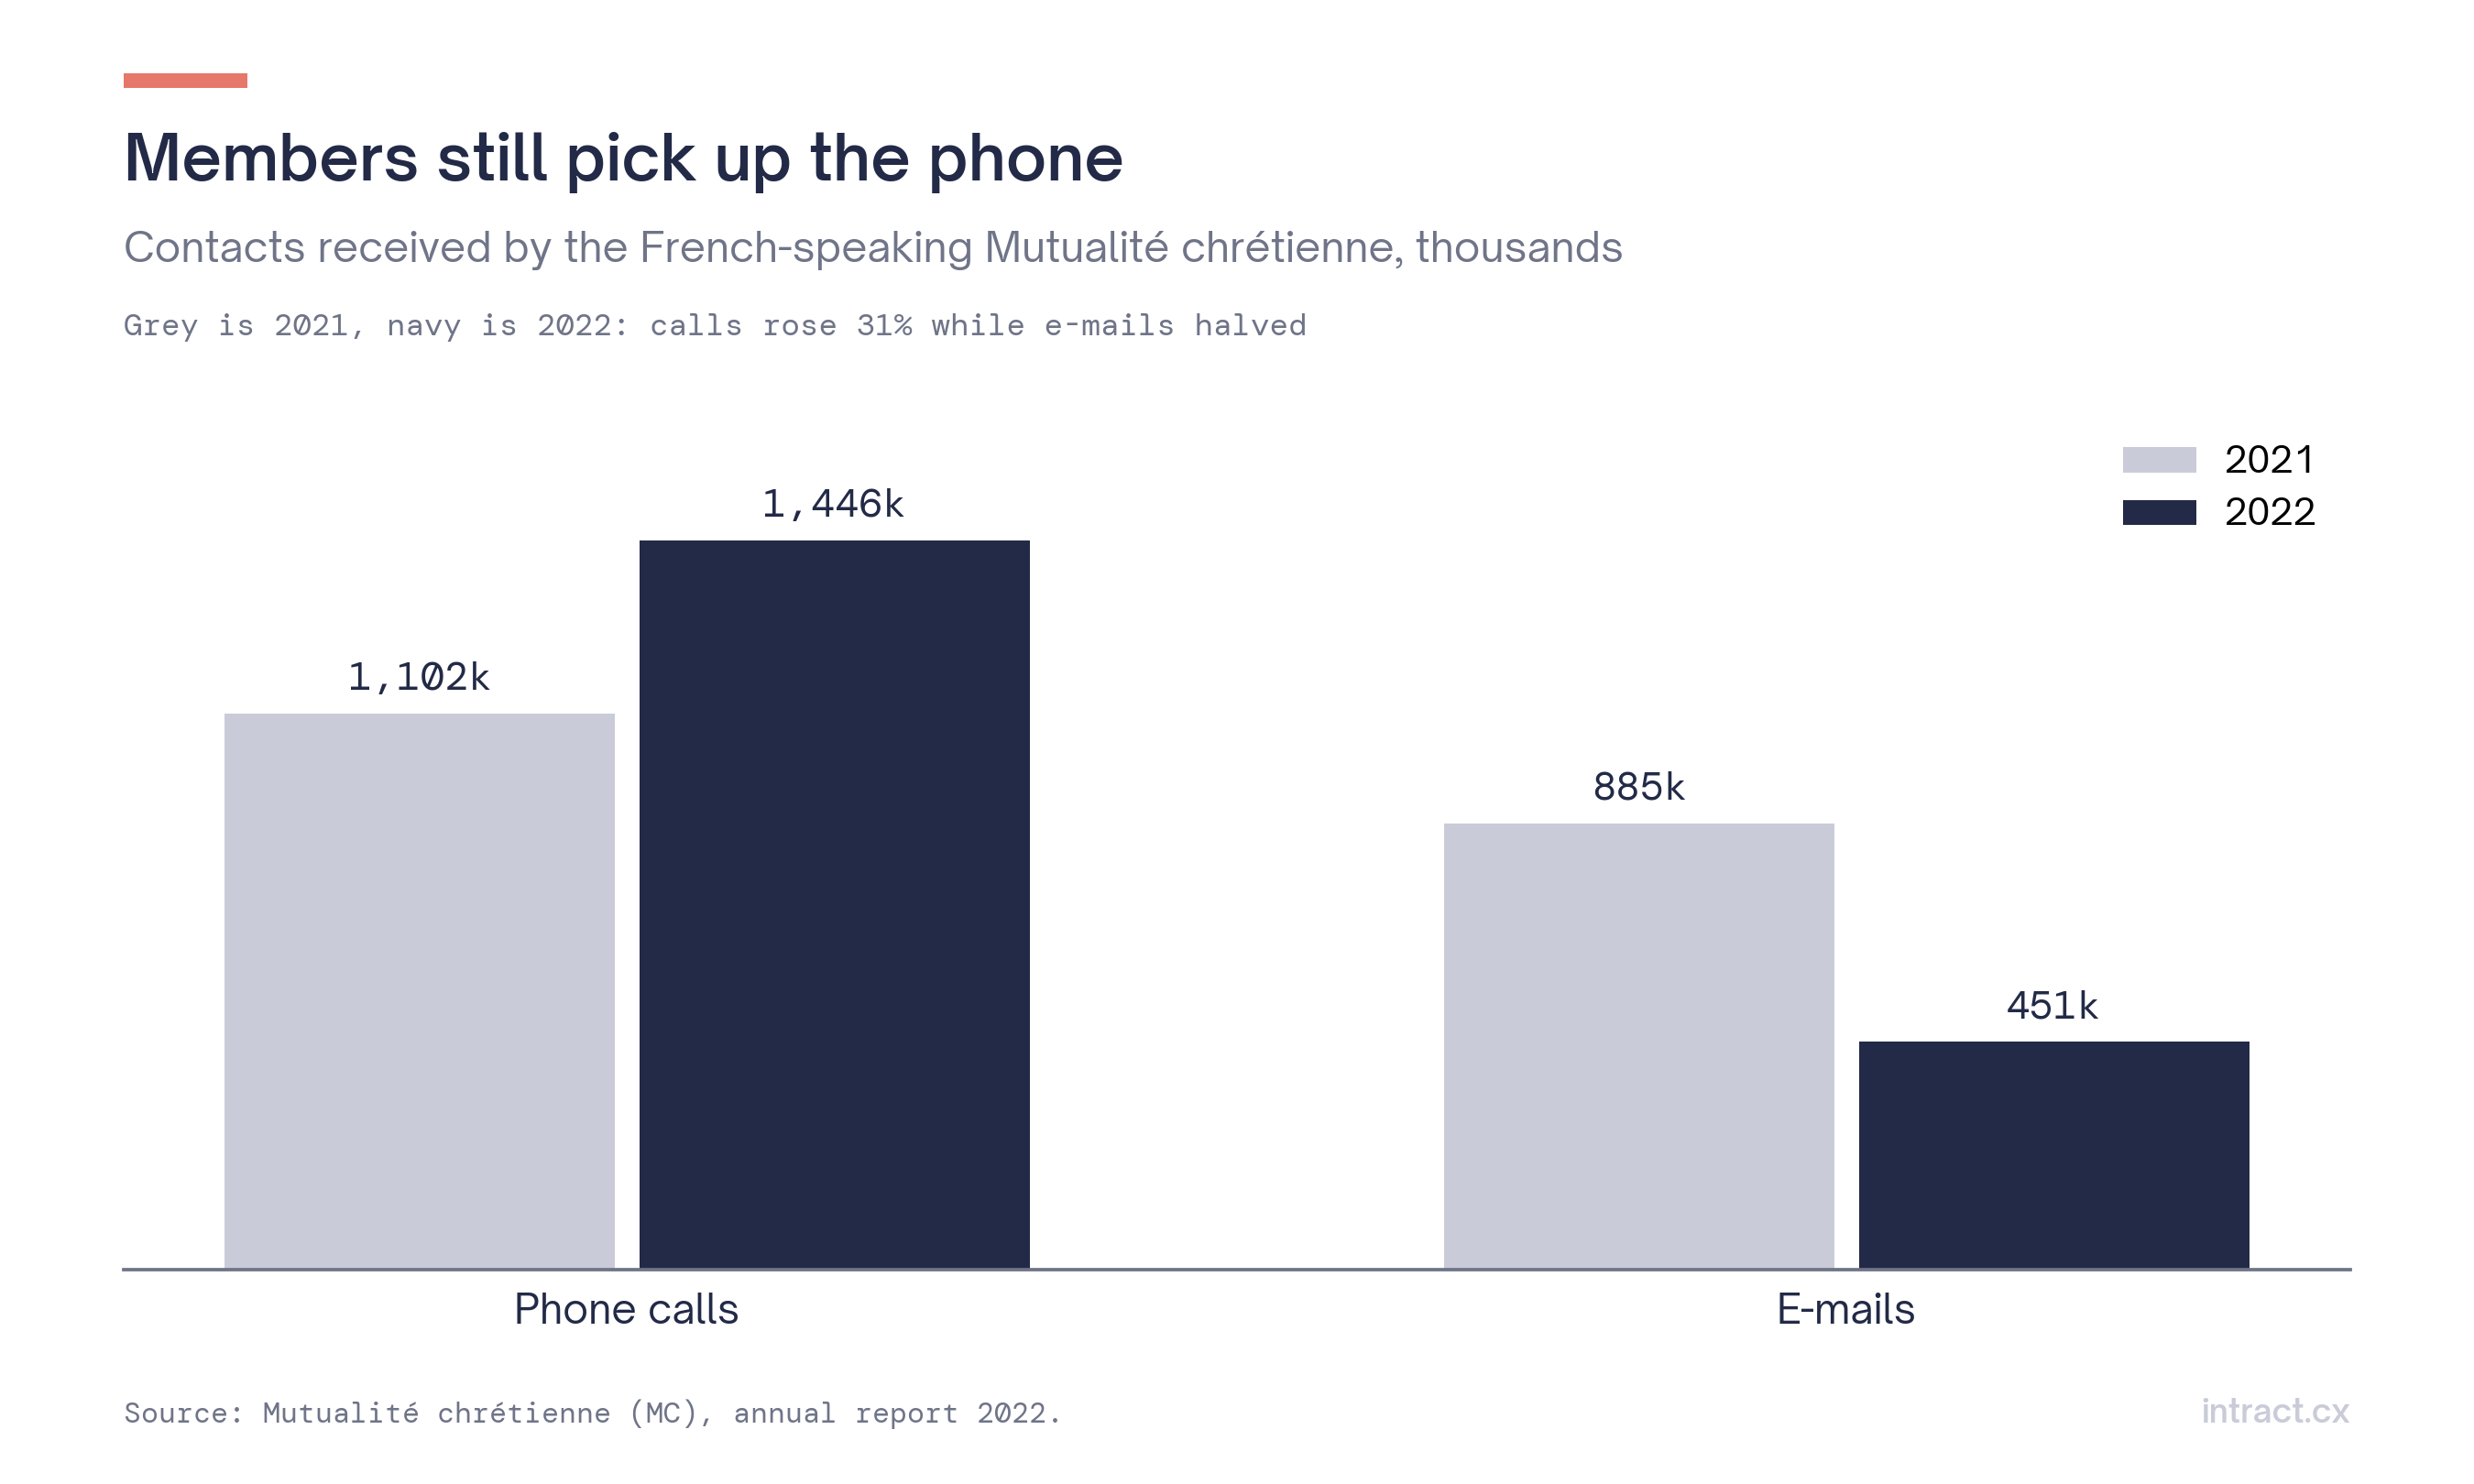 Figure 1. Les appels ont augmenté pendant que les e-mails diminuaient (MC francophone).
Un million d'appels par an, c'est un million d'explications sur ce que les adhérents trouvent obscur. C'est aussi, aujourd'hui, un million de conversations que presque personne n'écoute une fois terminées.
2. Ce que les adhérents font remonter
Mutualités
Les plaintes déposées auprès de la Mutualité chrétienne sont passées à 18 007 en 2025, contre 11 937 l'année précédente. Seules 3,2 % sont arrivées chez son ombudsman pour une médiation, mais ces dossiers montrent où les choses coincent.
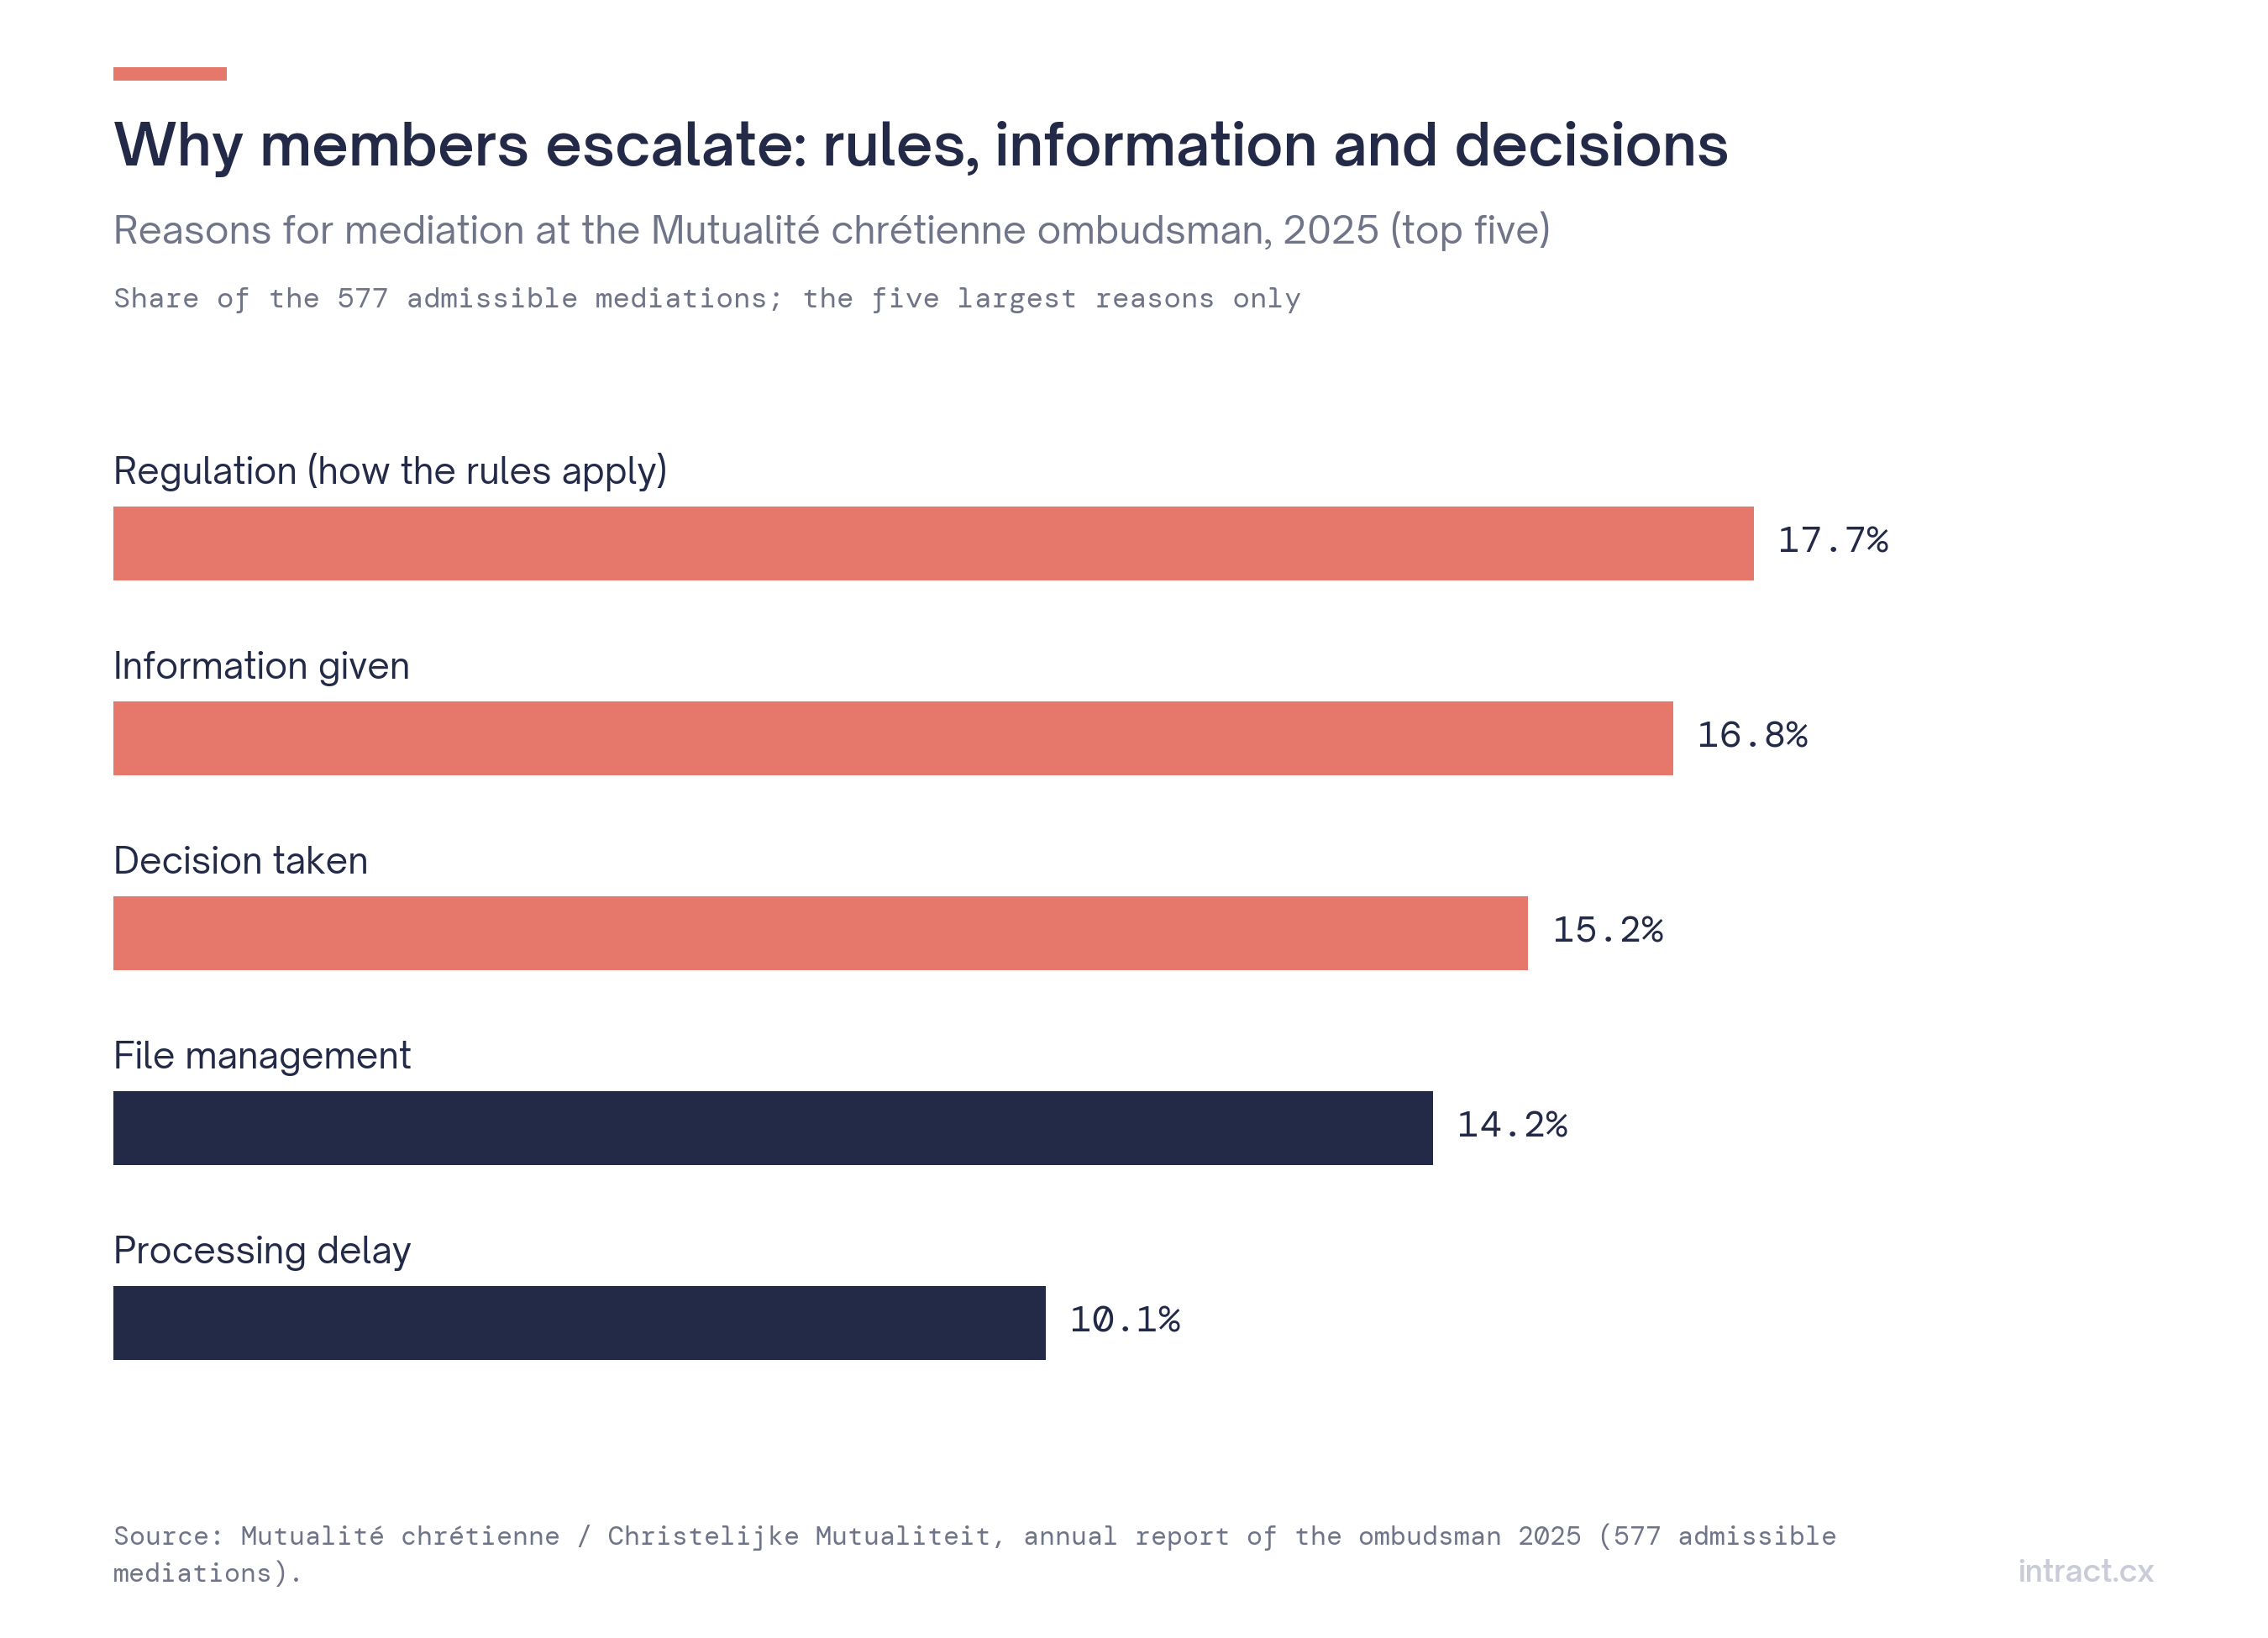 Figure 2. Les cinq principaux motifs de médiation, ombudsman de la Mutualité chrétienne, 2025.
Les principaux motifs sont l'application des règles (17,7 %), l'information donnée (16,8 %), la décision prise (15,3 %), la gestion du dossier (14,2 %) et les délais de traitement (10,1 %). Les indemnités de maladie et d'invalidité constituent le premier thème, suivies de près par les remboursements et l'assurance complémentaire (hospitalisation, dentaire). L'ombudsman relève aussi que de nombreux dossiers évoquent la difficulté à joindre la mutualité, alors que seules 18 plaintes portaient formellement sur l'accessibilité.
Deux des cinq principaux motifs, l'information et les délais, sont précisément ce pour quoi les adhérents appellent avant de se plaindre.
Assureurs santé
Auprès de l'Ombudsman des Assurances belge, les demandes en assurance santé ont atteint 1 205 en 2025, soit +18 %, après 1 022 en 2024.
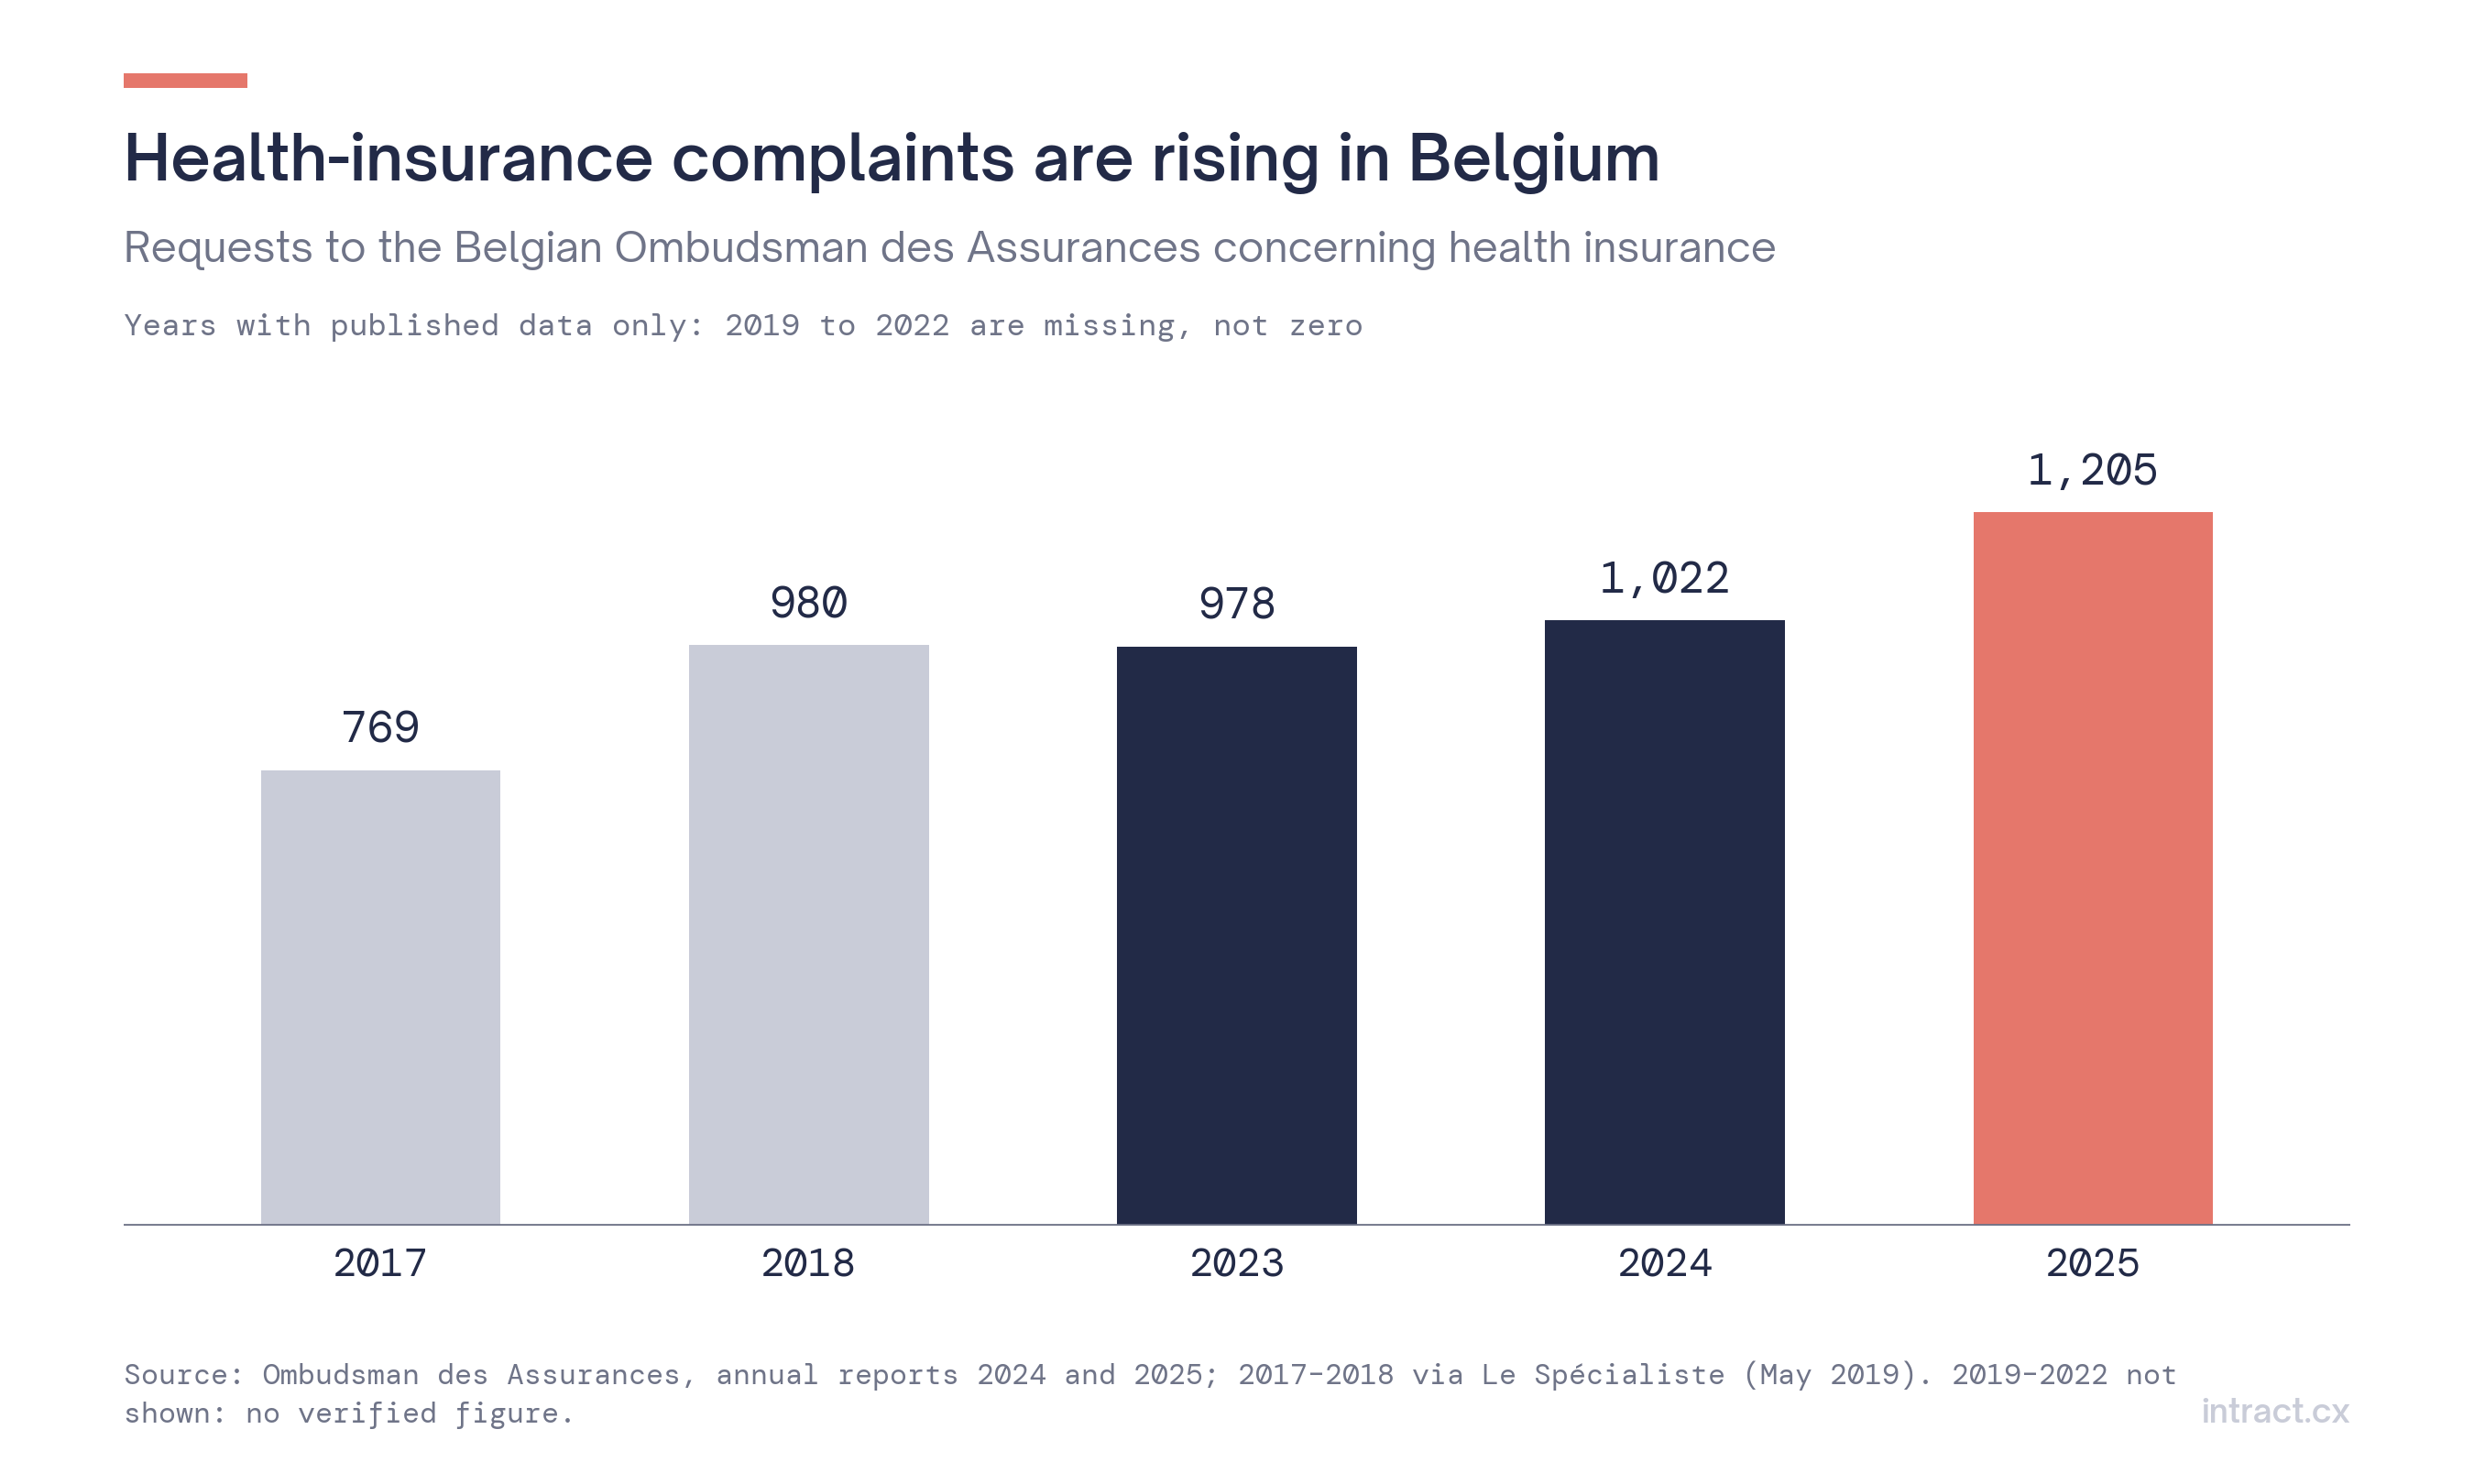 Figure 3. Demandes en assurance santé auprès de l'Ombudsman des Assurances (années avec chiffres publiés).
Les rapports de l'ombudsman font ressortir des thèmes récurrents : hausses de prime liées à l'indexation, à l'âge ou au déménagement vers une région plus chère ; droit de résiliation après une hausse ; longs délais pour les contrôles du médecin-conseil ; et les délais de 30 jours avant et de 90 jours après l'hospitalisation que les adhérents jugent trop courts.
3. Cotisations, renouvellements et résiliations
Belgique : l'indice médical
Plus de 9 millions de Belges disposent d'une assurance hospitalisation. Les assureurs peuvent indexer les primes chaque année selon un indice médical spécifique, si le contrat le prévoit et si l'indice dépasse l'inflation à la consommation. L'indice varie selon le type de couverture : pour 2025, les plafonds étaient de +13,36 % pour une couverture en chambre particulière et de +7,09 % en chambre commune (source : comparateur). Chaque vague d'indexation entraîne une vague d'appels « pourquoi ma prime a-t-elle augmenté ? ».
France : le coût de la résiliation à tout moment
La France a rendu la complémentaire santé résiliable à tout moment après la première année (loi du 14 juillet 2019, en vigueur depuis décembre 2020). Le bilan du CCSF a montré que les résiliations à l'initiative de l'assuré sont passées de 9,5 % des contrats en 2020 à 11,2 % en 2021 et 11,0 % en 2022. Le prix était le principal motif invoqué, et 46 % de ces résiliations concernaient des personnes de 62 ans ou plus.
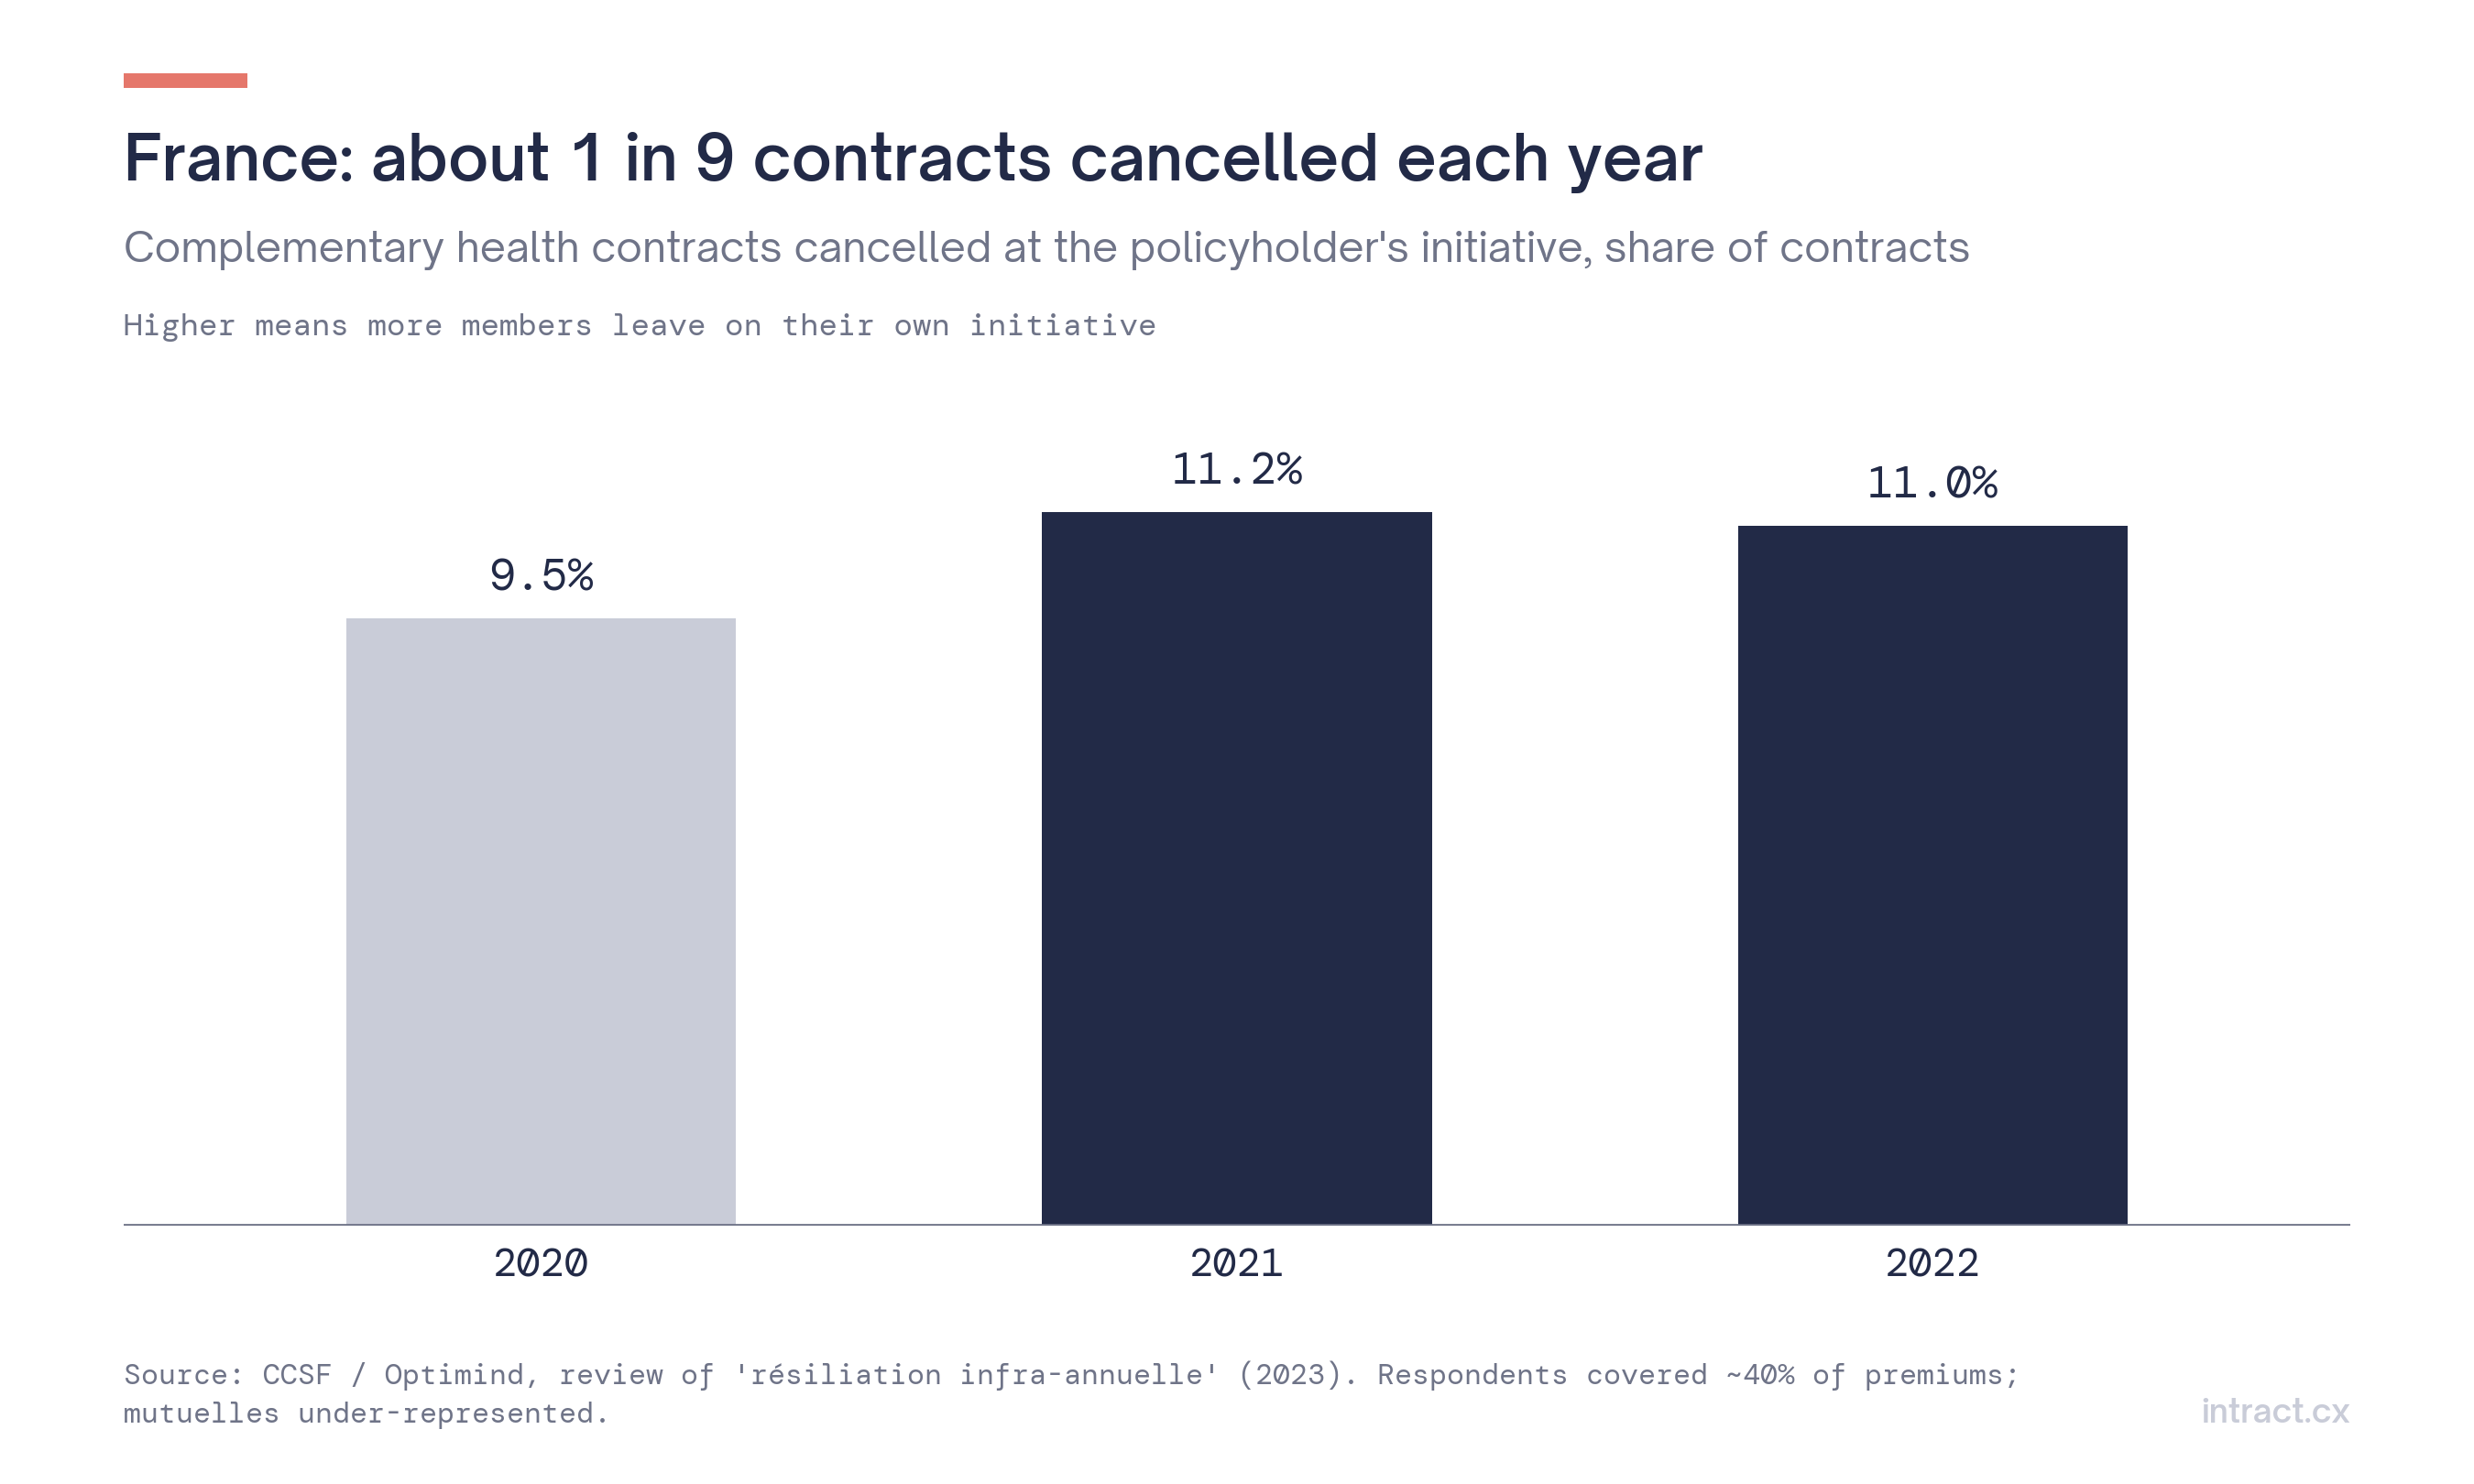 Figure 4. Environ un contrat sur neuf est résilié chaque année par l'assuré.
Dans le même temps, les cotisations ont continué d'augmenter : d'environ +3,4 % en 2022, +4,7 % en 2023, +8,1 % en 2024 et +6 % en 2025, selon la presse, avec environ +4,5 % annoncés pour 2026. La loi de financement de la sécurité sociale pour 2026 a ensuite gelé les cotisations 2026 au niveau de 2025, et des associations de consommateurs ont incité les adhérents à réclamer un remboursement ; le ministère a demandé un avis au Conseil d'État. Peu de choses génèrent autant d'appels qu'une hausse de prix contestée.
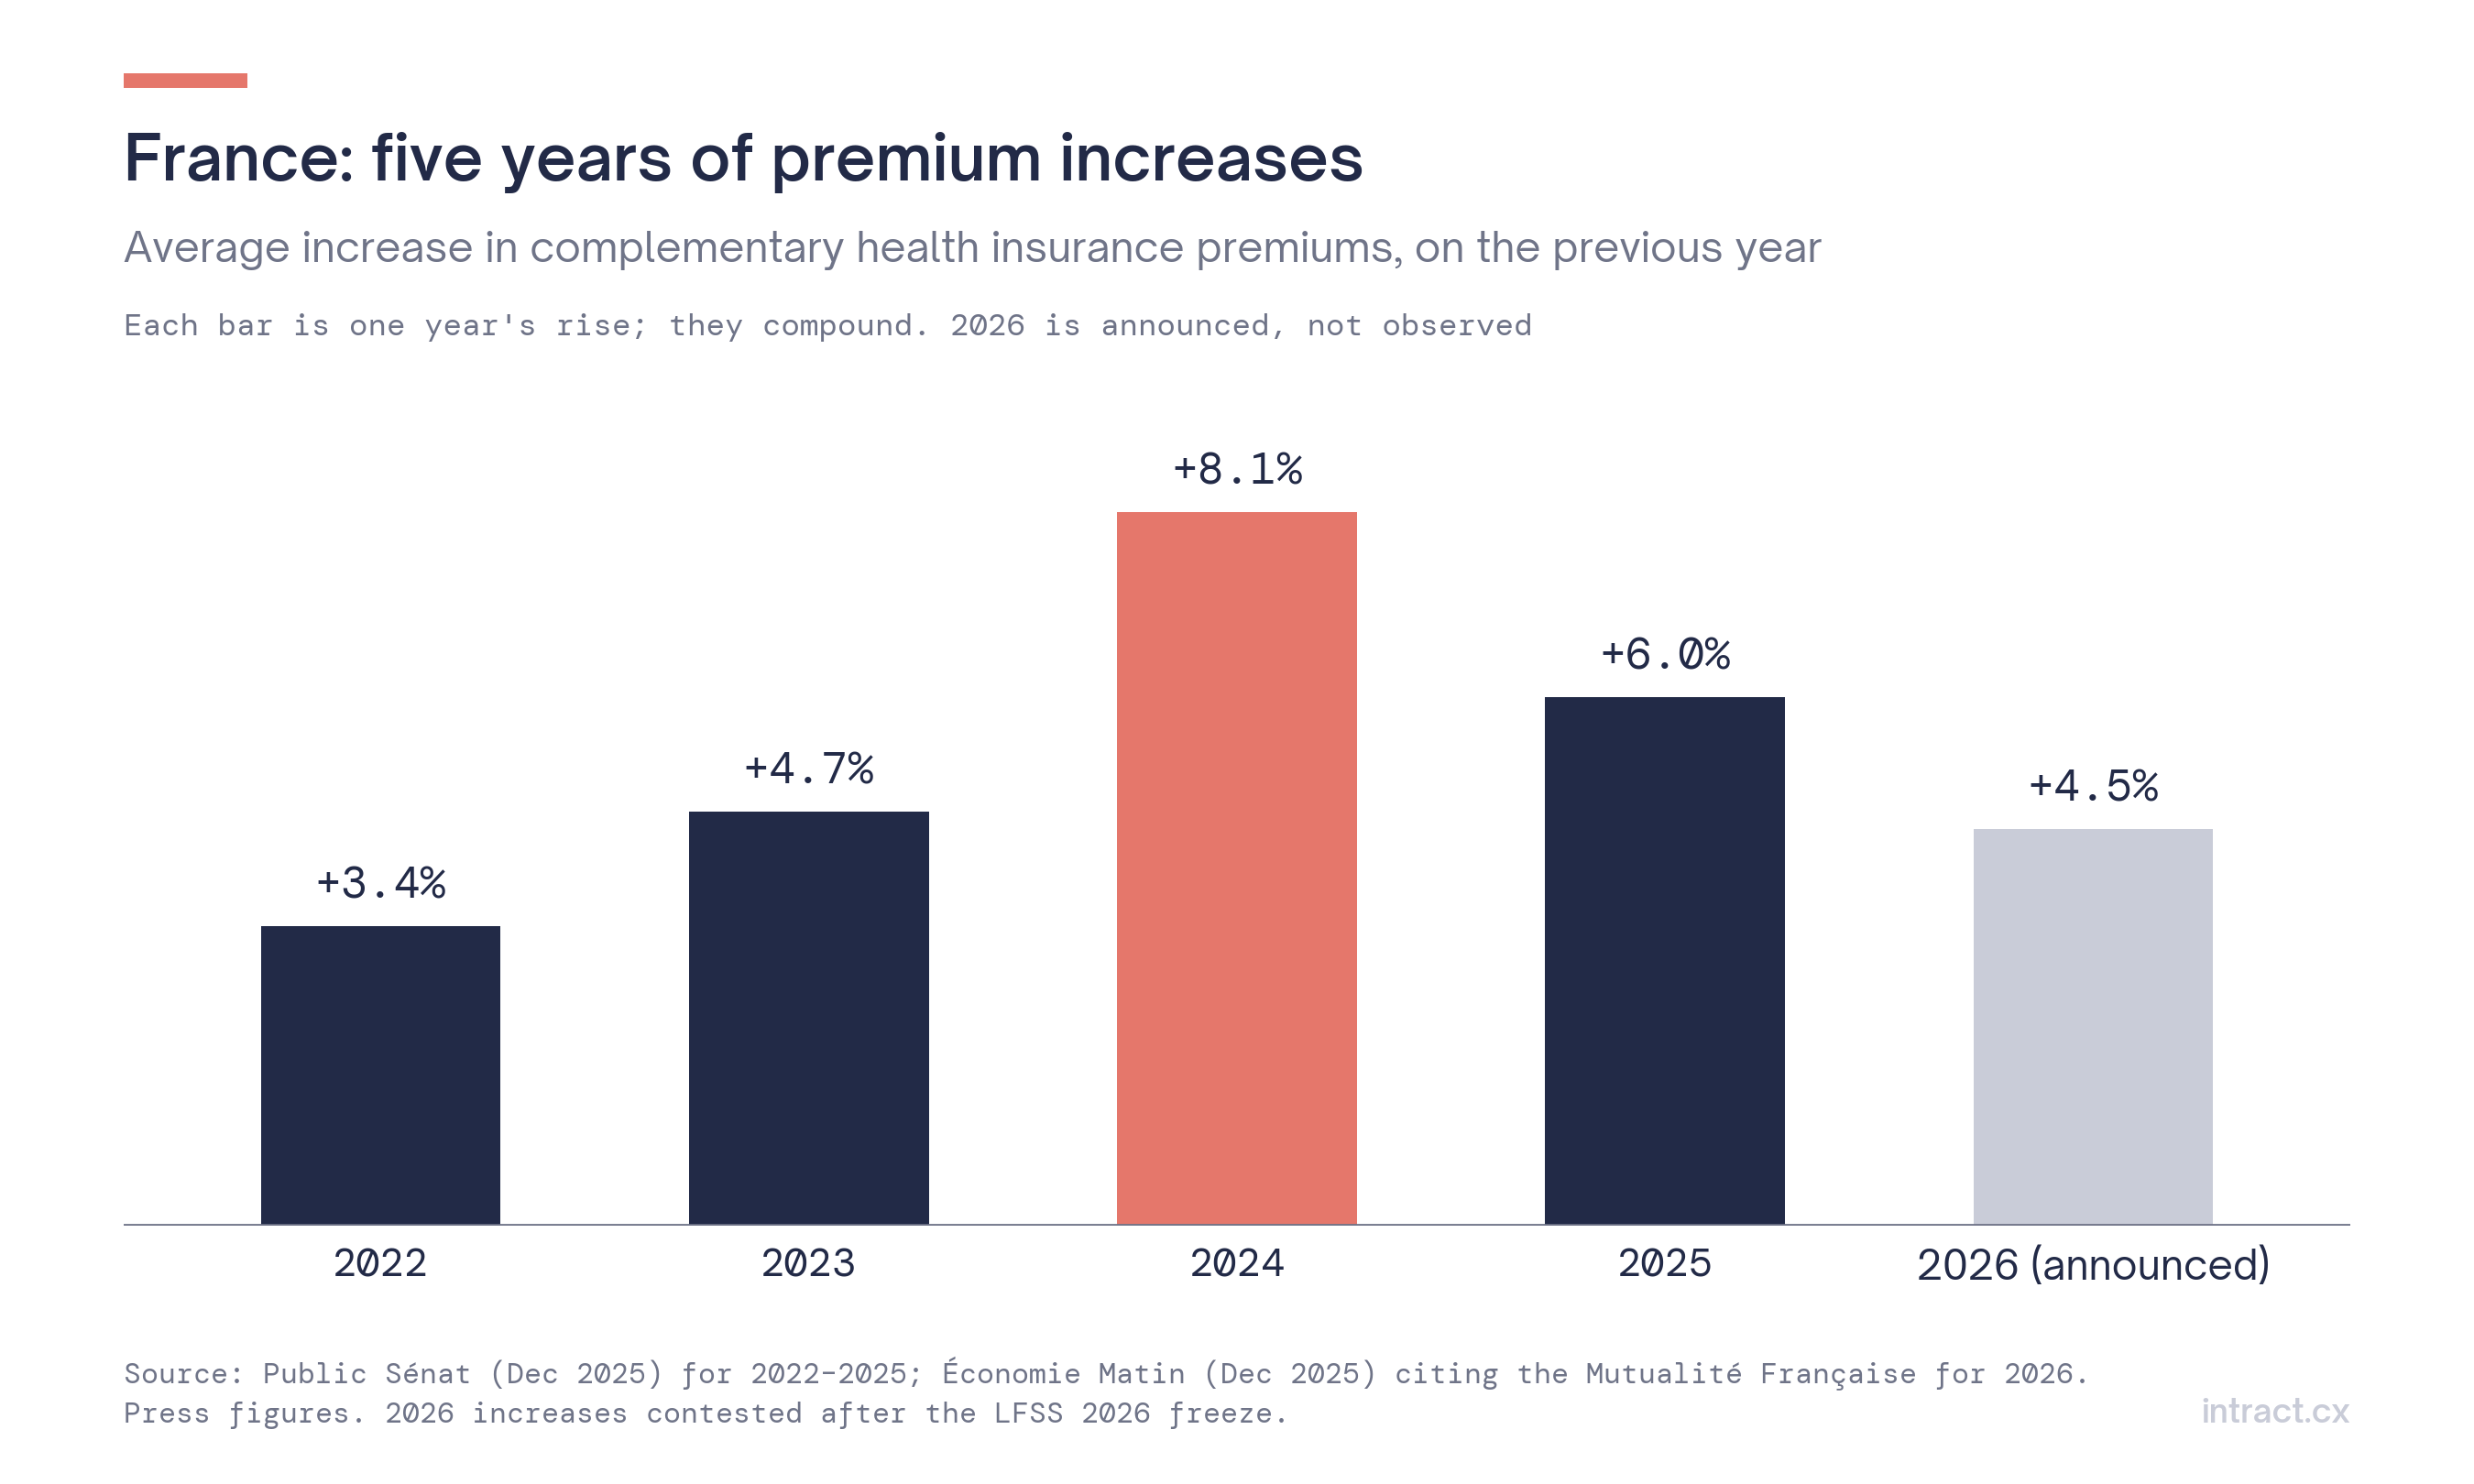 Figure 5. Hausses moyennes des cotisations des complémentaires santé (chiffres de presse).
Le contexte de marché compte : la DREES recense 373 organismes de complémentaire santé totalisant 46,5 Md€ de cotisations en 2024, dont 79 % reversés en prestations. Les demandes relatives à la complémentaire santé adressées à La Médiation de l'Assurance ont presque doublé (+97 %) en 2025, les adhérents peinant à comprendre combien ils seront remboursés.
4. Vendre une complémentaire santé par téléphone : un risque connu
Les contrôles menés en France montrent ce qui peut mal tourner quand une couverture santé est vendue par téléphone. Les enquêtes de la DGCCRF dans le secteur en 2021–2022 ont relevé 34 % d'établissements en anomalie sur 147 contrôlés, et 38 % des vendeurs par téléphone ne respectant pas les droits des consommateurs. Des personnes âgées se sont vu vendre de nouveaux contrats présentés comme un simple avenant à leur mutuelle existante, et certains contrats ont été signés en un seul appel malgré le délai légal de 24 heures.
Pour tout assureur santé qui vend ou renouvelle par téléphone, la même logique de conformité que pour les autres assurances s'applique : besoins recueillis, garanties et exclusions expliquées, délais de carence indiqués, droit de rétractation mentionné (voir notre article sur la conformité de la vente d'assurance par téléphone).
5. Ce que les appels des adhérents peuvent vous apprendre, si quelqu'un les écoute
| Question | Ce qu'il faut extraire de chaque appel | Qui l'utilise |
|---|---|---|
| Pourquoi les adhérents appellent-ils ? | Motif de contact : état du remboursement, montant, couverture, cotisation, résiliation, documents, tiers payant | Opérations, planification |
| Quelles règles les déroutent ? | La prestation ou la règle évoquée + signal « je n'ai pas compris » | Produit, communication |
| Où les délais font-ils mal ? | Retard de remboursement ou de dossier évoqué, nombre de contacts précédents | Opérations |
| Qui est sur le point de partir ? | Intention de résiliation, objection sur le prix, concurrent cité | Fidélisation |
| Quels appels sont en réalité des réclamations ? | Insatisfaction, mention de l'ombudsman ou du médiateur | Service réclamations |
| Les ventes par téléphone sont-elles conformes ? | Checklist par appel de vente ou de renouvellement | Conformité |
Les données des ombudsmans montrent que ces thèmes arrivent en médiation des mois plus tard. Dans les appels, ils apparaissent la semaine même.
6. Un mot sur les données de santé
Les appels des adhérents mentionnent souvent des diagnostics, des traitements et des séjours à l'hôpital. Au sens du RGPD, les données de santé constituent une catégorie particulière (art. 9), et la Cour de justice de l'UE a jugé que les données permettant d'inférer des informations de santé, même avec une certaine probabilité, en font aussi partie. En France, héberger des données de santé pour le compte de tiers peut en outre exiger une certification HDS au titre du code de la santé publique. Tout projet d'analyse des appels d'adhérents devrait commencer par une analyse d'impact relative à la protection des données et une vision claire du lieu d'hébergement des données et des personnes qui y ont accès.
Comment Intract vous accompagne
Intract transcrit et analyse chaque appel d'adhérent qu'il reçoit (nativement depuis Aircall ou Vonage, ou via son API) et produit une fiche structurée : résumé, impact business, sentiment, urgence et risque de départ. Les réclamations sont mises en évidence sur le profil de l'adhérent, dans les filtres, les tableaux de bord et les alertes Teams. Votre taxonomie de motifs de contact (remboursement, cotisation, couverture, résiliation…) fonctionne comme un classificateur no-code, testé sur vos appels avant la mise en production ; les appels de renouvellement et d'affiliation peuvent être évalués selon une checklist. Les tableaux de bord affichent les motifs et les signaux de réclamation par équipe et par période, une alerte Microsoft Teams peut prévenir le service réclamations lorsqu'un adhérent mentionne l'ombudsman, et des rapports périodiques regroupent les problèmes récurrents, chaque affirmation étant reliée aux appels dont elle provient. Les données sont hébergées dans l'UE, avec une conservation de l'audio configurable ; l'interface est disponible en français, en néerlandais, en allemand et en anglais.
Votre équipe peut transmettre des métadonnées métier (type de contrat, produit) avec chaque appel via l'API.
FAQ
Pour quels motifs les adhérents appellent-ils le plus leur assureur santé ? Il n'existe pas de référence publique neutre. Les rapports des ombudsmans pointent les remboursements, les règles et l'information, les délais, les cotisations et les résiliations ; vos propres appels vous donneront la répartition exacte.
Pouvons-nous définir ce qui constitue une réclamation ? Oui : votre définition, rédigée une fois et testée sur vos appels.
Où sont stockées les conversations avec les adhérents ? Dans l'UE. Vérifiez avec votre DPO les exigences d'hébergement des données de santé dans votre pays.
Méthodologie et sources
Les chiffres de contacts proviennent des rapports annuels de chaque mutualité et ne sont pas comparables d'un organisme à l'autre (périmètres et années différents). Les chiffres des ombudsmans sont ceux publiés pour chaque année ; 2019–2022 ne sont pas présentés car nous n'avons pas pu les vérifier. Les hausses de cotisations en France proviennent d'articles de presse citant des données de la Mutualité Française. La page 2025 de l'Ombudsman des Assurances décrit le total comme stable tout en citant +13 % ; nous n'utilisons que le chiffre relatif à l'assurance santé.
- Mutualité chrétienne, Rapport annuel 2022 ; Rapport annuel 2025 de l'ombudsman
- Mutualités Libres, Rapport annuel 2025
- Solidaris Wallonie, Rapport moral 2024 ; Solidaris Brabant, Rapport moral 2025
- Ombudsman des Assurances, Rapport annuel 2025 et 2024 ; Le Spécialiste, chiffres 2018
- Assuralia, L'assurance hospitalisation ; Selectra, Hausse assurance hospitalisation
- CCSF / Optimind, Résiliation infra-annuelle santé (2023)
- DREES, Principaux enseignements 2025
- Public Sénat, Cotisations des mutuelles (déc. 2025) ; Économie Matin, Hausses 2026 ; Moneyvox, Gel 2026 et Conseil d'État
- La Médiation de l'Assurance, Rapport annuel 2025, communiqué
- DGCCRF, Bilan 2021–2022 des enquêtes
- CNIL, Données de santé ; CJUE C-21/23, Lindenapotheke (2024)