En bref
À chaque appel de vente d'assurance, vérifiez que le conseiller se présente, interroge le client sur ses besoins avant de présenter le produit, indique que l'assurance est facultative, annonce le coût, les exclusions et le délai de rétractation, confirme l'envoi des documents et répond aux hésitations au lieu de passer en force. Les superviseurs y regardent de près : l'EIOPA a constaté que seuls 18 % environ des primes d'assurance emprunteur liées au crédit à la consommation étaient reversés en sinistres (2018–2020) et a émis une mise en garde formelle sur les ventes liées et la vente sous pression. Au Royaume-Uni, le scandale PPI a conduit à plus de 38 milliards de livres sterling d'indemnisations. Ce guide couvre la DDA, les règles de vente à distance et les règles françaises de démarchage, une checklist en 10 points et la manière d'en faire une preuve. Il ne s'agit pas d'un conseil juridique.
Une vente par téléphone ne laisse qu'une seule trace complète de ce qui a été dit au client : l'appel lui-même. Les régulateurs le savent. C'est pourquoi les textes européens qui encadrent la distribution d'assurances traitent la vente par téléphone comme un cas à part, et pourquoi le superviseur européen de l'assurance a ciblé un produit souvent vendu par téléphone par les prêteurs : l'assurance emprunteur.
Cet article présente ce qu'exigent les règles, ce que les superviseurs ont constaté en y regardant de près, et une checklist pratique à vérifier à chaque appel. Il ne s'agit pas d'un conseil juridique ; vérifiez la transposition nationale qui vous concerne.
Chiffres clés
| Indicateur | Valeur | Source |
|---|---|---|
| Part des primes d'assurance emprunteur (crédit à la consommation) reversée en sinistres (UE, 2018–2020) | ~18 % | Revue thématique de l'EIOPA, 2022 |
| Sur 1 € de prime unique d'assurance emprunteur (crédit à la consommation) : aux banques / aux assureurs / en sinistres | 40 c / 35 c / 11 c | EIOPA, 2022 |
| Commission sur l'assurance des cartes de crédit (part de la prime) | 70–80 % | EIOPA, 2022 |
| Indemnisations PPI versées au Royaume-Uni | 38 Md£ et plus | FCA, 2020 |
| Part des primes vie individuelles belges vendues par les banques | 46,1 % | Assuralia, données 2024 |
| Produits d'assurance belges adaptés après les revues « value for money » de la FSMA | 234 | Rapport annuel 2025 de la FSMA (couverture presse) |
1. Les règles qui s'appliquent à une vente par téléphone
La directive sur la distribution d'assurances (DDA)
La DDA (directive (UE) 2016/97) fixe le socle de règles de conduite pour quiconque vend de l'assurance dans l'UE. Les articles qui se traduisent directement en contrôles au niveau de l'appel :
| Article | Obligation | Ce que cela signifie lors d'un appel |
|---|---|---|
| Art. 17 | Agir de manière honnête, loyale et professionnelle, au mieux des intérêts du client | Pas de pression, pas de présentation trompeuse |
| Art. 19 | Informations précontractuelles, dont la nature de la rémunération et l'existence ou non d'un conseil | Le conseiller dit qui il est et comment il est rémunéré |
| Art. 20 | Identifier les exigences et les besoins du client ; tout contrat proposé doit être cohérent avec ceux-ci | Les questions sur les besoins sont posées avant la présentation du produit |
| Art. 20 | Document d'information normalisé (IPID) pour les produits non-vie | Les caractéristiques principales et les exclusions sont abordées |
| Art. 23(7) | La vente par téléphone suit les règles européennes de commercialisation à distance ; informations sur un support durable immédiatement après la conclusion | Les documents sont envoyés, et le conseiller le dit |
| Art. 24 | Ventes croisées : indiquer si les composantes peuvent être achetées séparément, avec leurs coûts | « Vous pouvez souscrire le prêt sans l'assurance » est dit explicitement |
Commercialisation à distance de services financiers
L'article 23(7) de la DDA renvoie aux règles de commercialisation à distance. Celles-ci ont été refondues par la directive (UE) 2023/2673, applicable à partir du 19 juin 2026. Points pertinents pour les appels :
- Un droit de rétractation de 14 jours calendaires (30 jours pour les produits de retraite individuels). Si les informations requises n'ont jamais été fournies, le délai peut être prolongé jusqu'à 12 mois et 14 jours.
- Un droit à des explications adéquates avant le contrat, y compris sur les conséquences d'un retard ou d'un défaut de paiement, la charge de la preuve incombant au professionnel.
Renonciation en assurance vie
Par ailleurs, Solvabilité II, art. 186 accorde aux souscripteurs d'assurance vie un délai de renonciation de 14 à 30 jours, fixé par chaque État membre.
France : règles spécifiques au démarchage téléphonique en assurance
Depuis le 1er avril 2022, les règles françaises sur le démarchage téléphonique en assurance (issues de la loi du 8 avril 2021 et de ses décrets) imposent de recueillir l'accord du consommateur en début d'appel, de l'informer que l'appel est enregistré, de conserver l'enregistrement pendant deux ans lorsqu'un contrat est conclu, et interdisent toute signature pendant l'appel ou dans les 24 heures suivant la réception des documents. Un régime plus large de consentement préalable au démarchage téléphonique s'applique à partir du 11 août 2026, avec des amendes pouvant atteindre 375 000 € par appel pour les entreprises. Les appels aux clients existants portant sur leur contrat en sont exemptés.
2. Ce que les superviseurs ont constaté : le cas de l'assurance emprunteur
En octobre 2022, l'EIOPA a publié une revue thématique de l'assurance emprunteur (CPI) vendue par les banques, portant sur 174 assureurs et 145 banques. L'assurance emprunteur est l'assurance vendue avec un crédit immobilier, un crédit à la consommation ou une carte de crédit, souvent au moment de l'octroi du prêt et souvent par téléphone.
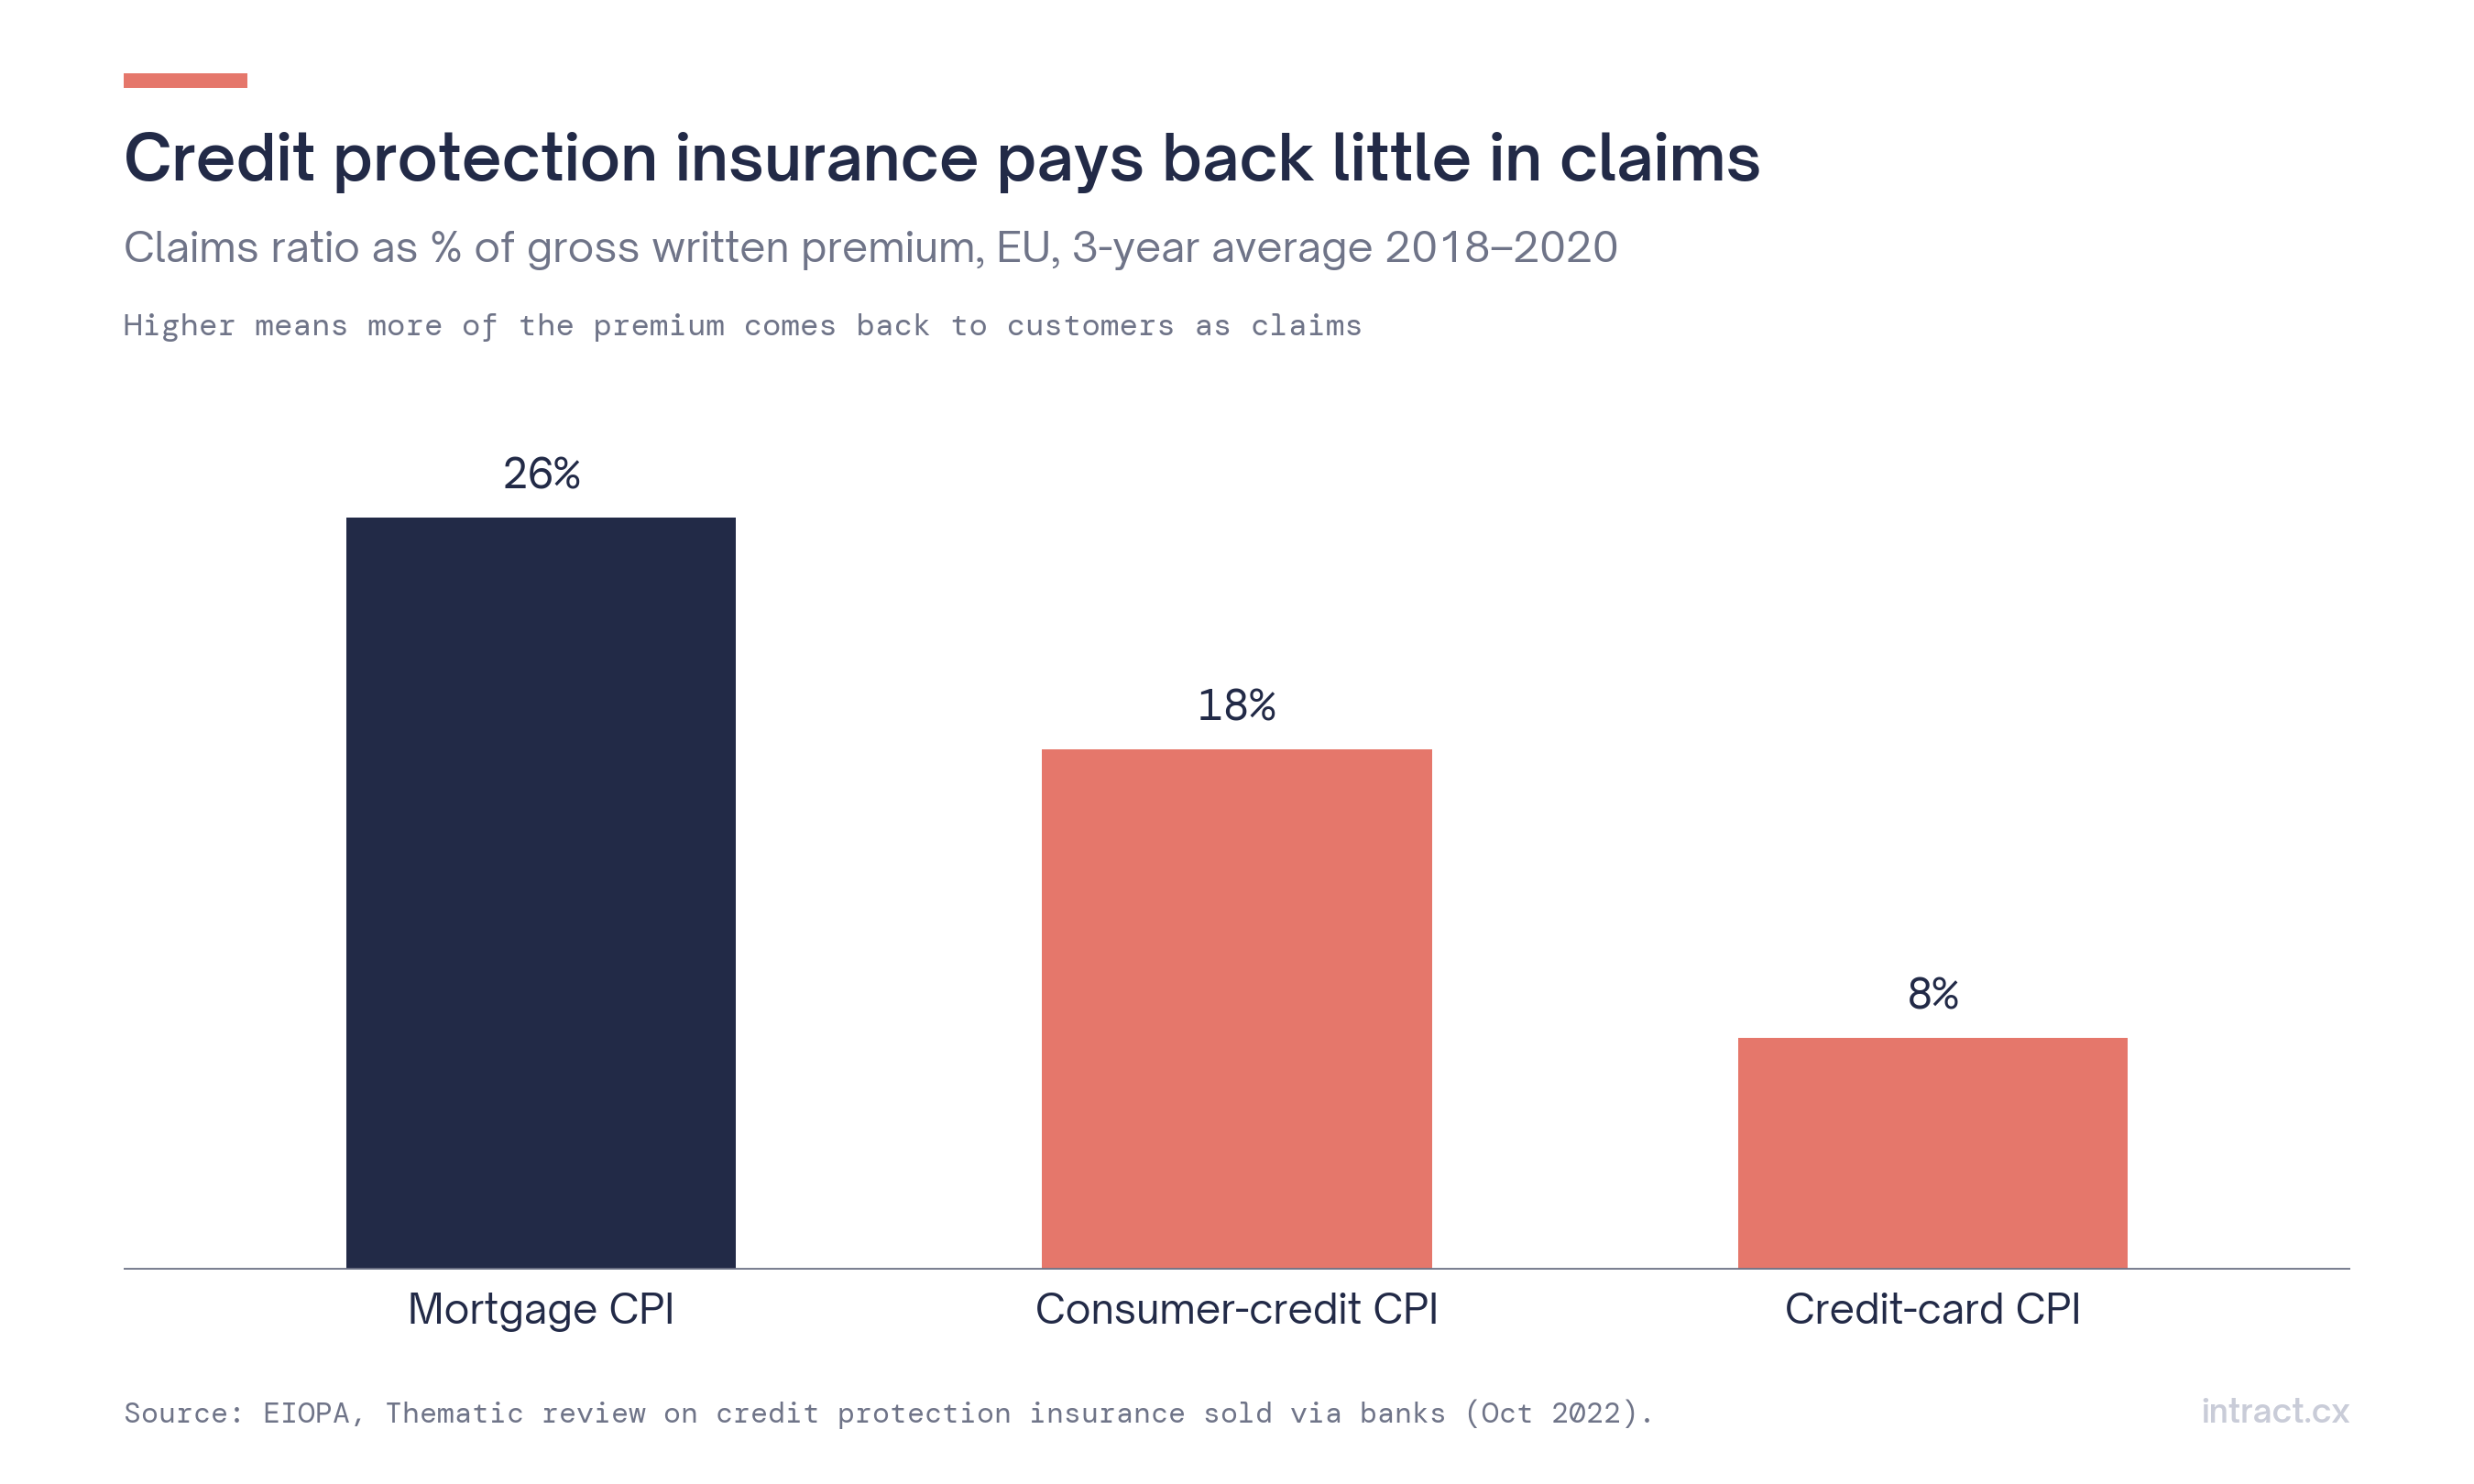 Figure 1. Sinistres versés en part de la prime, moyenne sur 3 ans 2018–2020.
Les ratios de sinistralité étaient faibles partout : environ 26 % pour l'assurance emprunteur immobilière, 18 % pour celle liée au crédit à la consommation et 8 % pour celle liée aux cartes de crédit. Autrement dit, 74 % à 92 % des primes sont allés aux coûts et aux bénéfices.
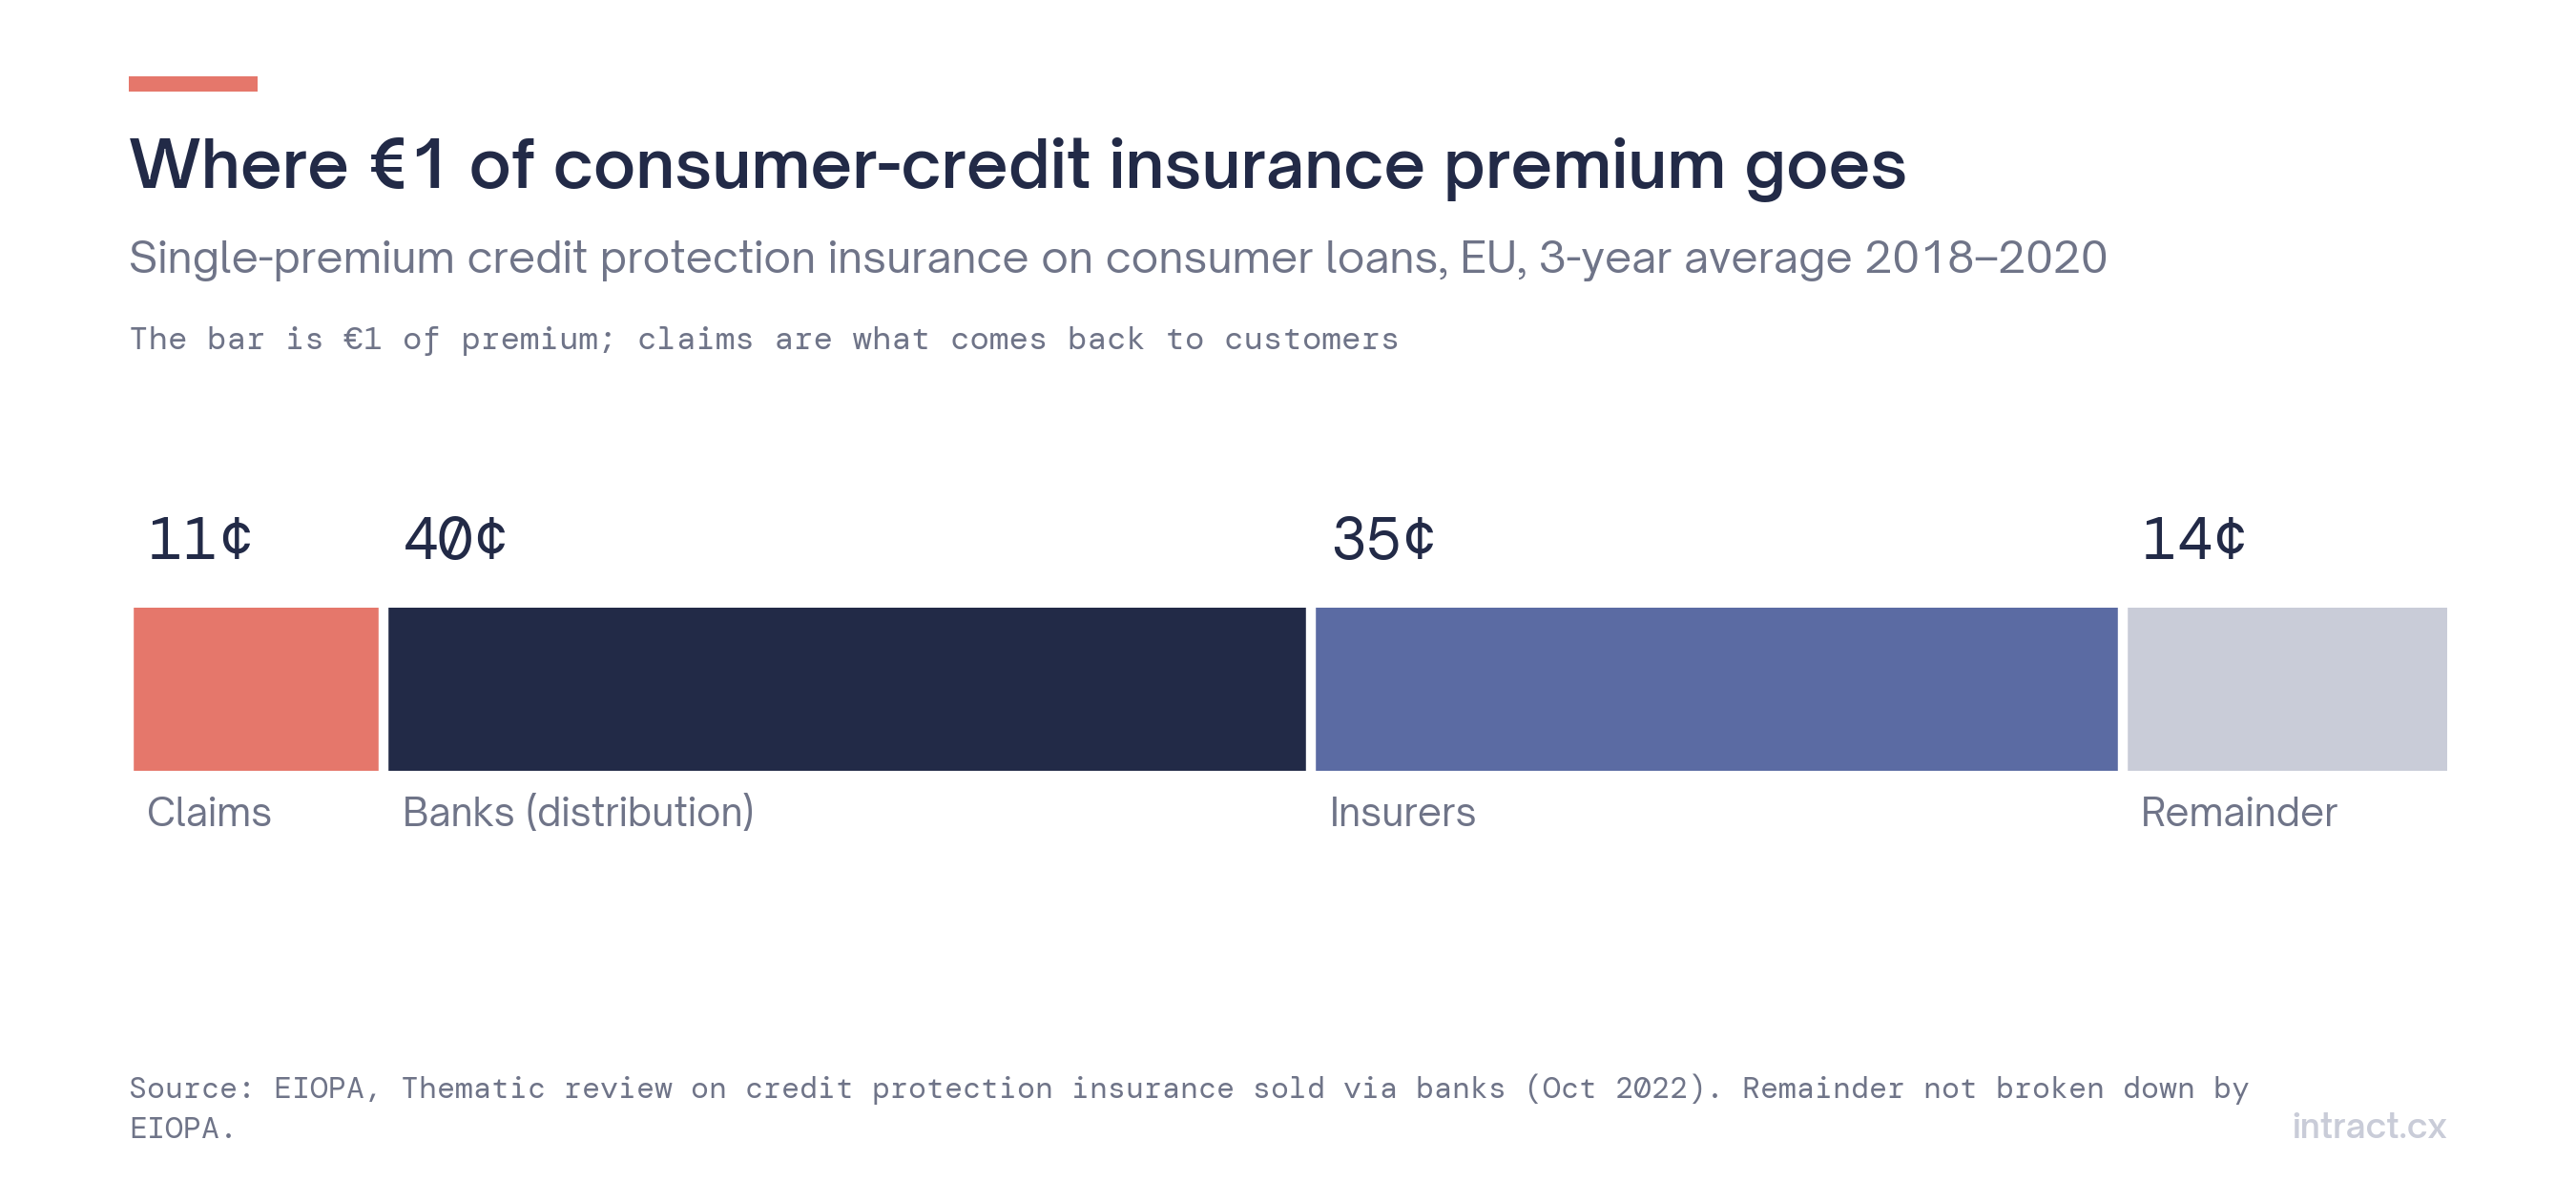 Figure 2. Assurance emprunteur à prime unique liée au crédit à la consommation : les banques perçoivent environ 40 centimes par euro, les clients environ 11 centimes en sinistres.
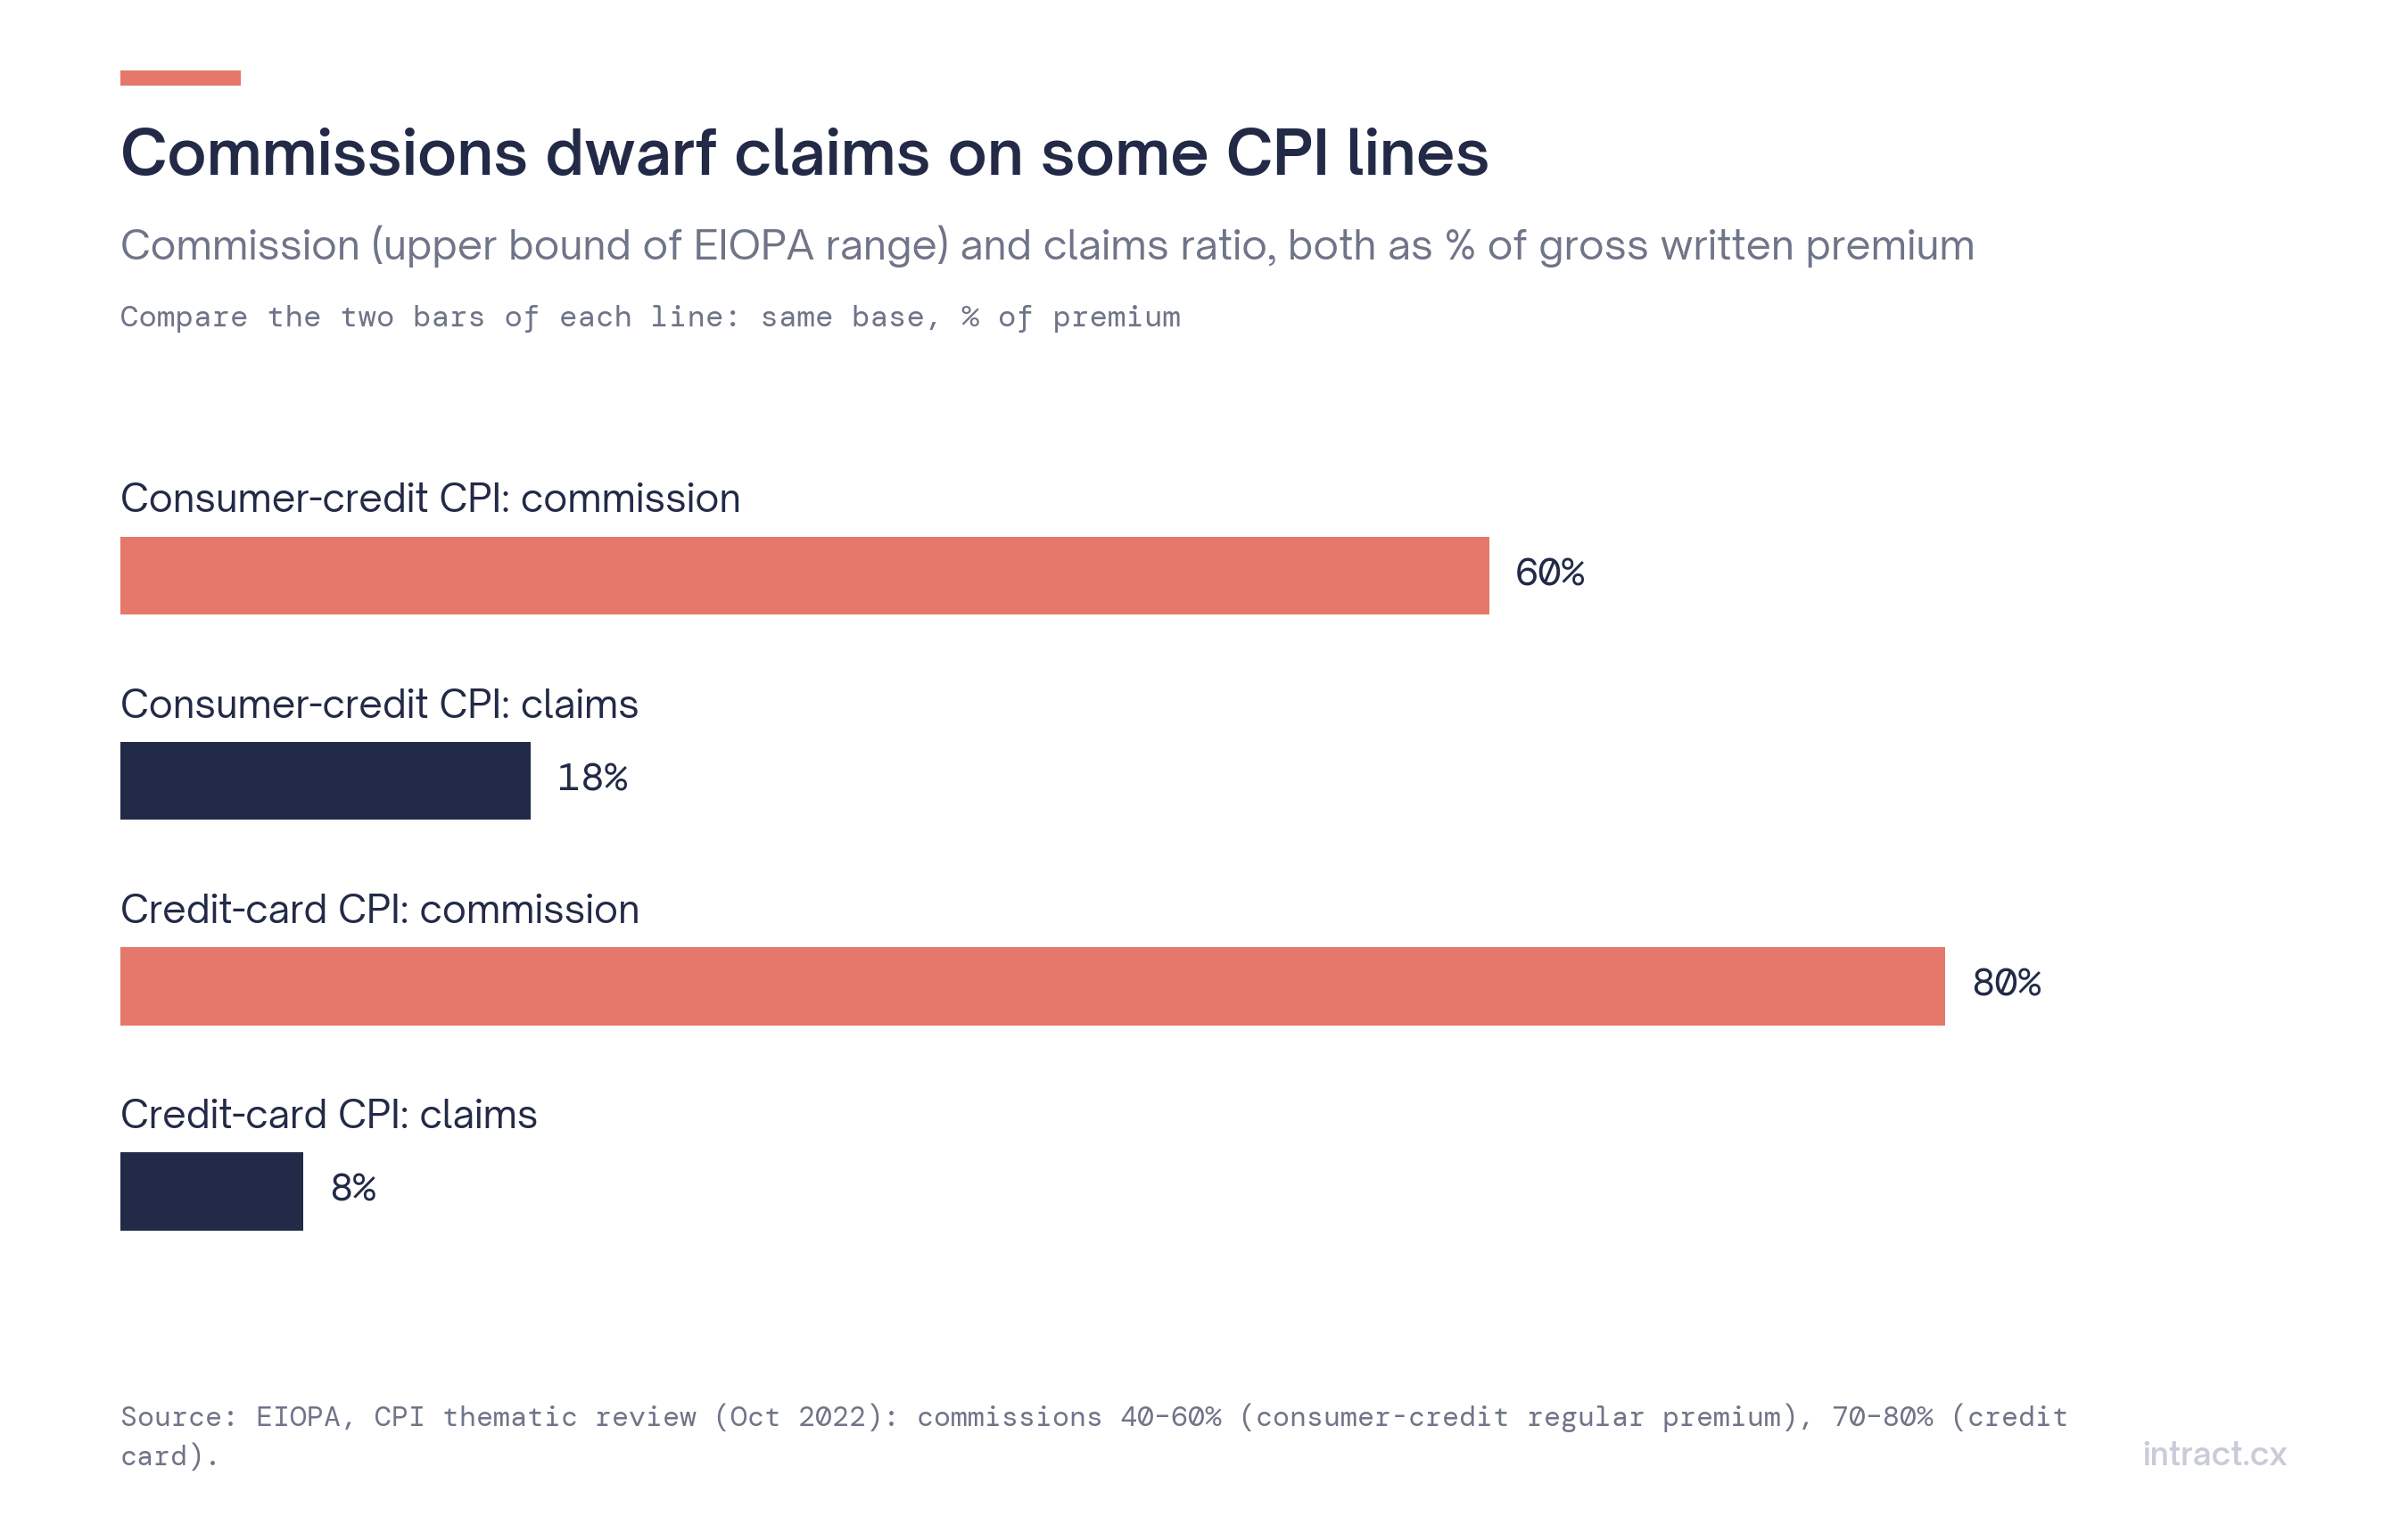 Figure 3. Les commissions atteignent 40–60 % de la prime pour l'assurance emprunteur liée au crédit à la consommation et 70–80 % pour celle liée aux cartes de crédit (bornes supérieures représentées).
L'EIOPA a constaté que 83 % des banques vendent l'assurance emprunteur liée au crédit, et a adressé une mise en garde formelle aux assureurs et aux banques concernant les conflits d'intérêts, les ventes liées, la vente sous pression et les informations trompeuses. Le marché est important : 5,5 milliards d'euros de primes d'assurance emprunteur liées au crédit à la consommation, pour 44 millions de contrats en 2020.
Le Royaume-Uni montre ce que cela peut coûter. L'assurance de remboursement de crédit (PPI), proche cousine de l'assurance emprunteur, a donné lieu à plus de 38 milliards de livres sterling d'indemnisations et plus de 32 millions de réclamations.
3. Pourquoi c'est important en Belgique
Les banques sont un canal majeur de distribution d'assurances en Belgique. En 2024, la bancassurance représentait 46,1 % des primes vie individuelles, devant les courtiers (44,1 %).
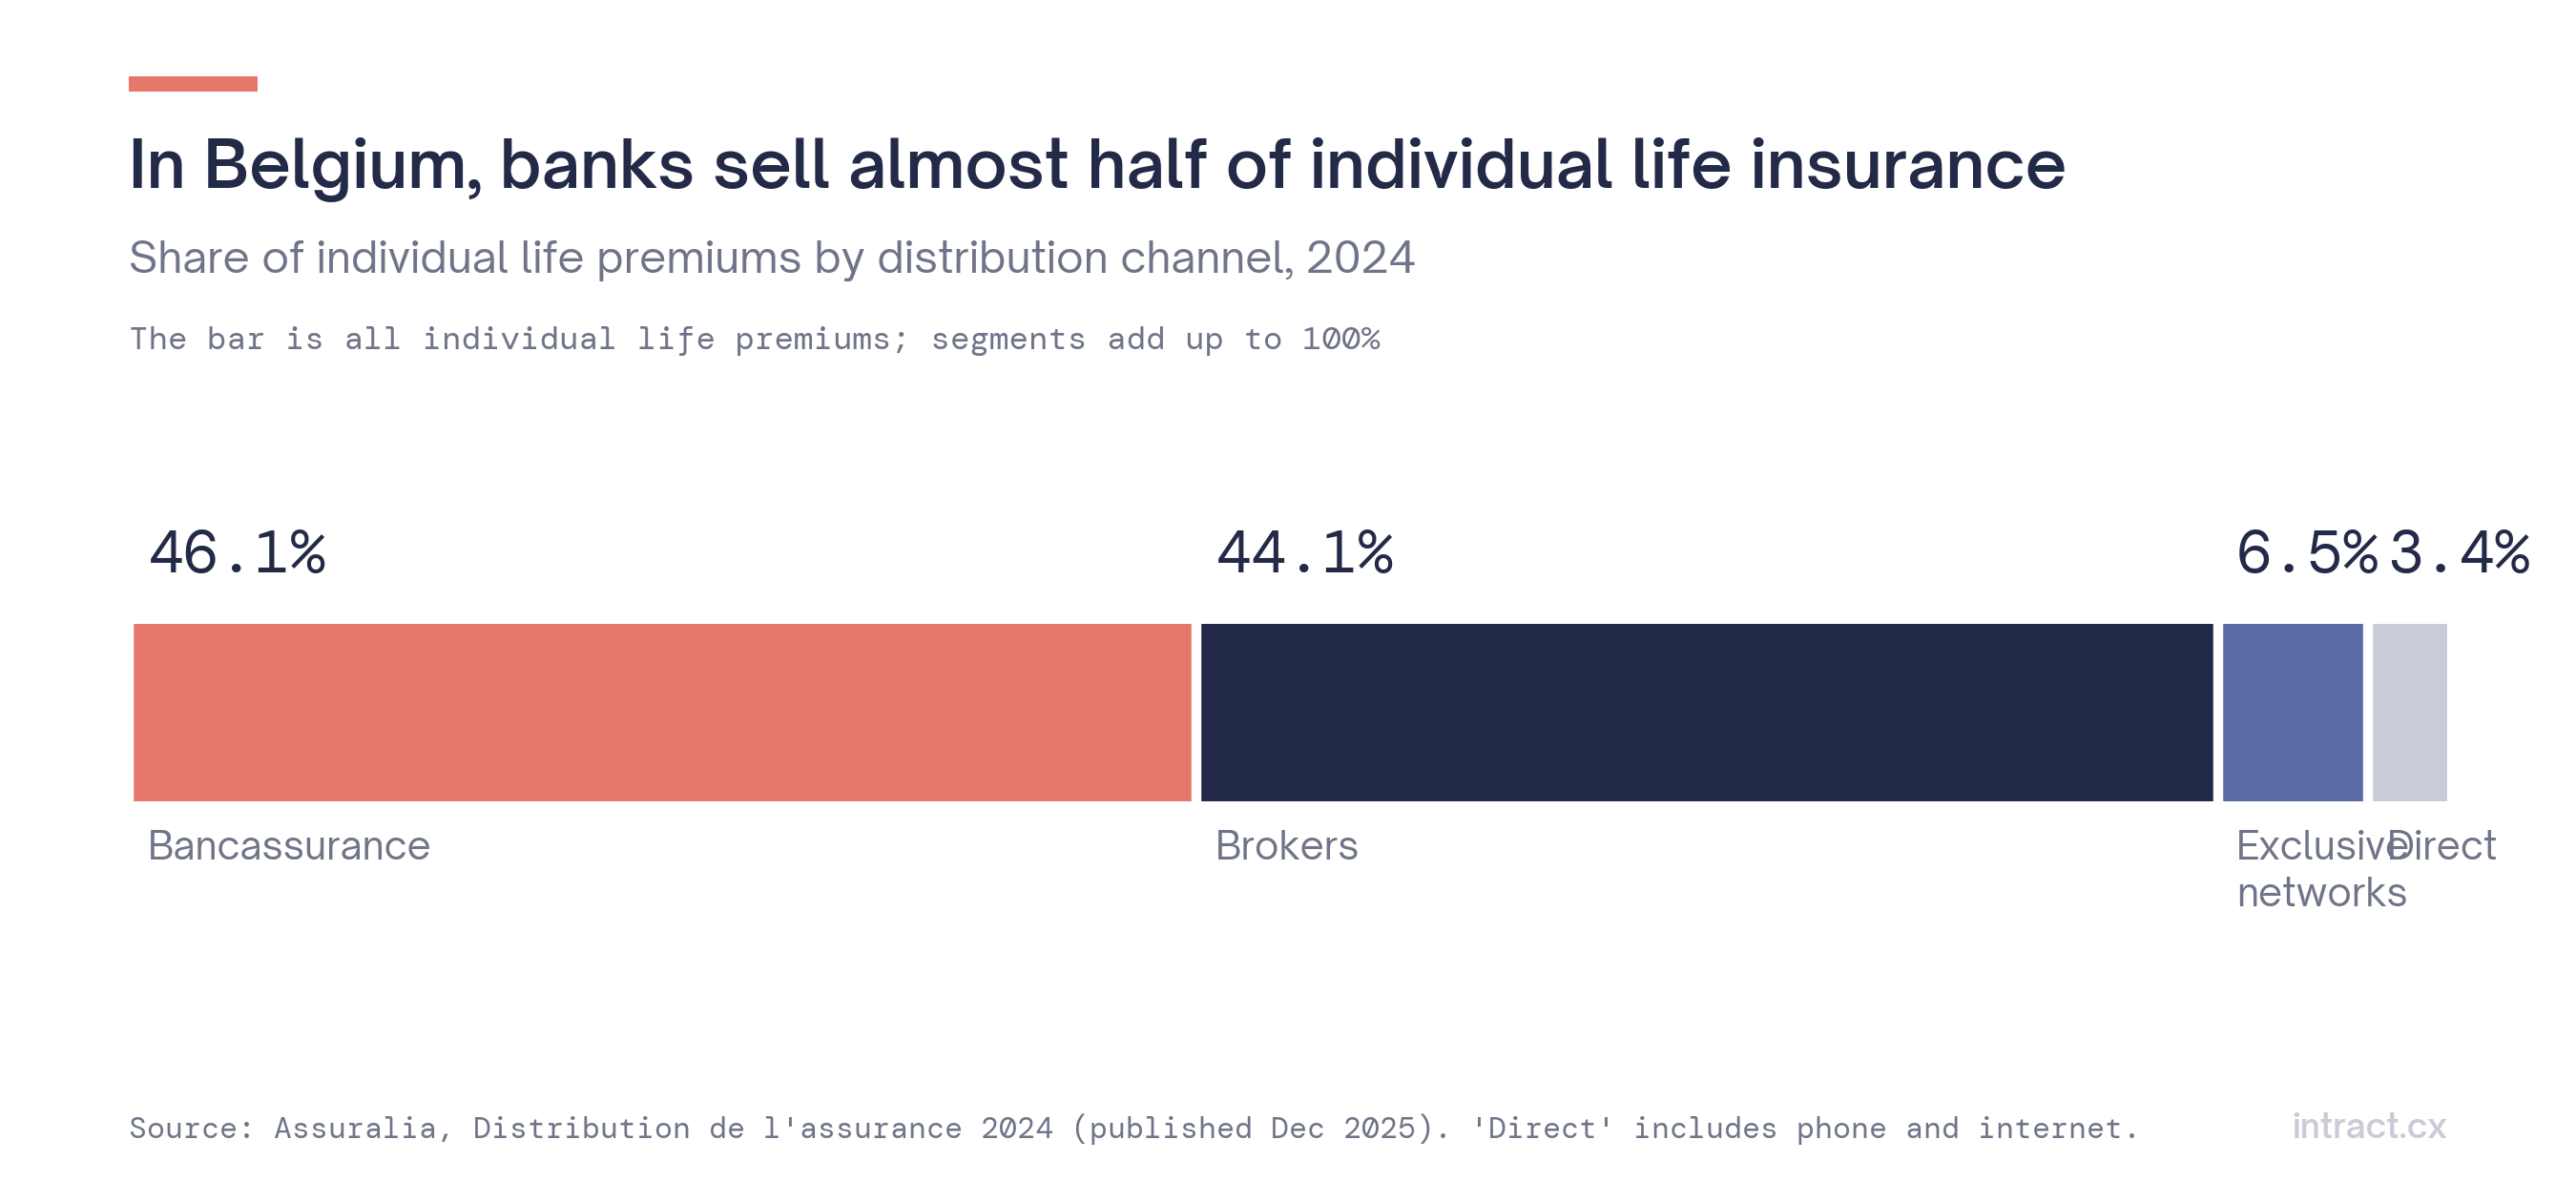 Figure 4. Primes vie individuelles par canal, Belgique, 2024.
La FSMA s'est montrée active sur la valeur des produits. Selon la couverture presse de son rapport annuel 2025, ses revues « value for money » menées depuis 2022 ont conduit à adapter 234 produits d'assurance, dont environ un tiers ont été retirés. Parmi les produits non-vie dont le ratio de sinistralité était inférieur à 30 %, 50 des 56 produits examinés ont été retirés. La FSMA a aussi sanctionné un distributeur dont le personnel vendant des assurances à titre accessoire n'avait pas réussi les tests de connaissances requis.
Le fil conducteur : les superviseurs demandent de plus en plus aux entreprises de montrer non seulement qu'un processus existe, mais qu'il est appliqué, vente par vente.
4. La checklist : ce qu'il faut vérifier à chaque appel de vente d'assurance
Transformez les règles en questions auxquelles un évaluateur, humain ou automatisé, peut répondre par OK / non OK, avec une citation.
| # | Contrôle | Règle concernée | Manquement typique |
|---|---|---|---|
| 1 | Le conseiller se présente, présente l'entreprise et précise à quel titre il intervient | DDA art. 19 | Oublié lors des appels sortants |
| 2 | (France) Accord pour poursuivre et information sur l'enregistrement en début d'appel | Règles françaises de démarchage | Dit après le début de l'argumentaire |
| 3 | Besoins et situation du client demandés avant la présentation du produit | DDA art. 20 | Besoins supposés, jamais demandés |
| 4 | Caractère facultatif indiqué : le prêt n'exige pas cette assurance | DDA art. 24 | « Elle va avec le prêt » |
| 5 | Coût mensuel ou total annoncé clairement | DDA art. 19–20, règles de vente à distance | Seul le coût journalier est donné |
| 6 | Principales exclusions et délais de carence mentionnés | Contenu de l'IPID | Exclusions renvoyées aux documents |
| 7 | Délai de rétractation / de renonciation mentionné avec sa durée | Directive 2023/2673, Solvabilité II art. 186 | Pas mentionné du tout |
| 8 | Documents envoyés sur un support durable, et le conseiller le dit | DDA art. 23(7) | Aucune confirmation |
| 9 | L'hésitation ou l'incompréhension du client est prise en compte, sans passage en force | DDA art. 17 | « On le met en place, tout simplement » |
| 10 | (France) Aucune signature pendant l'appel ni dans les 24 heures | Règles françaises de démarchage | Signature recueillie en direct |
Deux points méritent une attention particulière, car ce sont les plus difficiles à vérifier sur un échantillon : le n° 3 (les besoins avant le produit) dépend de l'ordre de la conversation, et le n° 9 (l'hésitation) est un jugement sur le client, pas sur le script du conseiller. Les deux sont invisibles dans le CRM et n'existent que dans l'appel.
5. De la checklist à la preuve
Une checklist ne prouve rien si elle n'est appliquée qu'à 2–5 % des appels (voir notre article sur l'échantillonnage en contrôle qualité). Ce qu'un auditeur ou un superviseur demandera, c'est : sur quelle part des ventes chaque point a-t-il été respecté, par quelle équipe, sur quelle période, et pouvez-vous montrer les appels où il ne l'a pas été ?
Cela suppose trois choses :
- Chaque appel de vente évalué, point par point.
- La transcription à un clic pour chaque score, afin qu'un évaluateur puisse vérifier en quelques secondes.
- Des taux par question, par équipe et par période, pour corriger le manque précis (par exemple, la mention du délai de rétractation) plutôt que « la conformité » en général.
Comment Intract vous accompagne
Dans Intract, votre script devient un workflow sans code. Une étape d'IA structurée répond à chaque question de la checklist par OK ou non OK en une seule passe, avec la transcription à un clic ; des étapes d'agrégation calculent le taux de conformité et le nombre de manquements par appel ; les résultats sont des colonnes typées (✓/✗, nombres) que vous pouvez filtrer, regrouper et représenter en graphiques par équipe et par période. Un jugement d'IA distinct peut signaler l'hésitation du client. Vous testez la grille sur des appels récents et marquez chaque réponse comme juste ou fausse avant de la publier, pour connaître sa précision sur vos propres conversations. Chaque exécution de workflow est journalisée.
Lors d'un pilote avec un organisme européen de crédit à la consommation, Intract a contrôlé un script de vente d'assurance en huit questions sur 100 % des appels, avec signalement des hésitations du client et un tableau de bord de conformité par question.
Les appels arrivent nativement depuis Aircall et Vonage, ou depuis n'importe quel système d'enregistrement via l'API. Les données sont hébergées dans l'UE.
FAQ
Le recueil des exigences et besoins est-il une obligation propre au téléphone ? Non. L'art. 20 de la DDA s'applique à tous les canaux de distribution. Au téléphone, le risque est qu'il soit sauté ou fait après l'argumentaire.
Devons-nous enregistrer les appels de vente d'assurance ? En France, les règles de démarchage en assurance imposent d'informer le client de l'enregistrement et de le conserver deux ans lorsqu'un contrat est conclu. Ailleurs, vérifiez vos règles nationales.
Pouvons-nous utiliser nos propres formulations pour les contrôles ? Oui : la grille, c'est votre script, avec vos mots. Testez-la sur vos propres appels avant la mise en service.
Méthodologie et sources
Tous les chiffres proviennent des sources ci-dessous ; aucun n'est une estimation d'Intract. Les pourcentages de l'EIOPA sont des moyennes sur 3 ans pour 2018–2020. Le « reste » (« Remainder ») de la figure 2 correspond à la part de l'euro que l'EIOPA n'attribue pas.
- Directive (UE) 2016/97 (DDA), EUR-Lex
- Directive (UE) 2023/2673, EUR-Lex
- Directive 2009/138/CE (Solvabilité II), Art. 186
- EIOPA, Thematic review on credit protection insurance sold via banks (oct. 2022)
- FCA, PPI complaints deadline final report (avr. 2020)
- Assuralia, Distribution de l'assurance 2024
- Business AM, FSMA annual report coverage (juin 2025)
- INC, Réforme du courtage : démarchage téléphonique en assurance
- DGCCRF, Règles du démarchage téléphonique (2026)