TL;DR
Dans le recouvrement, la vulnérabilité se manifeste rarement par une déclaration formelle : il faut donc la détecter à partir d'indices dans la conversation. La FCA a constaté que 49 % des adultes britanniques, soit 26,4 millions de personnes, présentaient au moins une caractéristique de vulnérabilité en 2024, alors que dans une enquête, seules 14 % des personnes souffrant d'un trouble de santé mentale en avaient informé leur établissement financier. Dans une étude de 2010, 7 collaborateurs du recouvrement sur 10 souhaitaient être formés à la santé mentale. La CCD2 impose la détection précoce des consommateurs en difficulté financière à partir du 20 novembre 2026. Ce guide aborde la fréquence de la vulnérabilité, le lien entre dette et santé mentale, le déficit de déclaration, les exigences légales et un processus allant des indices aux résultats.
Un client en impayé commence rarement un appel par « je suis vulnérable ». Il dit qu'il a été hospitalisé, que son conjoint est parti, qu'il n'arrive pas à réfléchir en ce moment, qu'il est désolé, encore une fois. Que le conseiller l'entende, le consigne et adapte la suite détermine si le plan de paiement tiendra, si une réclamation suivra et, de plus en plus, si le prêteur respecte ses obligations légales.
Cet article fait suite à notre article sur la catégorisation des motifs d'appel en recouvrement. Il se concentre sur un indicateur transversal : la vulnérabilité.
Chiffres clés
| Indicateur | Valeur | Source |
|---|---|---|
| Adultes britanniques présentant des caractéristiques de vulnérabilité, 2024 | 49 % (26,4 M) | FCA Financial Lives 2024 |
| Personnes surendettées souffrant d'un trouble de santé mentale | 46 % (contre 17 % des autres) | Money and Mental Health Policy Institute |
| Personnes souffrant d'un trouble de santé mentale l'ayant signalé à leur établissement financier | 14 % | MMHPI & Money Advice Trust (n = 5 001) |
| Collaborateurs du recouvrement souhaitant une formation à la santé mentale | 7 sur 10 | Davey & Fitch (1 270 collaborateurs, 2010) |
| Clients identifiés comme fragiles financièrement par les banques françaises, fin 2025 | 4,8 M (+5,1 %) | Banque de France, Observatoire de l'inclusion bancaire |
| Belges incapables de faire face à une dépense imprévue, 2024 | 21,6 % (UE 30,0 %) | Eurostat EU-SILC |
| Date d'application de l'obligation de détection précoce de la CCD2 | 20 novembre 2026 | Directive (UE) 2023/2225 |
1. Ce que signifie « vulnérable »
Le cadre réglementaire le plus abouti est celui du Royaume-Uni. Le guide FG21/1 de la FCA définit un client vulnérable comme une personne qui, en raison de sa situation personnelle, est particulièrement exposée à un préjudice, notamment lorsqu'une entreprise n'agit pas avec le soin approprié. Il regroupe les facteurs en quatre familles :
| Facteur | Exemples (FCA) | Ce que l'on peut entendre au téléphone |
|---|---|---|
| Santé | Problème de santé physique ou mentale, handicap, addiction, rôle d'aidant | « J'ai été en arrêt maladie », « Je suis sous traitement », « Je m'occupe de ma mère » |
| Événements de vie | Deuil, perte d'emploi, séparation, choc de revenus, violences conjugales | « Depuis le décès de mon mari », « J'ai perdu mon emploi en mars » |
| Résilience | Revenus faibles ou instables, faible épargne, surendettement, faible résilience émotionnelle | « J'ai d'autres crédits », « Je ne sais pas comment je vais payer le loyer » |
| Capacité | Faibles connaissances financières, difficultés de lecture, de langue ou numériques, difficultés cognitives | « Je ne comprends pas le courrier », « Vous pouvez réexpliquer ? » |
La FCA attend des entreprises qu'elles comprennent les besoins de leurs clients, donnent à leurs équipes les compétences pour les reconnaître et encourager la déclaration, conçoivent des services et des systèmes qui permettent aux personnes de se déclarer et qui enregistrent leurs besoins, et qu'elles suivent les résultats. Sa revue de 725 entreprises en 2025 a constaté que les clients vulnérables n'obtiennent peut-être toujours pas des résultats aussi bons que les autres clients de manière constante, et a confirmé que le guide reste valable aux côtés de la Consumer Duty.
2. Quelle fréquence
L'enquête Financial Lives de la FCA a établi que 49 % des adultes britanniques, soit 26,4 millions de personnes, présentaient au moins une caractéristique de vulnérabilité en mai 2024, contre 52 % en 2022.
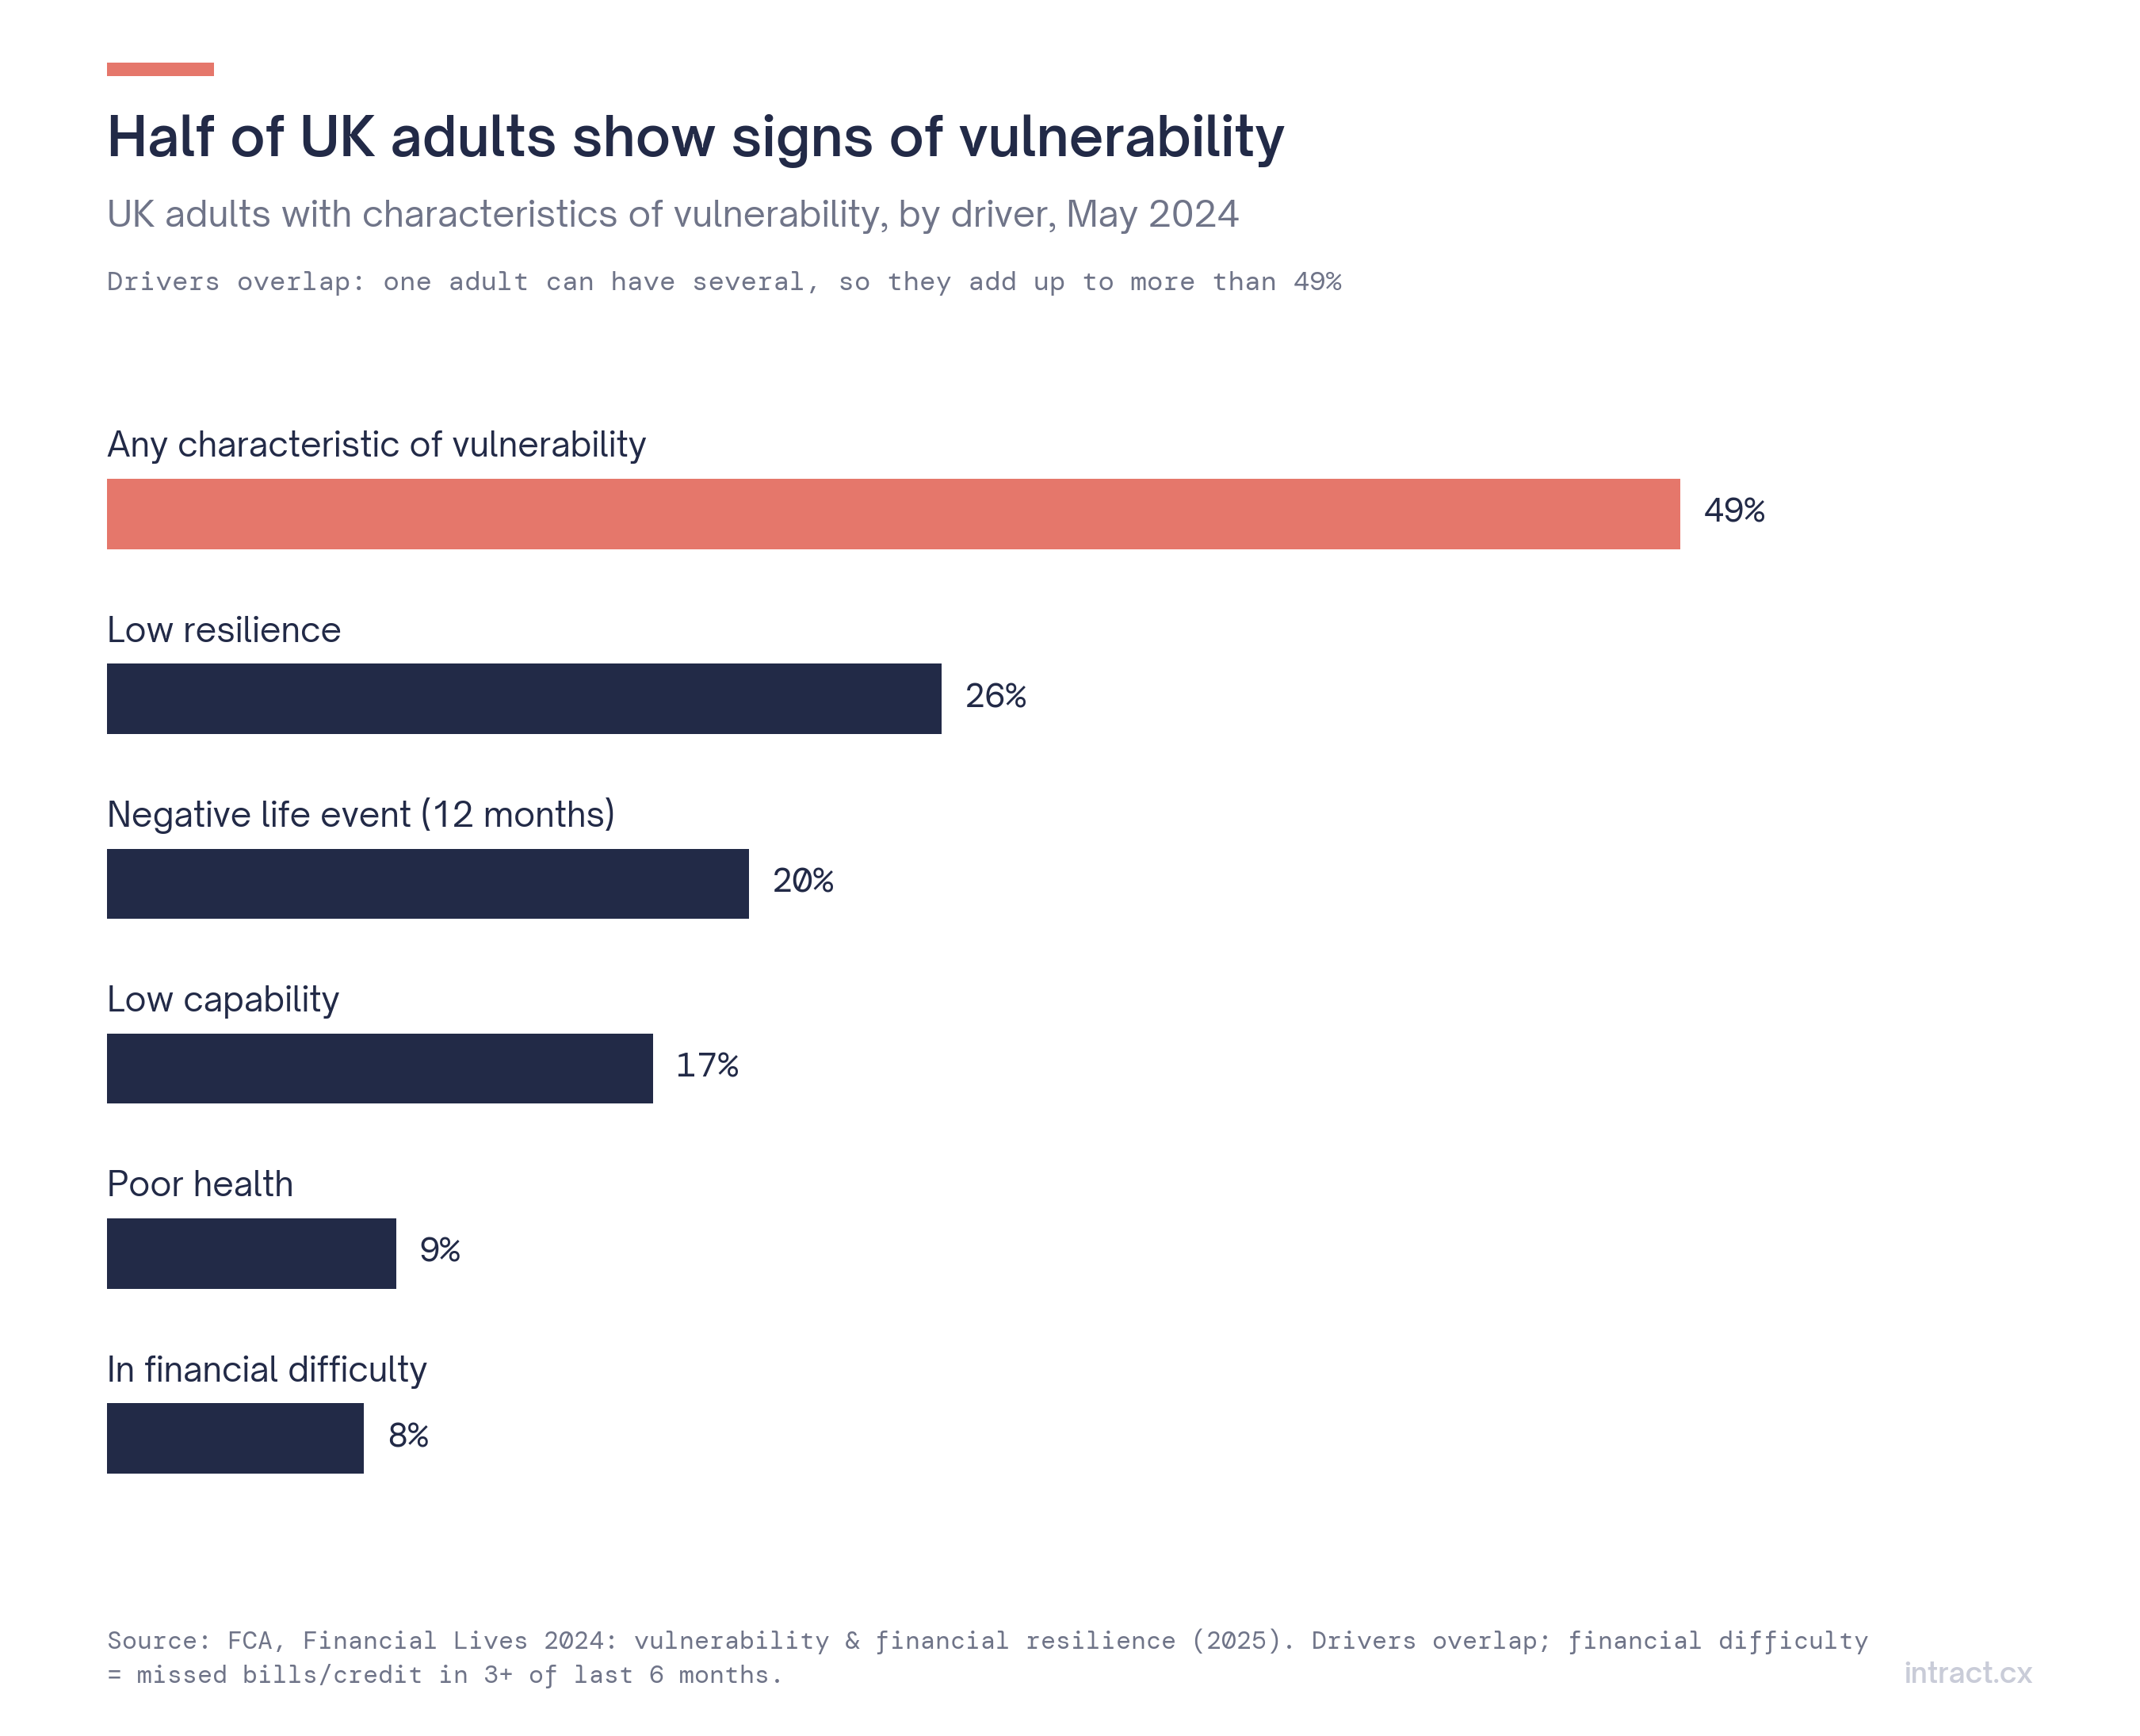 Figure 1. Adultes britanniques présentant des caractéristiques de vulnérabilité, par facteur (les facteurs se recoupent).
Une faible résilience (26 %) et un événement de vie négatif au cours de l'année écoulée (20 %) sont les facteurs les plus fréquents, suivis d'une faible capacité (17 %) et d'une santé fragile (9 %). 8 % étaient en difficulté financière, c'est-à-dire qu'ils avaient manqué des factures ou des échéances de crédit au moins trois mois sur les six derniers.
Il n'existe pas de mesure équivalente à l'échelle de l'UE, mais les indicateurs de tension économique vont dans le même sens. Eurostat constate que 21,6 % des Belges ne pouvaient pas faire face à une dépense imprévue en 2024, contre 30,0 % dans l'ensemble de l'UE, et que 5,0 % avaient des arriérés de loyer ou de prêt immobilier, de factures de services publics ou de crédits (9,2 % dans l'UE). En France, les banques ont identifié 4,8 millions de clients fragiles financièrement fin 2025, soit une hausse de 5,1 %.
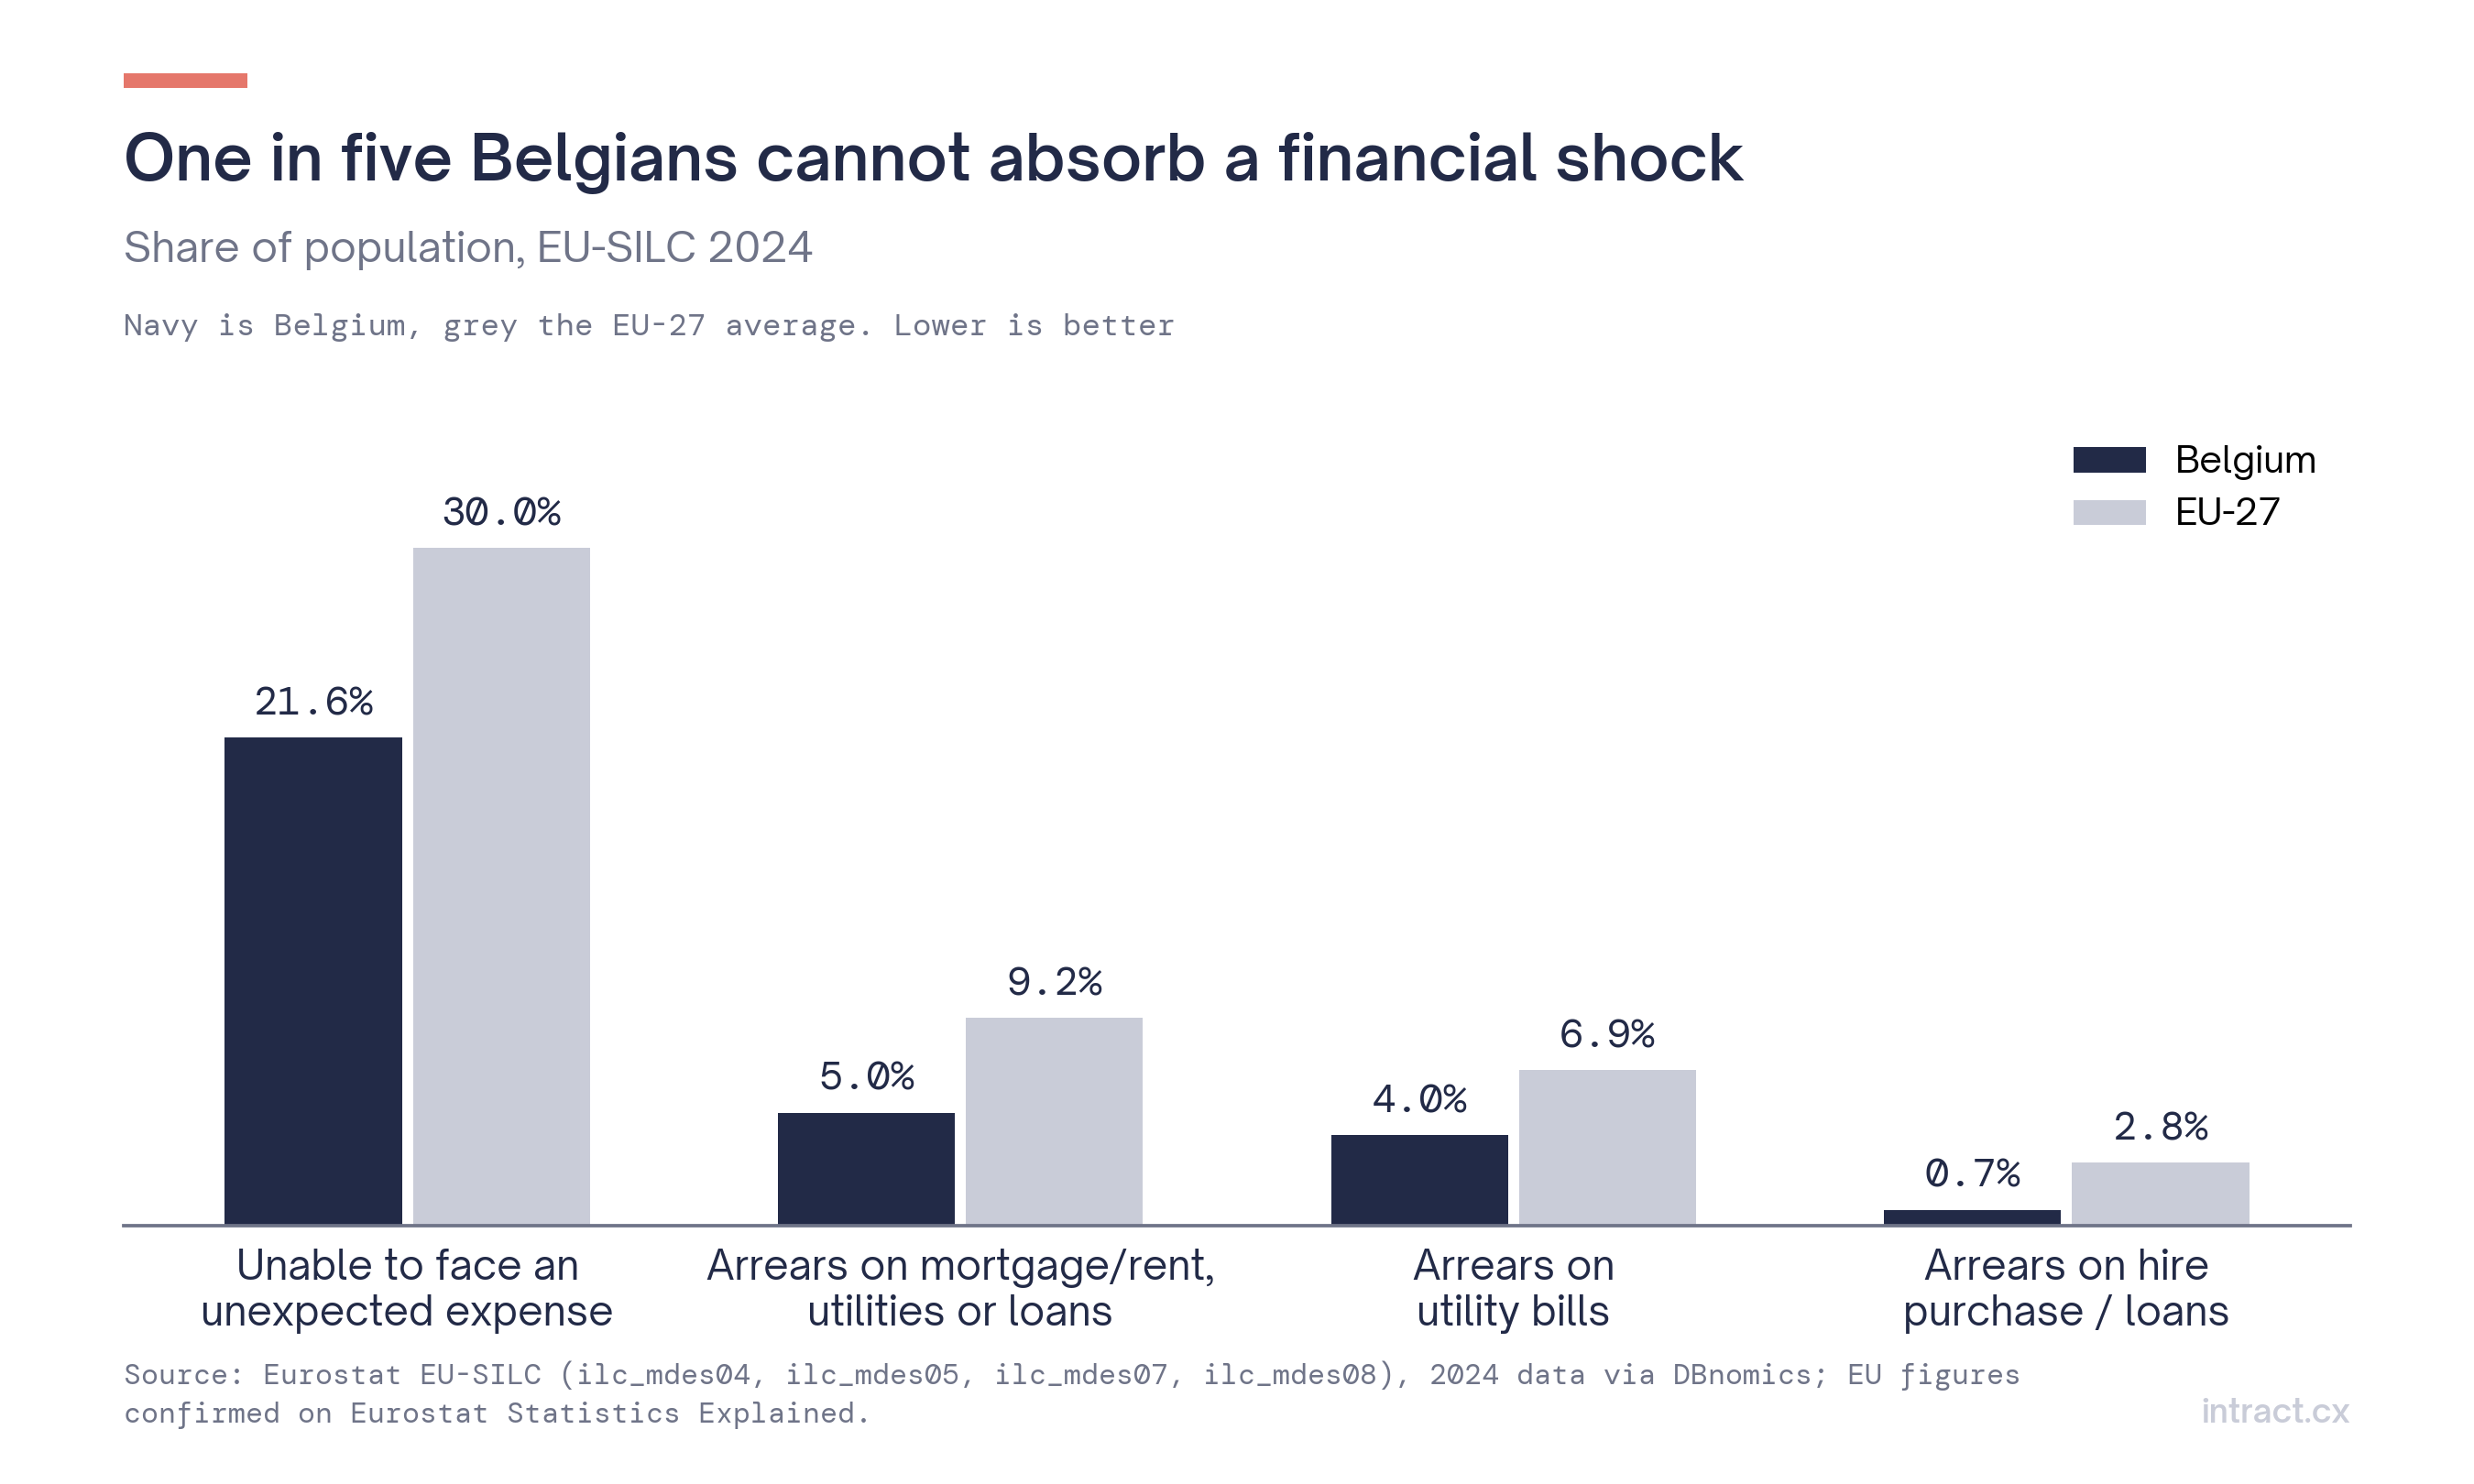 Figure 2. Indicateurs de tension financière, Belgique et UE-27, 2024.
Dans une file d'attente de recouvrement, la proportion est forcément plus élevée : par définition, il s'agit de clients qui ont déjà pris du retard.
3. Dette et santé mentale
Le lien entre surendettement et santé mentale est l'un des mieux documentés. L'analyse de l'Adult Psychiatric Morbidity Survey anglaise par le Money and Mental Health Policy Institute a montré que 46 % des personnes surendettées souffrent aussi d'un trouble de santé mentale, contre 17 % des personnes qui ne le sont pas. Les personnes souffrant d'un trouble de santé mentale ont trois fois et demie plus de risques d'être surendettées (18 % contre 5 %).
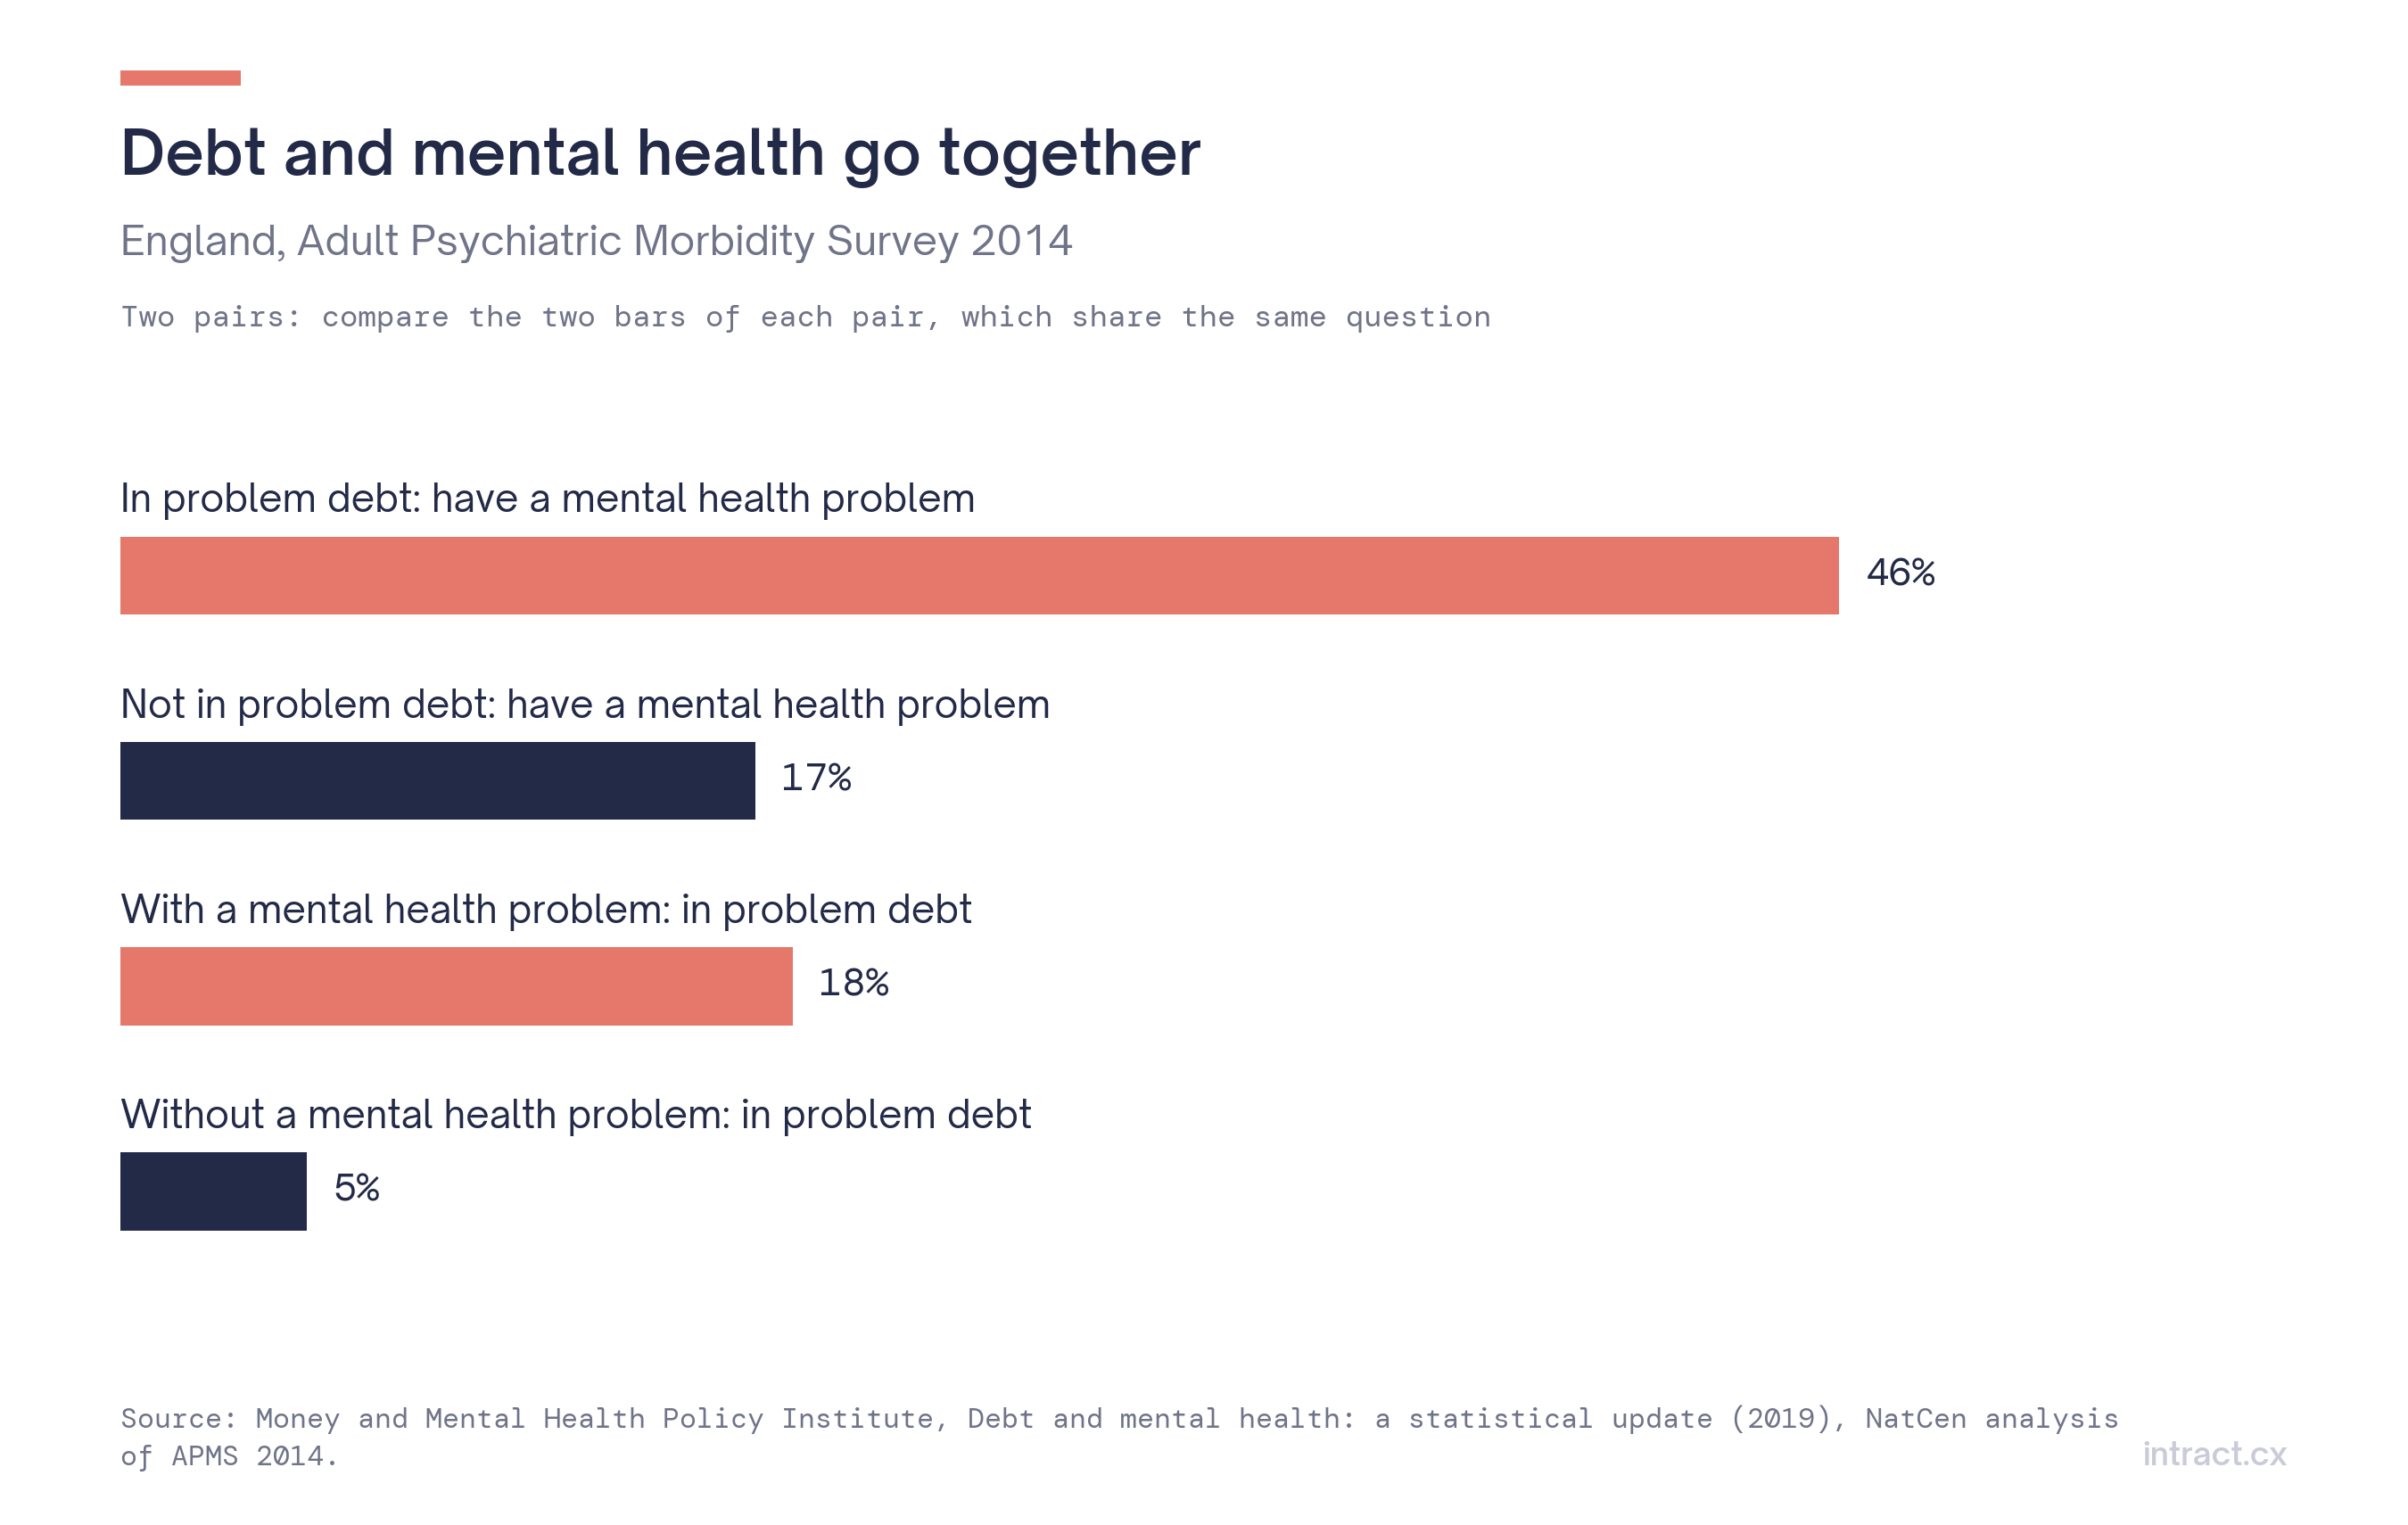 Figure 3. Dette et santé mentale, Angleterre (APMS 2014).
Pour le recouvrement, cela signifie qu'une part importante des clients au téléphone peut avoir du mal à traiter l'information, à planifier ou à gérer la pression, et que la manière dont l'appel est mené peut améliorer ou aggraver la situation.
4. Le déficit de déclaration
La difficulté, c'est que les clients le disent rarement en toutes lettres. Dans une enquête auprès de 5 001 personnes souffrant de troubles de santé mentale, seules 14 % en avaient informé leur établissement financier ; 28 % pensaient que cela ne changerait rien et 12 % craignaient de ne pas être crues. L'étude consommateurs 2025 de la FCA a révélé qu'environ quatre consommateurs en situation de vulnérabilité sur dix l'avaient signalé à leur fournisseur. Et une enquête StepChange de 2026 a montré que 44 % des personnes surendettées n'en avaient parlé à personne.
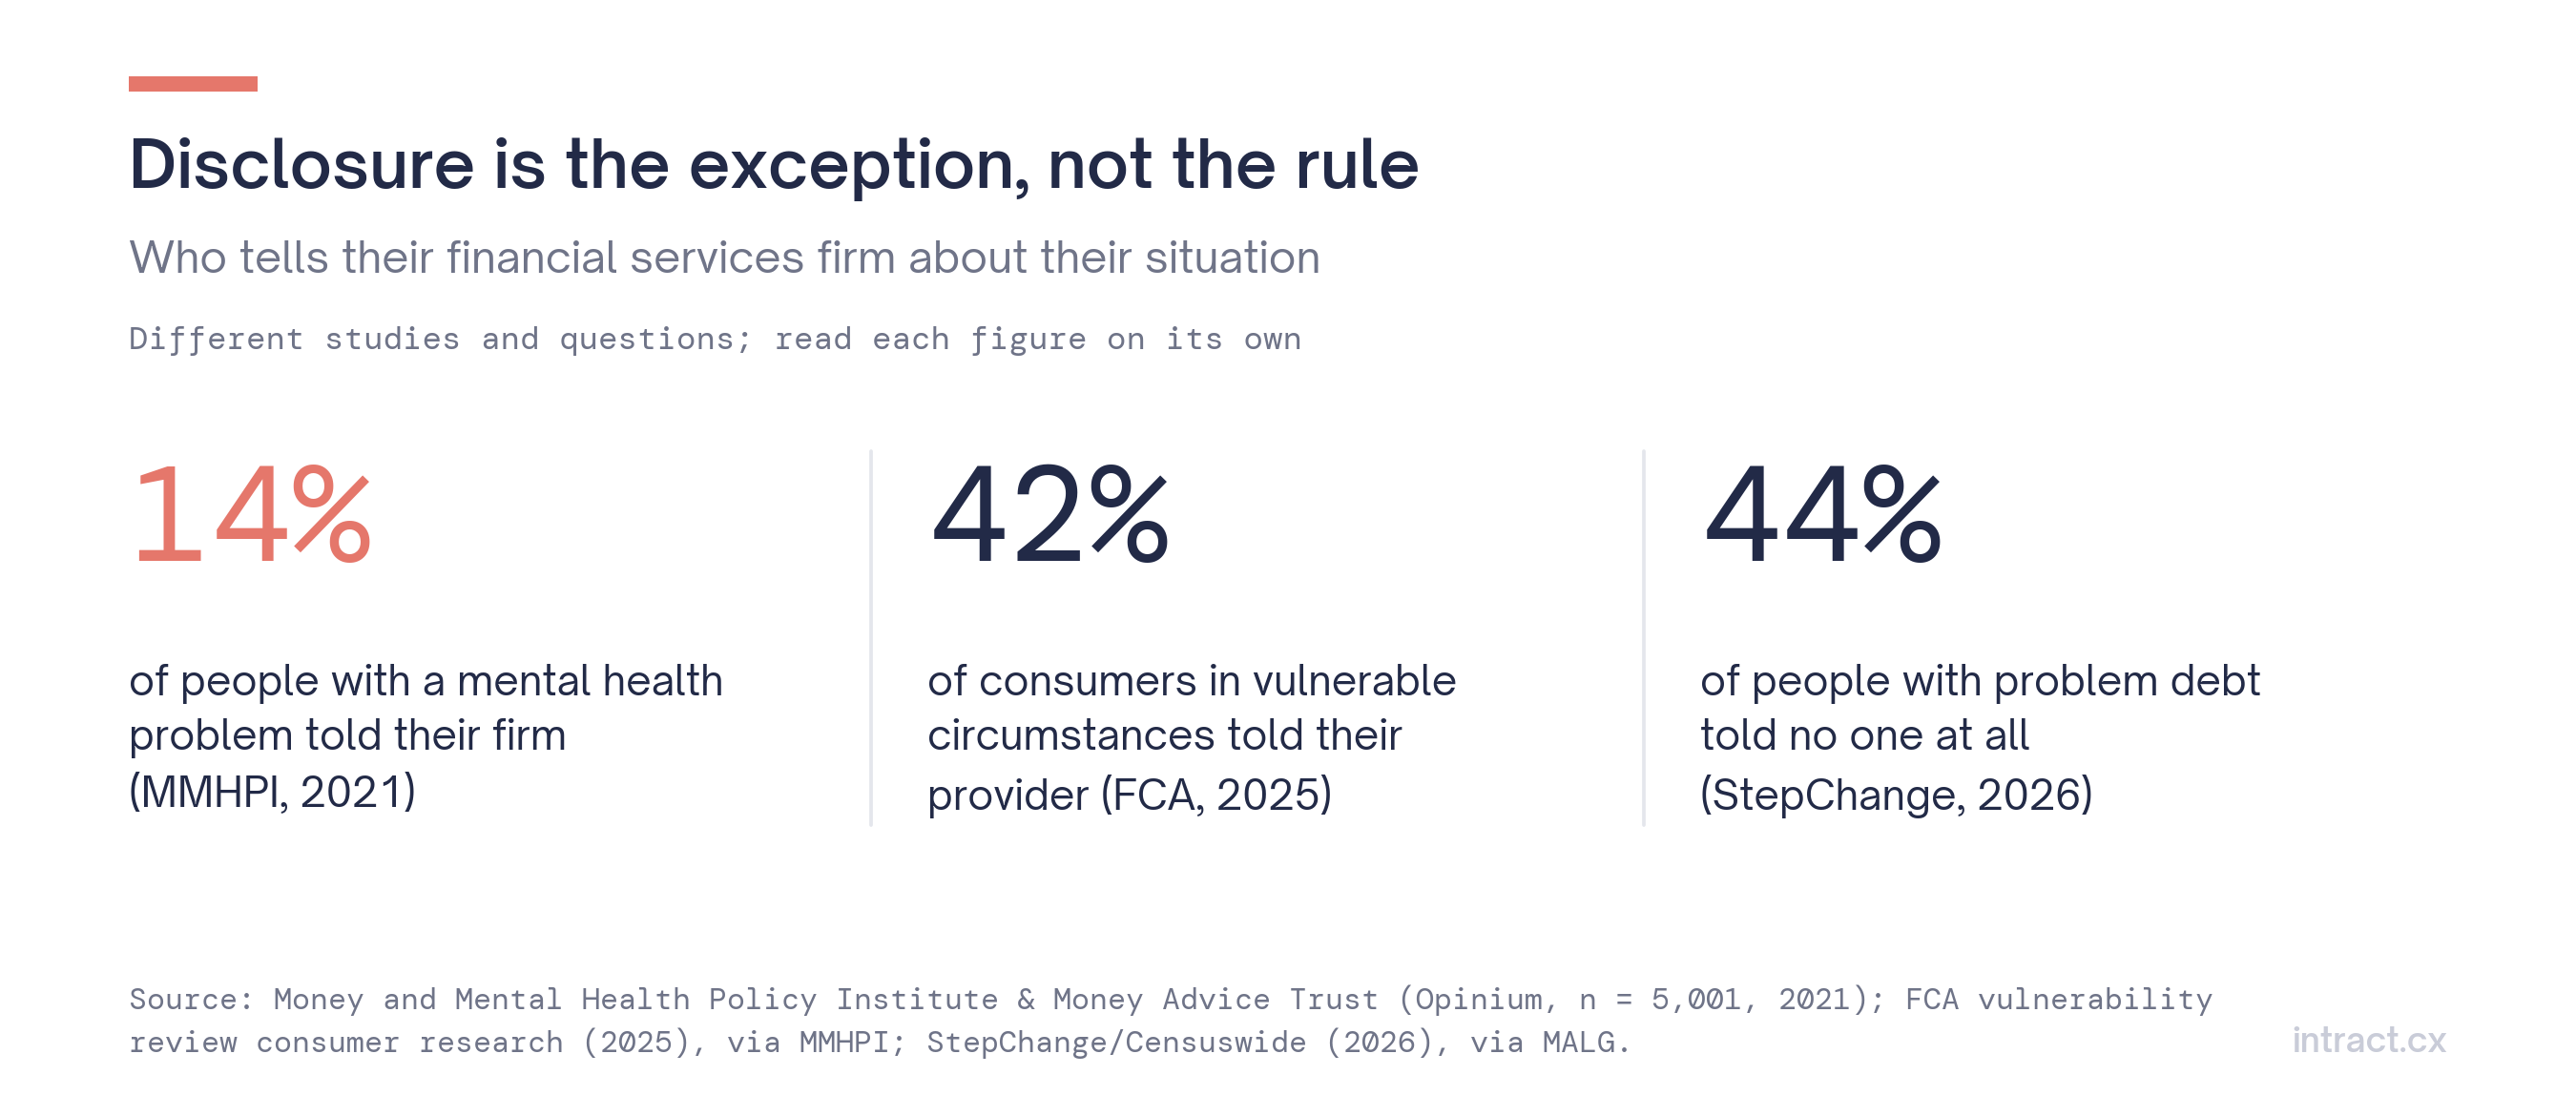 Figure 4. La déclaration est l'exception, pas la règle (études et populations différentes).
Ces chiffres portent sur des populations différentes et ne sont pas directement comparables, mais ils s'accordent sur l'essentiel : une déclaration formelle est l'exception. La vulnérabilité apparaît plus souvent sous forme d'indices dans la conversation : une mention d'hôpital, un deuil, une incompréhension face à un courrier, de la détresse dans la voix. Une étude de 2010 pour le Royal College of Psychiatrists l'illustrait de façon frappante : tous créanciers britanniques confondus, un client signalait un trouble de santé mentale aux équipes de recouvrement toutes les 30 secondes.
5. Les conseillers demandent de l'aide
La même étude a interrogé 1 270 collaborateurs du recouvrement chez 19 créanciers. 7 sur 10 souhaitaient une formation à la santé mentale, 69 % déclaraient que leur organisation n'avait pas de politique claire en matière de santé mentale, 57 % qualifiaient le sujet de « champ de mines », 44 % estimaient ne pas en savoir assez et un tiers trouvaient difficile d'en parler.
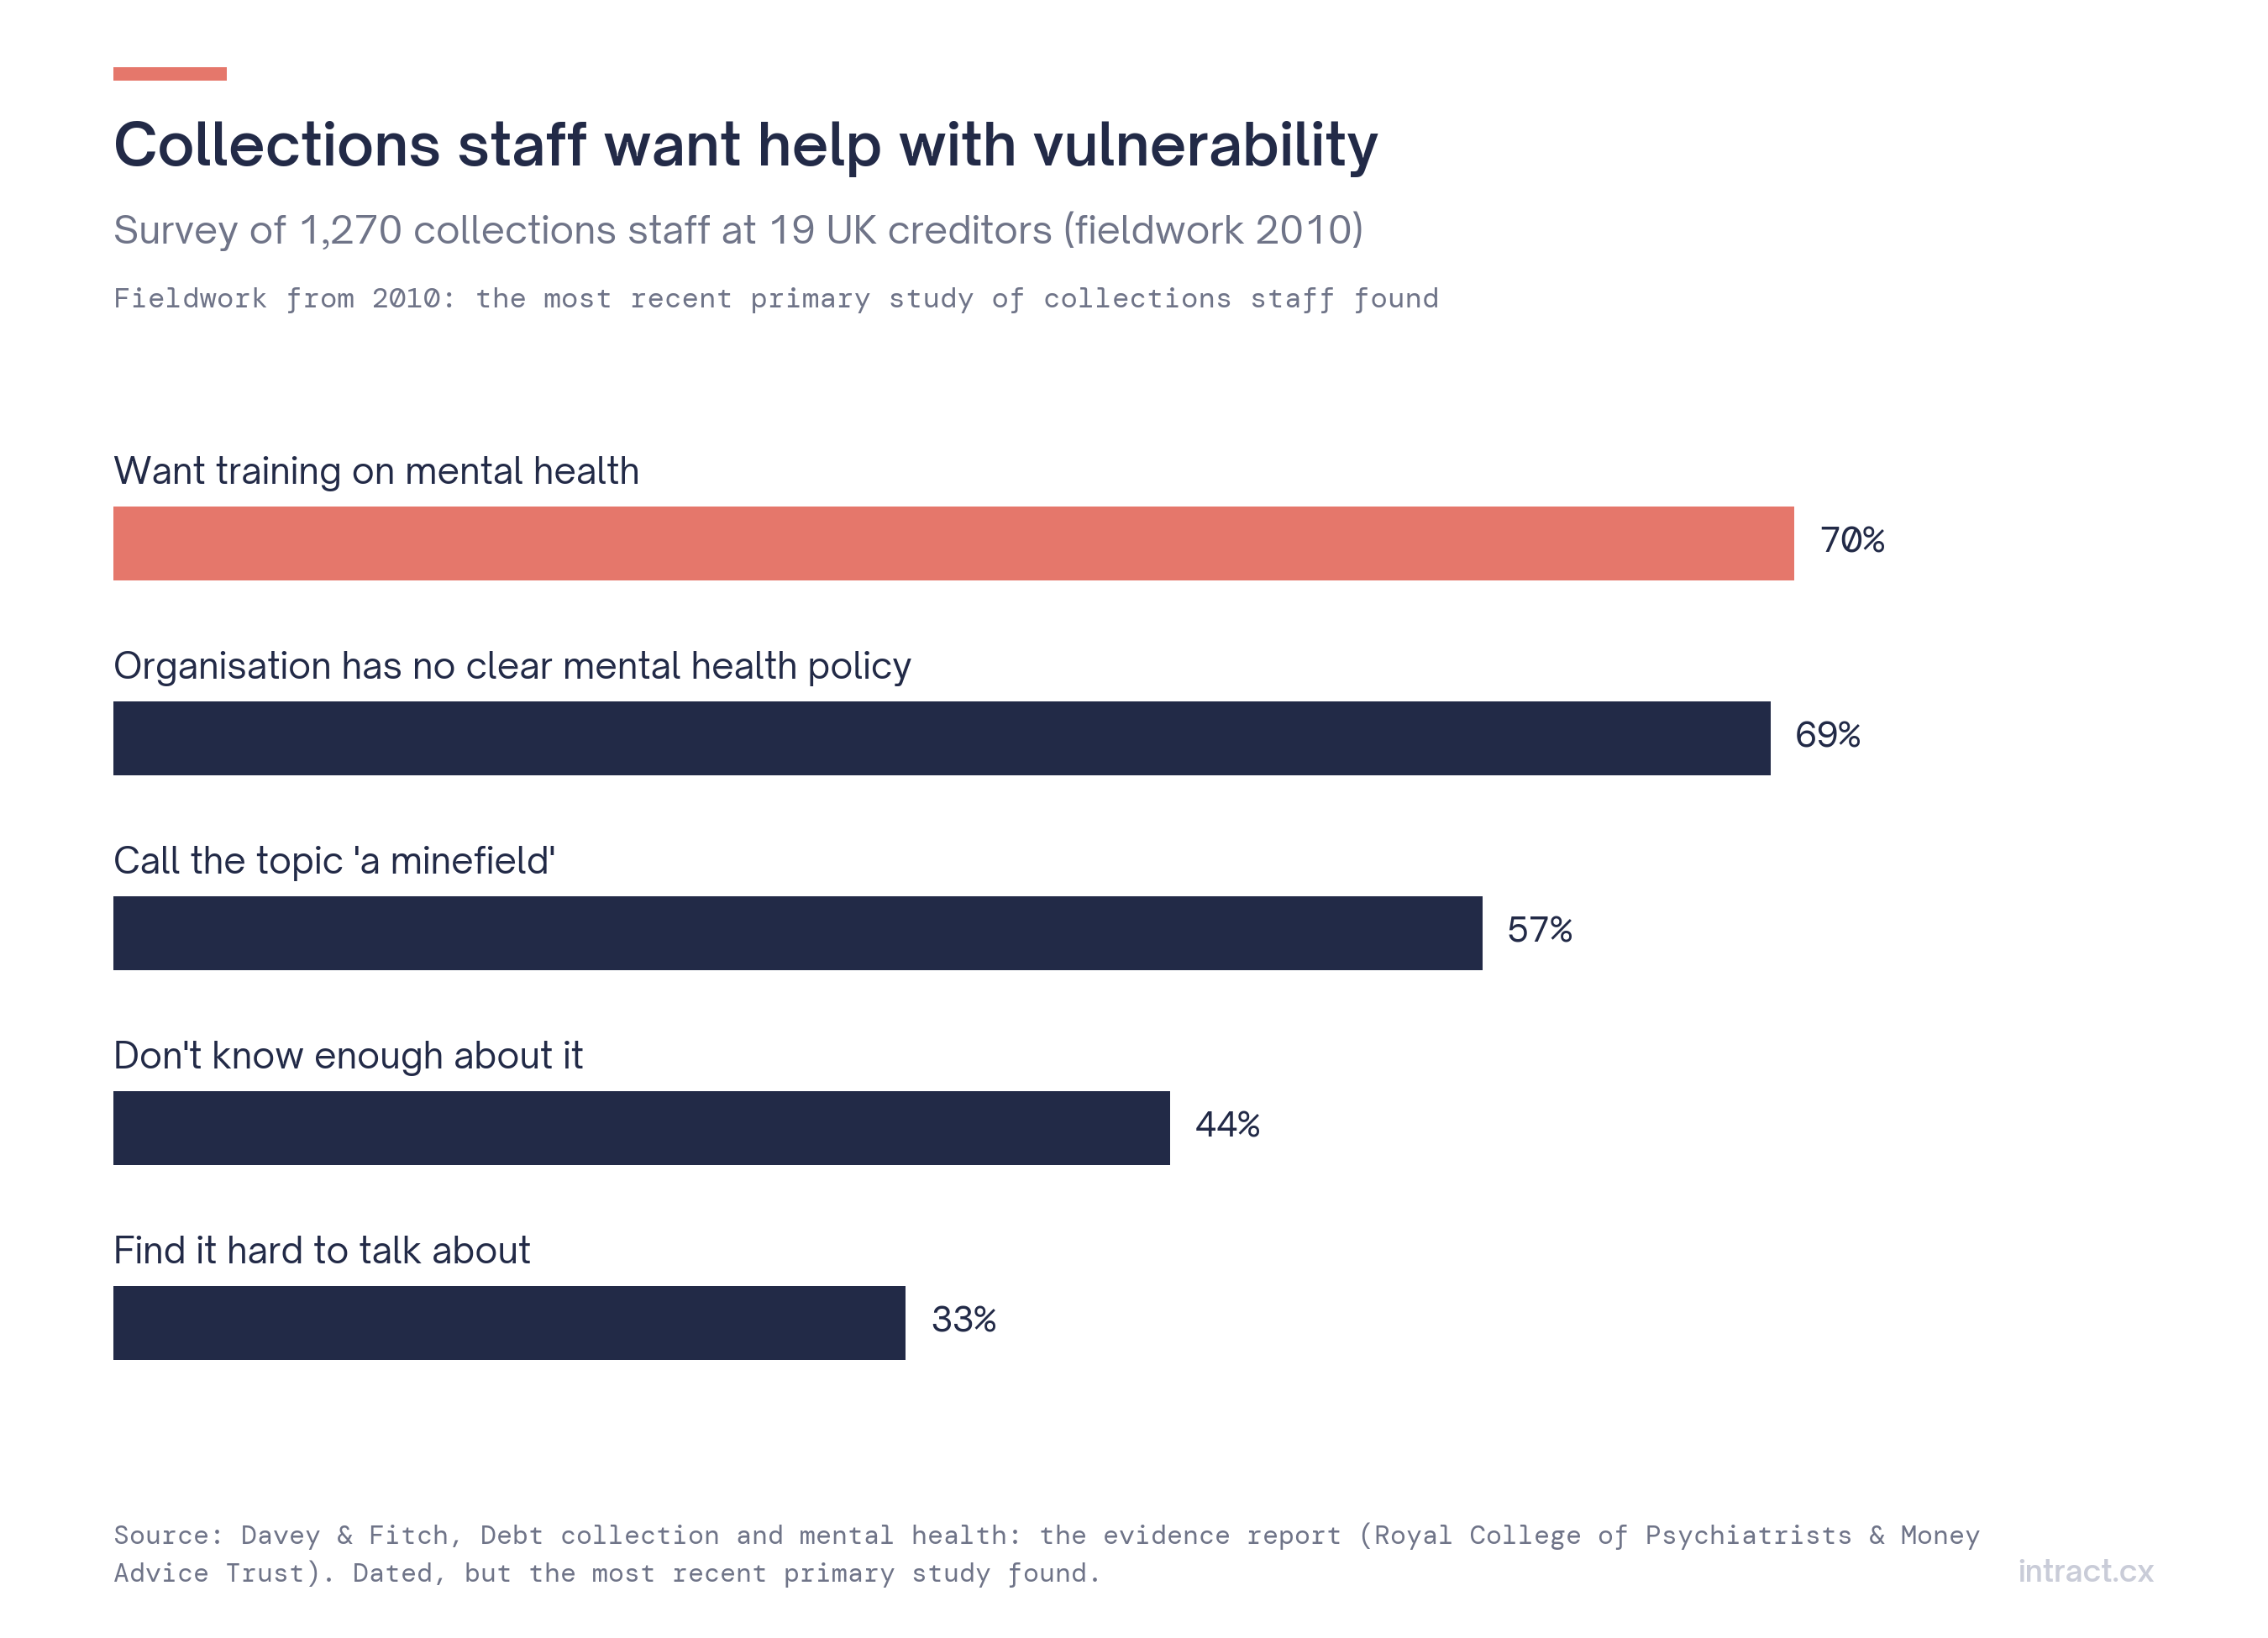 Figure 5. Équipes de recouvrement et santé mentale (enquête de terrain 2010, l'étude primaire la plus récente que nous ayons trouvée).
Des protocoles existent pour les praticiens. Le Money Advice Trust et le Royal College of Psychiatrists ont élaboré TEXAS pour les équipes de première ligne (dossier praticiens de l'Occasional Paper 8 de la FCA) : Thank, remercier le client ; Explain, expliquer comment l'information sera utilisée ; eXplicit consent, obtenir un consentement explicite ; Ask, poser trois questions (cela affecte-t-il le remboursement, cela affecte-t-il la communication, quelqu'un l'aide-t-il) ; Signpost, orienter vers un accompagnement. IDEA (Impact, Durée, Épisodes, Assistance) guide les équipes spécialisées.
Les protocoles fonctionnent quand ils sont déclenchés. Le plus difficile est de repérer l'indice au départ, à chaque appel, à la fin d'une longue journée.
6. Ce que la loi exige désormais dans l'UE et en Belgique
- CCD2. À partir du 20 novembre 2026, la directive sur le crédit aux consommateurs (UE) 2023/2225 s'applique. L'article 35 impose de faire preuve d'une tolérance raisonnable avant toute procédure d'exécution, en tenant compte de la situation du consommateur. L'article 36, paragraphe 2, impose aux prêteurs de disposer de processus et de politiques de détection précoce des consommateurs en difficulté financière et de les orienter vers des services de conseil en matière de dettes. Les considérants invitent les prêteurs à traiter de manière proactive le risque de crédit émergent à un stade précoce.
- ABE. Les orientations de l'ABE sur les arriérés et la saisie (crédit hypothécaire) demandent déjà des procédures permettant de détecter les difficultés de paiement le plus tôt possible et une formation adéquate du personnel en contact avec des consommateurs en difficulté.
- Belgique. Depuis 2023, le recouvrement amiable des dettes des consommateurs relève du livre XIX du Code de droit économique : un premier rappel gratuit, un délai de 14 jours avant tout frais, des dommages et intérêts plafonnés et aucun appel ni visite entre 22 h et 8 h, en plus de l'interdiction générale des pratiques agressives.
La « détection précoce » et la « prise en compte de la situation » ne peuvent pas être démontrées à partir d'un code de clôture d'appel. Elles doivent l'être à partir de ce que le client a dit.
7. Des indices à un processus
| Étape | Ce que cela signifie | Preuve produite |
|---|---|---|
| 1. Définir les indices | Votre liste de signaux par facteur FCA, dans les mots et les langues de vos clients | Une définition écrite et versionnée |
| 2. Signaler chaque appel | Chaque appel vérifié pour détecter des indices, avec la citation qui a déclenché le signalement | Signalement + citation au dossier |
| 3. Alerter un spécialiste | Appels signalés transmis à une équipe formée le jour même | Journal des alertes |
| 4. Adapter le traitement | Options de tolérance, préférences de communication, orientation vers un conseil en matière de dettes | Mesure proposée au regard de la situation |
| 5. Suivre les résultats | Plan respecté, réclamations, nouveaux défauts pour les clients signalés par rapport aux autres | Comparaison des résultats (FCA, CCD2) |
Deux garde-fous sont essentiels. Un signalement est une invitation pour un humain, pas une décision : le spécialiste confirme, pose ses questions avec tact (TEXAS) et décide. Et les données de santé sont des catégories particulières de données au sens de l'article 9 du RGPD : leur enregistrement nécessite une base légale et une condition supplémentaire, et les clients s'attendent généralement à un consentement explicite. Les régulateurs britanniques ont récemment confirmé que la législation sur la protection des données n'empêche pas les entreprises d'obtenir de bons résultats pour les clients vulnérables, et recommandent une analyse d'impact relative à la protection des données. Dans l'UE, vérifiez avec votre DPO les conditions de l'article 9 applicables dans votre État membre.
Comment Intract vous accompagne
Intract analyse chaque appel de recouvrement qu'il reçoit (nativement depuis Aircall ou Vonage, ou via son API). Chaque interaction reçoit un résumé, un impact business, un sentiment, un niveau d'urgence et un risque d'attrition. Vos indices de vulnérabilité peuvent être encodés dans un workflow sans code : une étape d'IA structurée vérifie chaque appel par rapport à votre définition, facteur par facteur (santé, événements de vie, résilience, capacité), renvoie oui ou non pour chaque facteur, avec la transcription à un clic, et une alerte Microsoft Teams prévient l'équipe spécialisée. Vous testez la définition sur des appels récents et marquez chaque réponse comme juste ou fausse avant de publier, ce qui vous donne un score de précision par colonne sur vos propres conversations. Le même workflow peut relever le motif de l'impayé et l'éventuelle mention d'un conseil en matière de dettes, et des tableaux de bord comparent dans le temps les clients signalés et non signalés. Chaque exécution de workflow est journalisée, et les données sont hébergées dans l'UE avec une durée de conservation que vous configurez.
Intract signale les indices avec les éléments de preuve ; les décisions concernant le client restent entre les mains de votre équipe formée.
FAQ
L'IA peut-elle décider qu'un client est vulnérable ? Elle ne le devrait pas. Elle peut signaler des indices avec les éléments de preuve, afin qu'une personne formée confirme et adapte le traitement.
La détection de la vulnérabilité est-elle obligatoire dans l'UE ? La CCD2 impose, à partir du 20 novembre 2026, la détection précoce des consommateurs en difficulté financière et une tolérance qui tient compte de leur situation. La façon dont votre transposition nationale le définit est une question pour votre service juridique.
Et le RGPD ? Les données de santé sont des catégories particulières de données. Définissez la base légale et la condition de l'article 9, réalisez une AIPD et limitez l'accès aux personnes qui en ont besoin.
Méthodologie et sources
Les chiffres britanniques sont utilisés parce que le Royaume-Uni dispose des données publiques les plus détaillées sur la vulnérabilité ; ils illustrent des tendances, pas la prévalence dans l'UE. Les chiffres sur la déclaration proviennent d'études et de populations différentes et sont présentés séparément. L'enquête auprès des équipes de recouvrement date de 2010. Plusieurs chiffres de la revue de la FCA et les textes des articles de la CCD2 ont été consultés via des sources secondaires (indiquées ci-dessous) et doivent être vérifiés par rapport aux originaux avant d'être cités dans des documents juridiques.
- FCA, FG21/1 Guidance on the fair treatment of vulnerable customers (2021) ; Financial Lives 2024: vulnerability & financial resilience ; Firms' treatment of customers in vulnerable circumstances (2025) ; Occasional Paper 8 practitioners' pack ; Joint FCA–ICO statement (2026)
- Money and Mental Health Policy Institute, Debt and mental health: a statistical update (2019) ; Mental health disclosure press release (2022) ; Takeaways from the FCA's vulnerability review
- MALG, StepChange research, Debt Awareness Week 2026
- Davey & Fitch, Debt collection and mental health: the evidence report (Royal College of Psychiatrists & Money Advice Trust)
- Eurostat, Quality of life indicators: economic security ; EU-SILC ilc_mdes04/05/07/08 (données 2024, consultées via DBnomics)
- Banque de France, Observatoire de l'inclusion bancaire, rapport 2025
- Directive (UE) 2023/2225, EUR-Lex ; art. 35, art. 36, art. 48 (miroirs tiers)
- ABE, Guidelines on arrears and foreclosure, consolidated
- Lexgo, New rules on consumer debt collection in Belgium ; Médiation de dettes, Position paper Livre XIX (2026)