TL;DR
Incassogesprekken moet u categoriseren op de reden waarom de klant achterstand heeft opgelopen, niet alleen op de uitkomst die een afsluitcode vastlegt. De reden bepaalt of een afbetalingsplan standhoudt, en CCD2, dat vanaf 20 november 2026 van toepassing is, vraagt kredietgevers om redelijke coulance te tonen en financiële moeilijkheden vroeg te detecteren. De achterstanden op consumentenkrediet in België stegen met 4,9% op jaarbasis (april 2024), het aantal ingediende dossiers voor overmatige schuldenlast in Frankrijk steeg met 9,8% in 2025, en bij StepChange is geen enkele hoofdreden voor schulden goed voor meer dan 18% van de gevallen. Deze gids behandelt de cijfers, wat CCD2 verwacht, een taxonomie in drie lagen (reden, draagkracht, uitkomst) en wat u kunt meten zodra redenen worden vastgelegd.
Vraag een incassoteam waarom klanten achterstand oplopen en u krijgt een goed antwoord. Vraag het aan het systeem en u krijgt een afsluitcode: betaalbelofte, geweigerd, terugbellen. De code legt de uitkomst van het gesprek vast. De reden, precies wat bepaalt of een afbetalingsplan standhoudt, blijft in het gesprek hangen.
Die kloof wordt steeds belangrijker. De nieuwe Europese richtlijn consumentenkrediet verplicht kredietgevers om coulance te tonen en klanten in moeilijkheden vroeg te detecteren, en de achterstandscijfers in België en Frankrijk gaan de verkeerde kant op.
Kerncijfers
| Cijfer | Waarde | Bron |
|---|---|---|
| Belgische kredietnemers met minstens één achterstallig krediet (apr. 2024) | 264.655 | Nationale Bank van België, CKP |
| Aandeel Belgische kredietnemers met wanbetaling | 4,3% | NBB, CKP |
| Wijziging op jaarbasis van de achterstanden op consumentenkrediet in België (apr. 2024) | +4,9% | NBB, CKP |
| Ingediende dossiers overmatige schuldenlast in Frankrijk, 2025 | 148.013 (+9,8%) | Banque de France |
| Verschillende hoofdredenen voor schulden geregistreerd door een Britse schuldhulporganisatie | 10 categorieën, geen enkele boven 18% | StepChange Statistics Yearbook 2025 |
| Datum van toepassing CCD2 | 20 november 2026 | Richtlijn (EU) 2023/2225 |
1. Achterstanden stijgen, en het is niet één probleem
België
De Centrale voor Kredieten aan Particulieren van de Nationale Bank van België telde 264.655 kredietnemers met minstens één achterstallig krediet in april 2024, of 4,3% van de kredietnemers, met € 2,22 miljard aan achterstallige bedragen. Het aantal kredietnemers met wanbetaling daalde licht (−1,8%), maar de achterstallige bedragen stegen (+3,7%), en voor consumentenkrediet nog sneller (+4,9%). Minder mensen, maar diepere problemen.
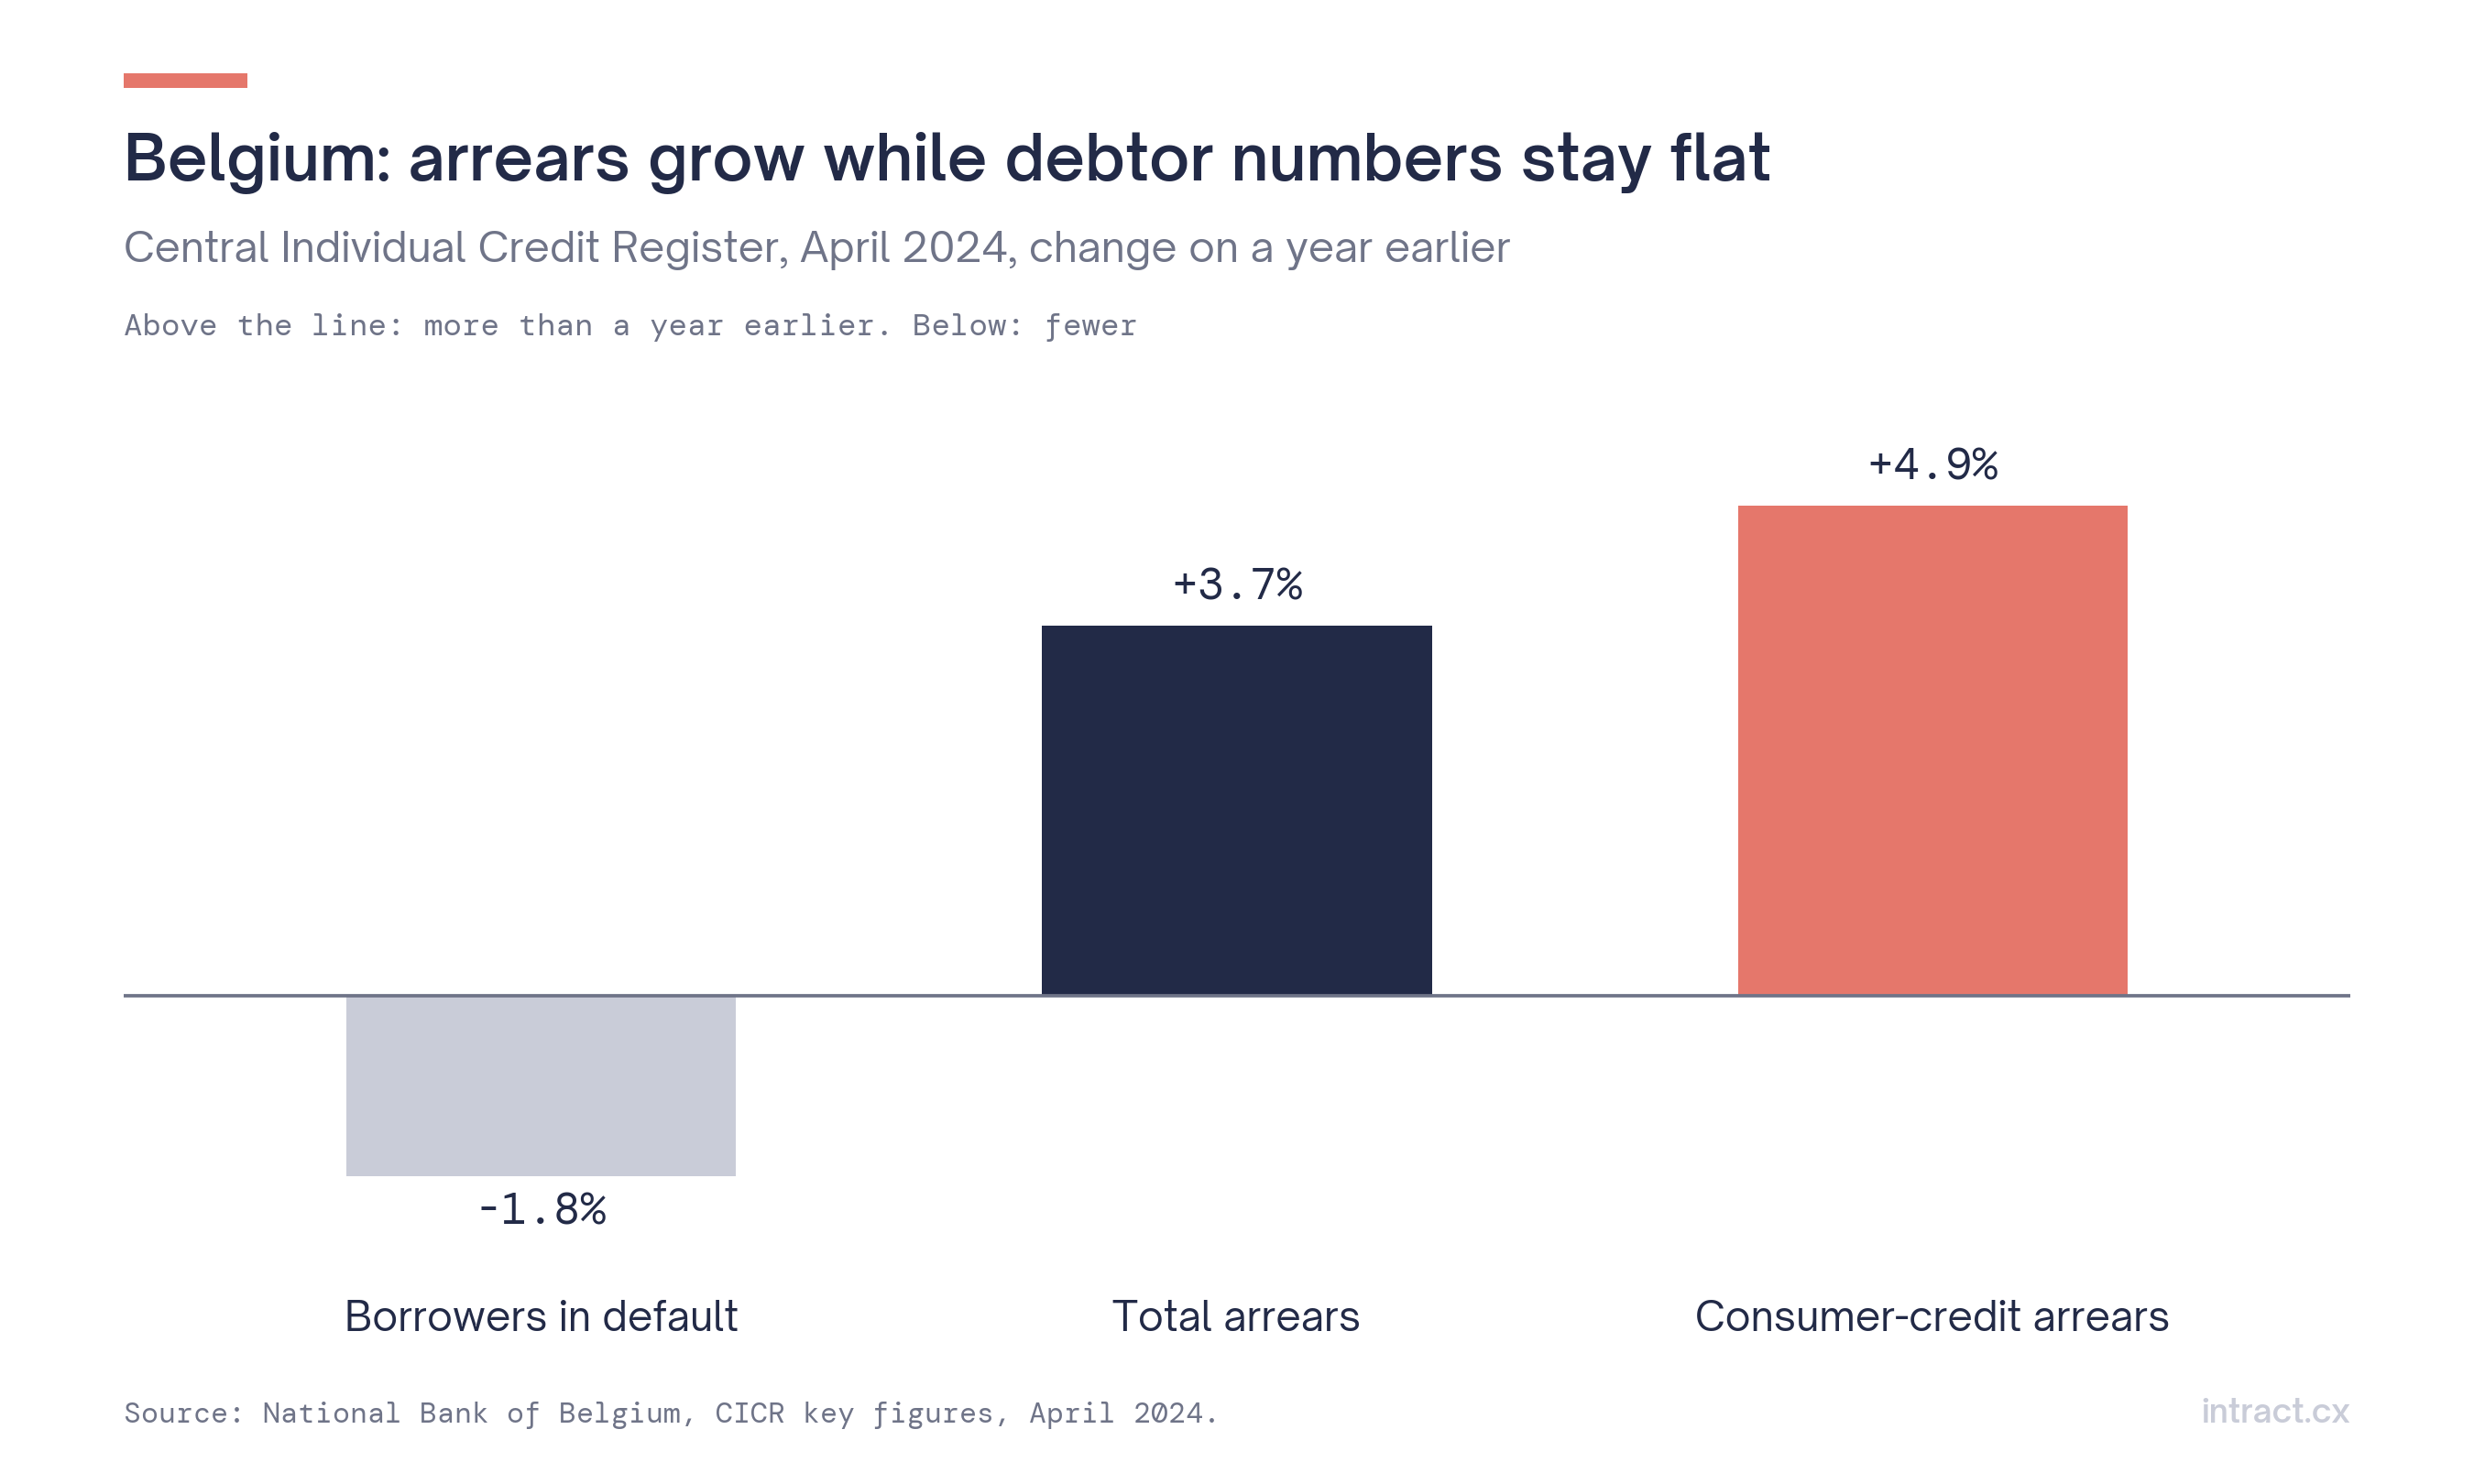 Figuur 1. België, april 2024: aantal schuldenaars stabiel, achterstanden gestegen.
Een opmerking over de basis: u ziet voor België ook "2,3–2,6%" geciteerd. Dat cijfer is een aandeel van de totale bevolking, niet van de kredietnemers. Vermeld altijd welke basis u gebruikt.
Frankrijk
Het aantal dossiers ingediend bij de commissies voor overmatige schuldenlast van de Banque de France bereikte 148.013 in 2025, een stijging van 9,8%, na een stijging van 10,8% in 2024. De niveaus liggen nog ruim onder die van 2014, maar de trend is gekeerd. Consumentenkrediet vertegenwoordigt 44% van de schulden van huishoudens met overmatige schuldenlast.
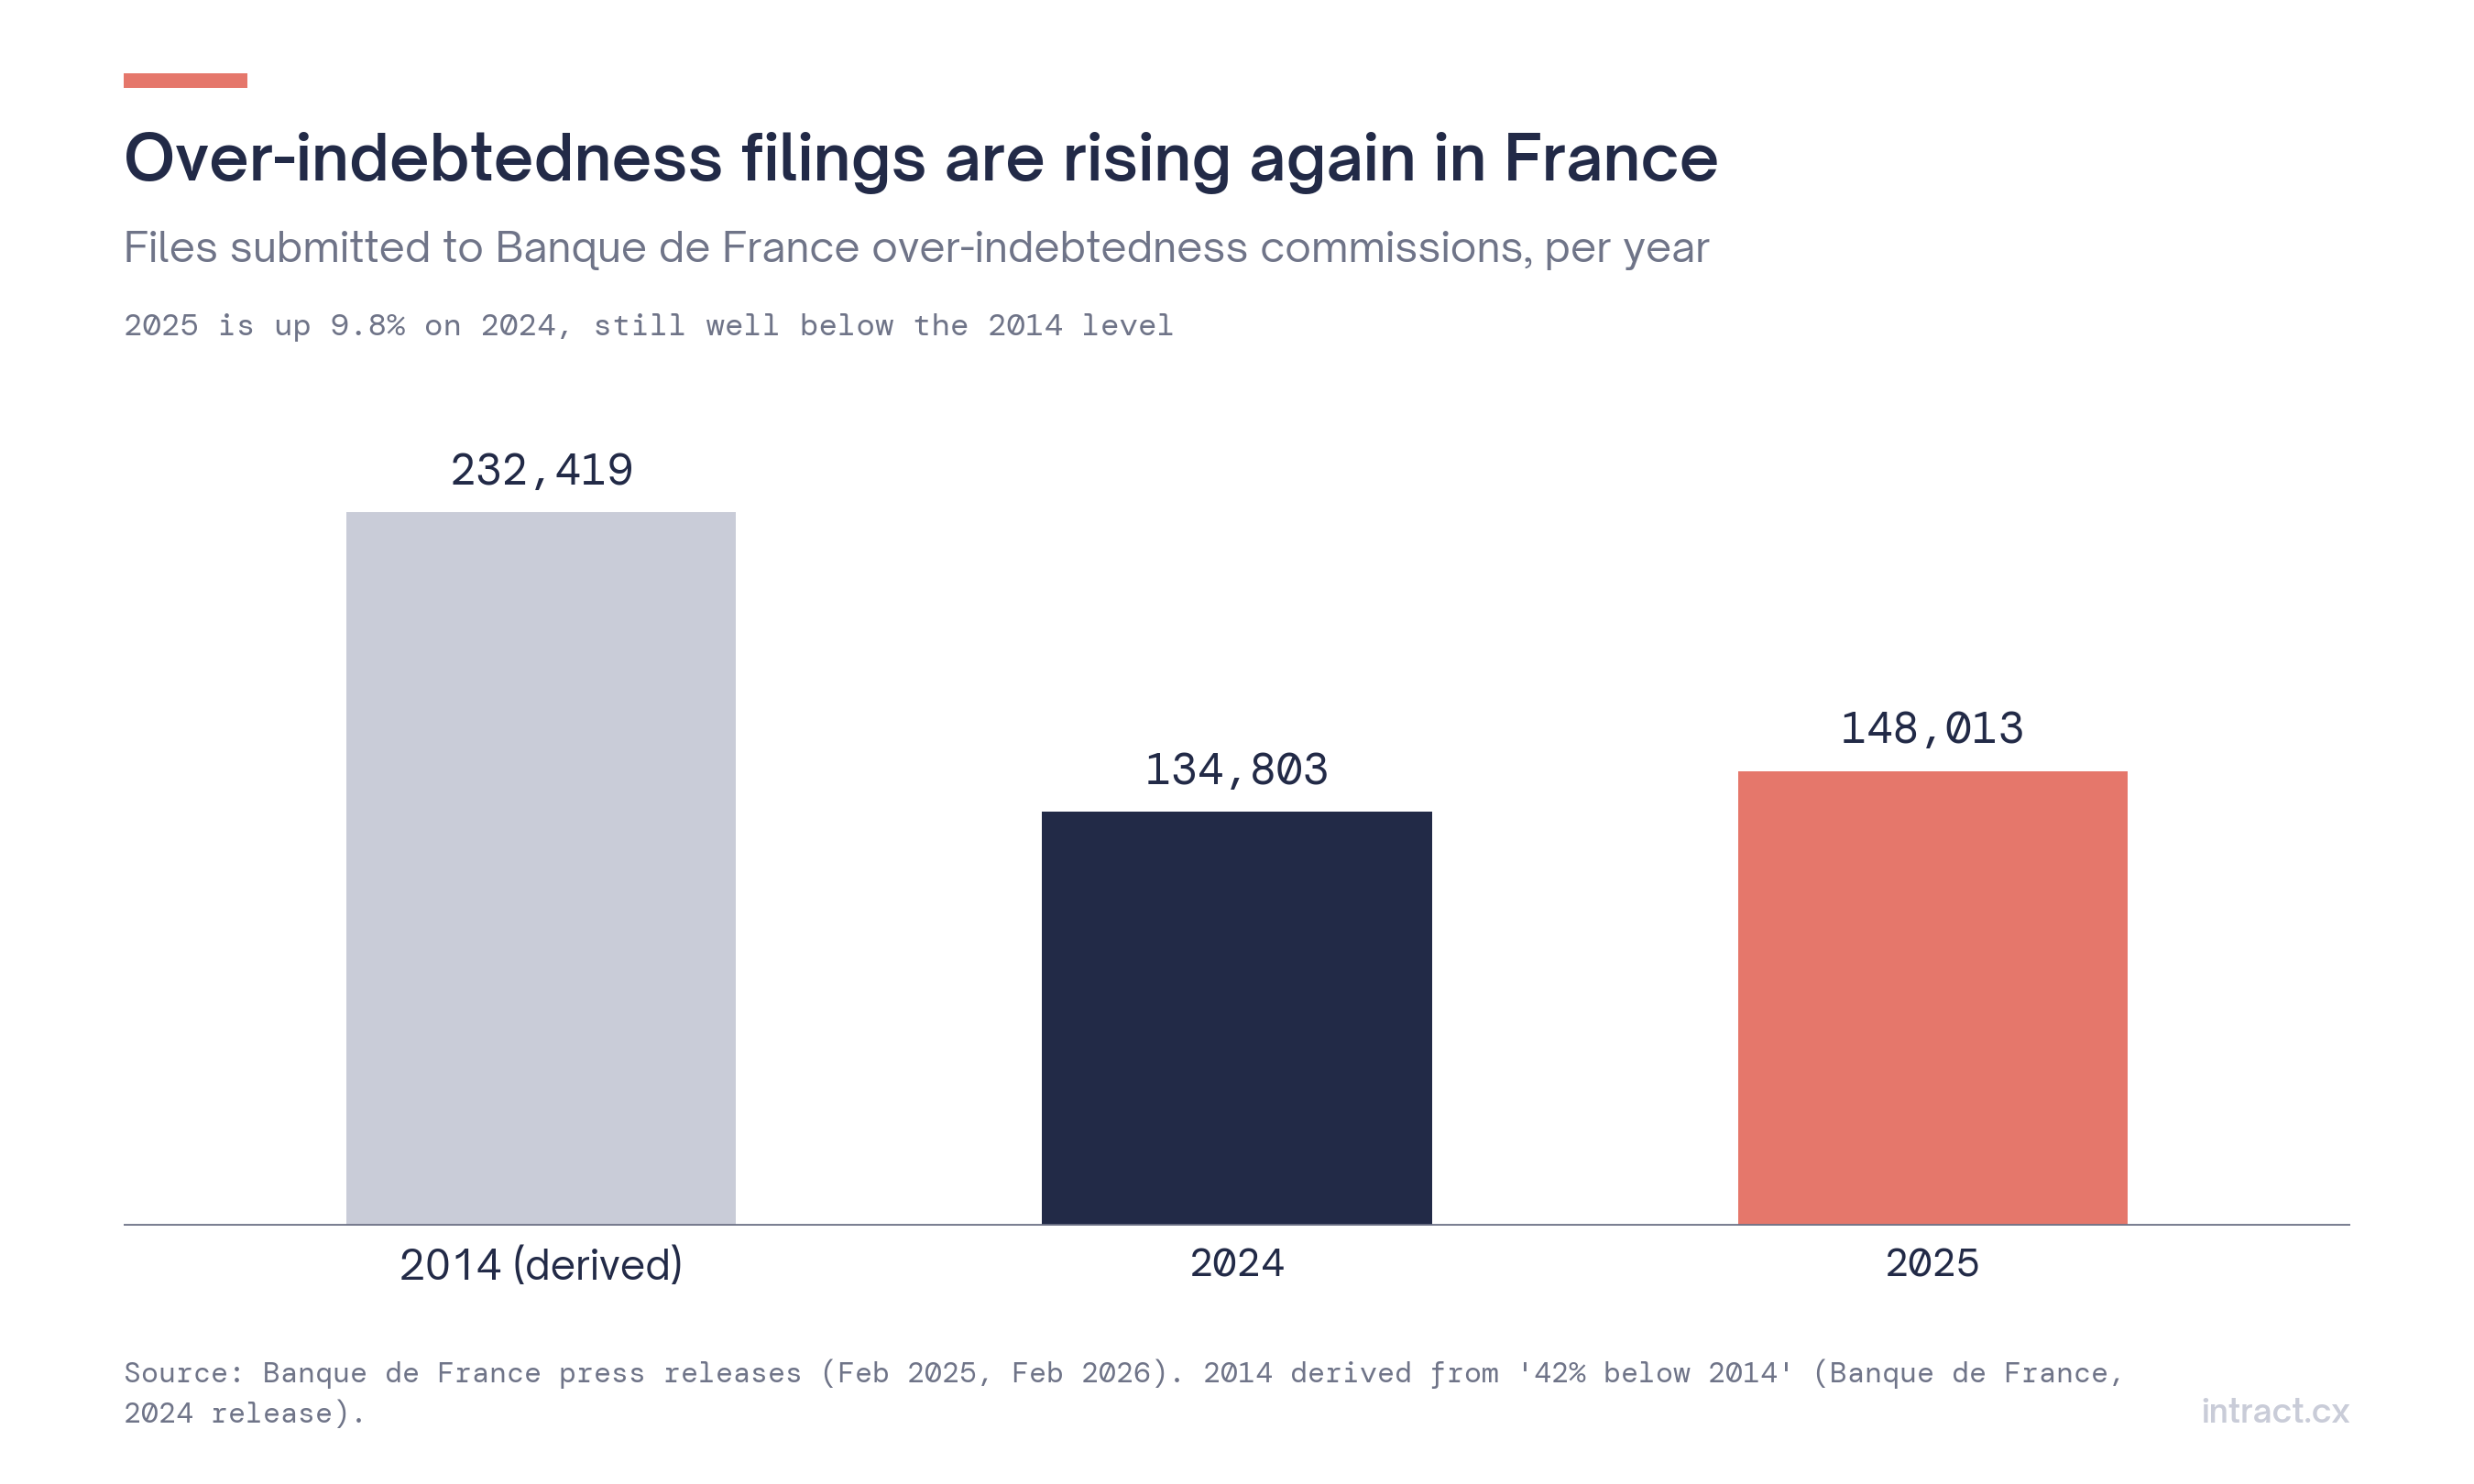 Figuur 2. Dossiers overmatige schuldenlast, Frankrijk. Het cijfer voor 2014 is afgeleid uit de verklaring van de Banque de France dat 2024 42% lager lag dan 2014.
2. Waarom mensen achterstand oplopen: de cijfers
De beste openbare uitsplitsing van redenen komt van StepChange, de Britse schuldhulporganisatie, die voor elke nieuwe cliënt de hoofdreden voor de schulden registreert. In 2025, over 163.916 nieuwe cliënten:
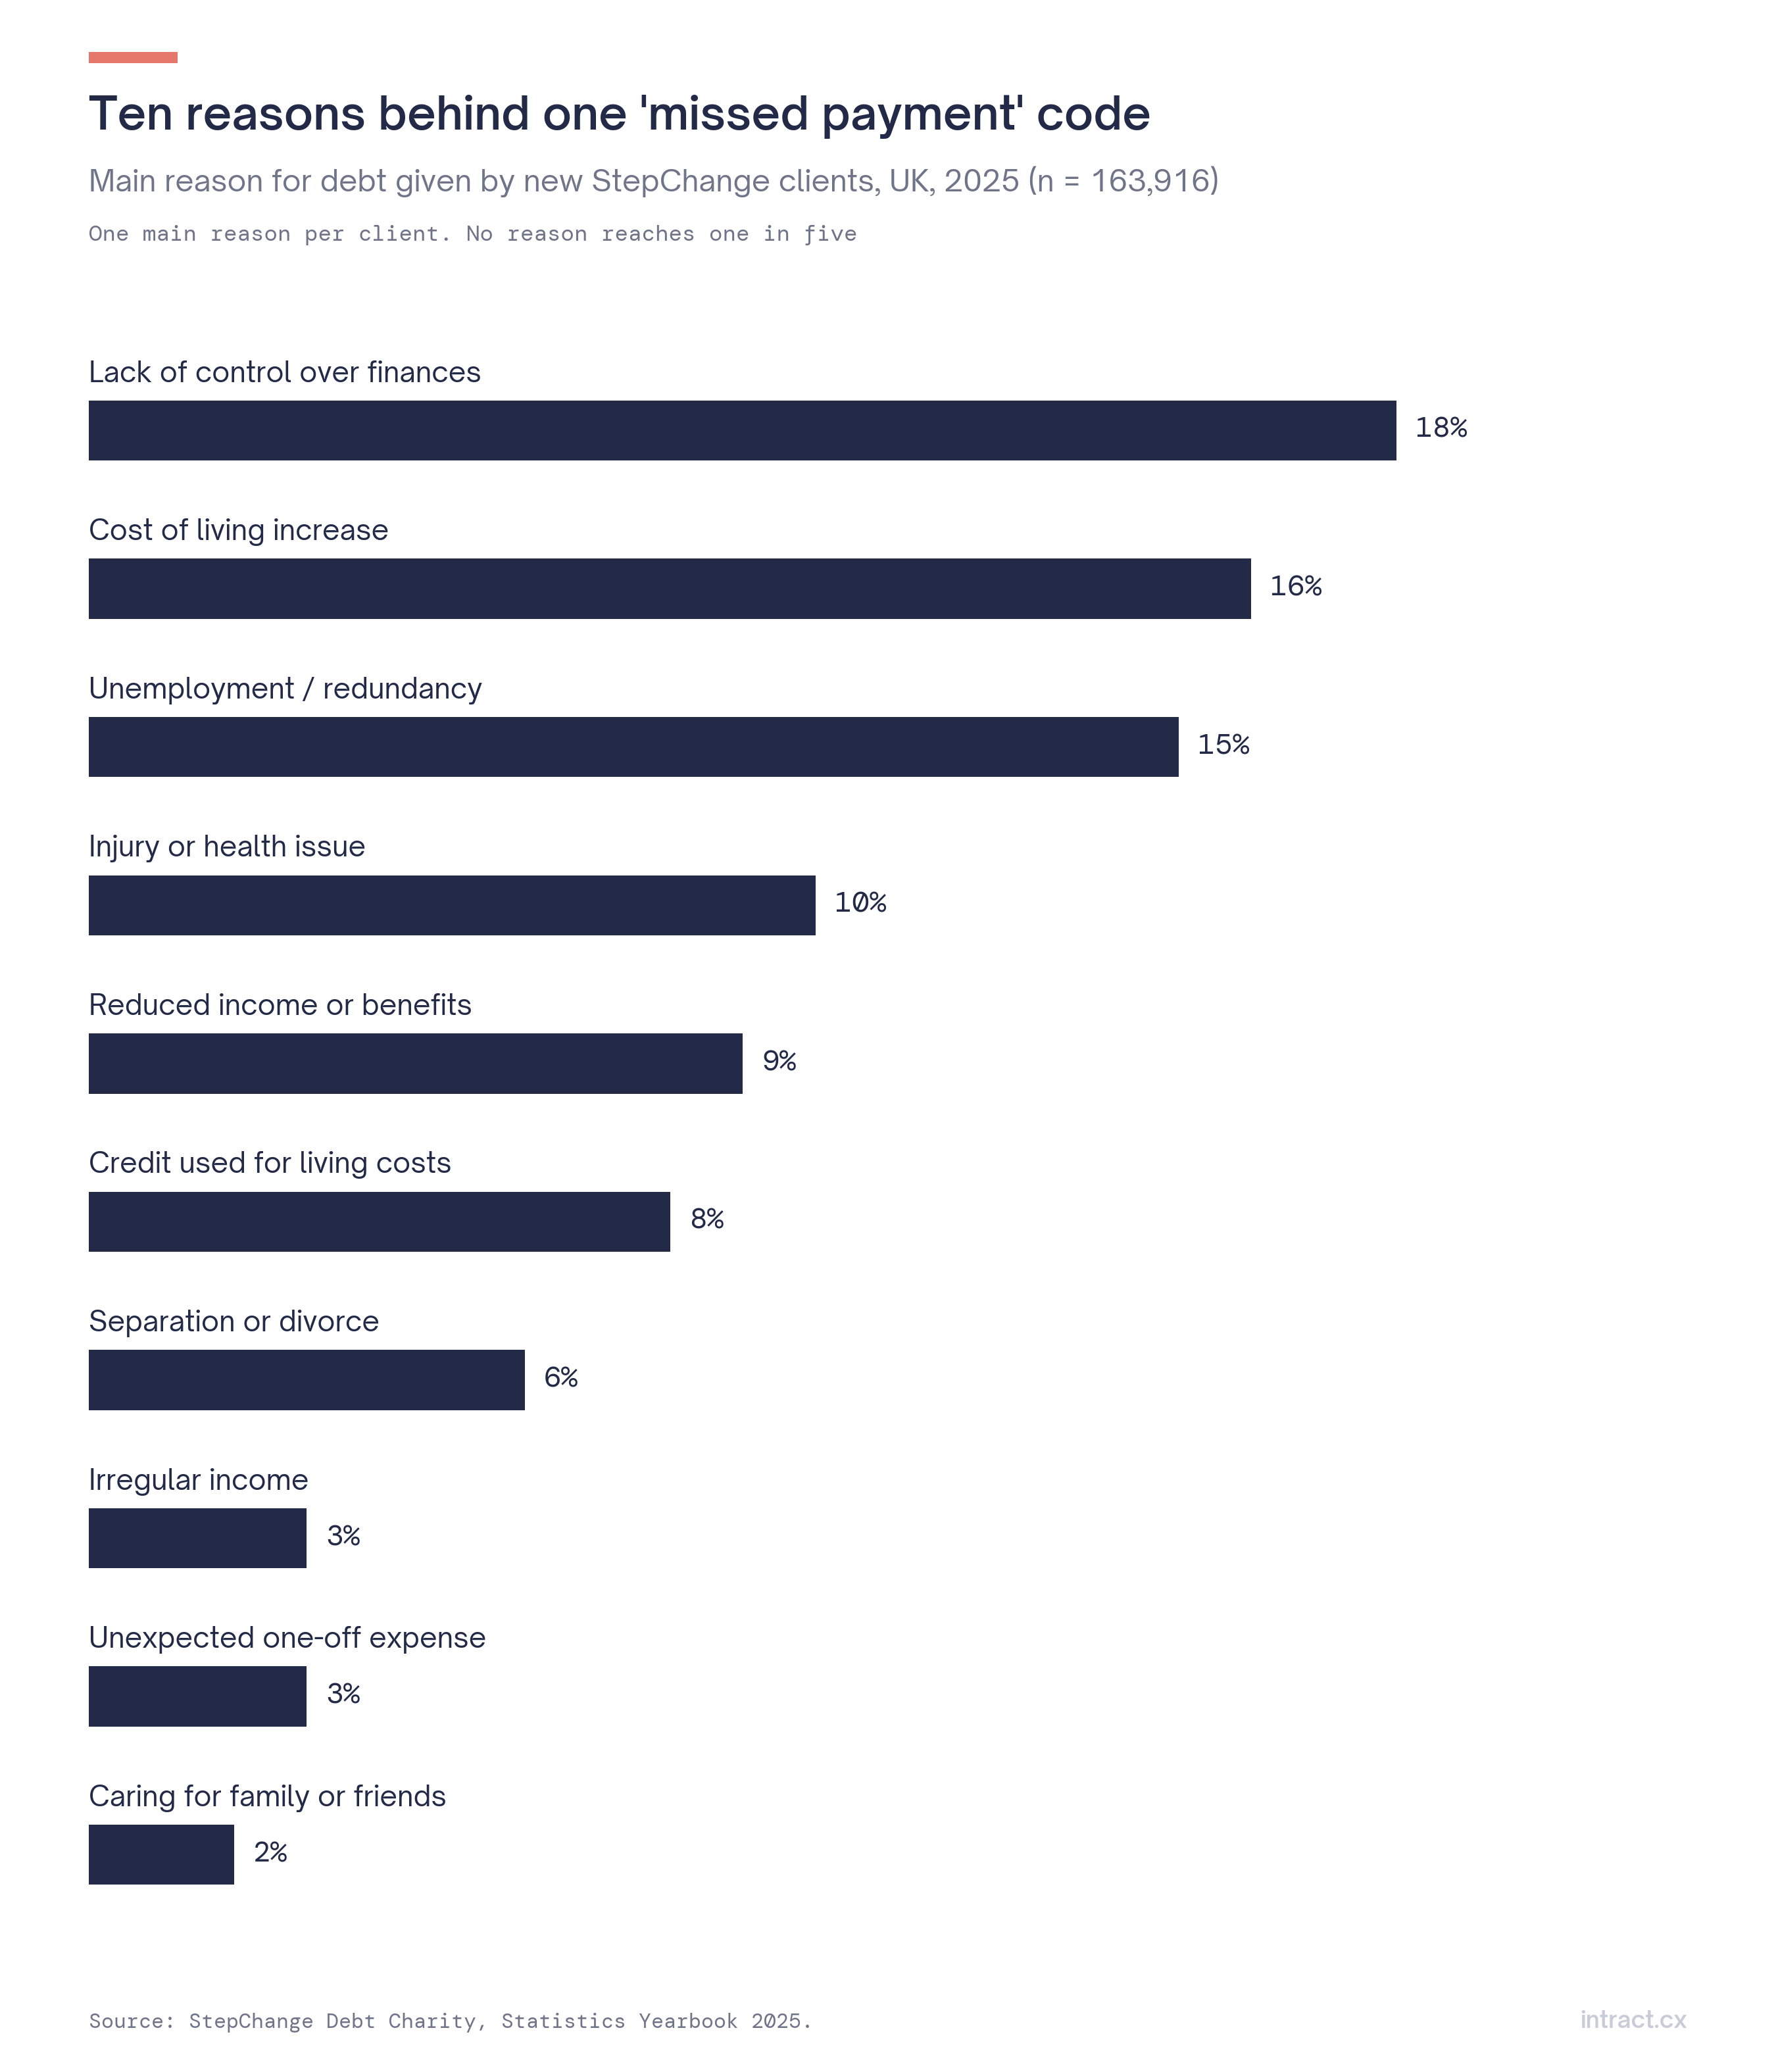 Figuur 3. Geen enkele reden is goed voor meer dan 18% van de gevallen.
| Hoofdreden | Aandeel |
|---|---|
| Gebrek aan controle over de financiën | 18% |
| Gestegen kosten van levensonderhoud | 16% |
| Werkloosheid of ontslag | 15% |
| Letsel of gezondheidsprobleem | 10% |
| Lager inkomen of lagere uitkeringen | 9% |
| Krediet nodig om de levenskosten te dekken | 8% |
| Scheiding of echtscheiding | 6% |
| Onregelmatig inkomen | 3% |
| Onverwachte eenmalige uitgave | 3% |
| Zorg voor familie of vrienden | 2% |
De typologie van overmatige schuldenlast 2025 van de Banque de France wijst in dezelfde richting: levensgebeurtenissen zoals jobverlies, scheiding en ziekte wegen veel zwaarder dan louter budgetbeheerproblemen. Van de huishoudens met overmatige schuldenlast is 26% werkloos of werkzoekend, 24% gescheiden of uit elkaar, en 21% eenoudergezin. De helft zegt dat de problemen meer dan twee jaar eerder begonnen.
Elk van deze redenen vraagt een andere aanpak. Een klant die een domiciliëring vergat, heeft een herinnering nodig. Een klant die net ontslagen is, heeft een betalingspauze of een herschikking nodig. Een klant met een gezondheidsprobleem kan kwetsbaar zijn en een specifieke behandeling nodig hebben. Eén afsluitcode kan dat niet allemaal dragen.
3. Wat de regelgeving nu verwacht
De richtlijn consumentenkrediet (EU) 2023/2225, bekend als CCD2, is van toepassing vanaf 20 november 2026. Twee artikelen hebben rechtstreeks betrekking op incassogesprekken:
- Artikel 35: kredietgevers moeten, waar passend, redelijke coulance tonen voordat zij tot gedwongen invordering overgaan, rekening houdend met de situatie van de consument. Genoemde maatregelen zijn onder meer verlenging van de looptijd, uitstel van betaling, verlaging van de rentevoet, gedeeltelijke terugbetaling en consolidatie.
- Artikel 36: kredietgevers moeten beschikken over processen voor vroegtijdige detectie van consumenten in financiële moeilijkheden, en hen doorverwijzen naar schuldhulpverlening.
"Rekening houden met de situatie" en "vroegtijdige detectie" vereisen allebei dat u weet waarom de klant achterstand heeft. Het Verenigd Koninkrijk geeft een voorproefje: toen de FCA onderzocht hoe kredietgevers omgaan met kredietnemers in moeilijkheden, stelde ze vast dat de meeste ondernemingen de behoeften van kwetsbare klanten niet consequent identificeerden, en ze schreef meer dan 3.500 kredietgevers aan. Uit de eigen enquête van de FCA blijkt dat 49% van de Britse volwassenen in 2024 kenmerken van kwetsbaarheid vertoonde.
4. Een taxonomie voor incassogesprekken
Een praktische structuur heeft drie lagen: de reden (waarom), de draagkracht (kan de klant betalen, en wanneer) en de uitkomst (wat werd afgesproken). Afsluitcodes leggen meestal alleen de derde vast.
| Reden (niveau 1) | Subreden (niveau 2) | Signaal om op te letten | Typische volgende stap |
|---|---|---|---|
| Inkomensschok | Jobverlies, minder uren, einde contract | "Ik heb mijn job verloren", "mijn contract is afgelopen" | Betalingspauze, verlenging looptijd |
| Gezondheid | Ziekte, ongeval, handicap | "Ik heb in het ziekenhuis gelegen", "ik ben ziek thuis" | Kwetsbaarheidsvlag, gespecialiseerde behandeling |
| Gezinswijziging | Scheiding, overlijden, nieuwe persoon ten laste | "sinds de scheiding", "mijn partner is vertrokken" | Herschikking, doorverwijzing naar schuldhulpverlening |
| Kosten van levensonderhoud | Energie, huur, voeding | "alles is duurder geworden" | Budgetanalyse, haalbaar plan |
| Meerdere schulden | Andere schuldeisers, consolidatie | "ik heb nog andere leningen", "andere kredietgevers bellen me" | Doorverwijzing naar schuldhulpverlening (CCD2 art. 36) |
| Administratief | Vergeten domiciliëring, andere bank, adres | "ik ben van bank veranderd", "ik heb de brief niet gekregen" | Mandaat corrigeren, geen escalatie |
| Betwisting | Betwist bedrag, product, beroept zich op fraude | "ik heb nooit getekend", "dit klopt niet" | Doorsturen naar klachten / fraude |
| Onwillig | Weigert zonder opgegeven reden | "ik betaal niet" | Standaard invorderingstraject |
Voeg twee overkoepelende vlaggen toe: kwetsbaarheid (gezondheid, rouw, nood, moeite met begrijpen) en kwaliteit van de belofte (concrete datum en bedrag versus vage intentie).
Twee regels maken de taxonomie bruikbaar:
- Houd niveau 1 kort (6–8 waarden) zodat u trends kunt volgen en grafieken kunt maken.
- Bewaar de woorden van de klant bij elk label. Een reviewer, een auditor of een manager moet elke classificatie binnen enkele seconden kunnen controleren.
5. Wat u kunt meten zodra redenen worden vastgelegd
- Verdeling van redenen in de tijd: stijgt "inkomensschok" na de sluiting van een lokale fabriek? Piekt "administratief" na een migratie van domiciliëringen?
- Percentage nagekomen beloften per reden: plannen met klanten die een inkomensschok doormaken, kunnen vaker mislukken dan plannen na een administratieve vergissing.
- Aangeboden coulance versus reden: bewijs voor CCD2 art. 35 dat de maatregelen aansloten bij de situatie.
- Doorverwijzingspercentage naar schuldhulpverlening voor klanten met meerdere schulden, voor art. 36.
- Betwistingen en klachten verborgen in incassogesprekken, die niet in de incassowachtrij horen te blijven.
Hoe Intract hierbij helpt
Intract transcribeert en analyseert elk incassogesprek dat het ontvangt (native vanuit Aircall of Vonage, of via de API). Een AI-classifier in een no-code workflow kent een reden en subreden toe uit uw eigen taxonomie, met labels en trainingsvoorbeelden, en schrijft die als twee kolommen bij elk gesprek weg. U test de classificatie op recente gesprekken en markeert elk antwoord als juist of fout om per kolom een nauwkeurigheidsscore te krijgen vóór publicatie. Elke interactie bevat ook een samenvatting, zakelijke impact, sentiment, urgentie, churnrisico en een actieplan. Dashboards tonen de verdeling van redenen per team en periode, en een Teams-melding kan een supervisor verwittigen wanneer bijvoorbeeld een betwisting of een kwetsbaarheidssignaal wordt gedetecteerd.
In een pilot met een Europese consumentenkredietverstrekker werden incassogesprekken bij elk gesprek gecategoriseerd op reden en subreden.
Intract werkt naast uw incassosysteem: het voegt het waarom toe naast de codes die u al gebruikt.
FAQ
Moeten we onze afsluitcodes vervangen? Nee. Behoud de uitkomstcodes voor de workflow. Voeg de reden ernaast toe, vastgelegd uit het gesprek.
Hoeveel redencategorieën zijn ideaal? Zes tot acht op niveau 1, met subredenen daaronder. Meer dan dat maakt het moeilijk om trends te volgen.
Helpt dit voor CCD2? Het ondersteunt de bewijsvoering: waarom elke klant achterstand had, wat werd aangeboden en of de moeilijkheden vroeg werden gedetecteerd. Uw juridische dienst beslist wat de nationale omzetting vereist.
Methodologie en bronnen
Alle cijfers komen uit de onderstaande bronnen. De Belgische gegevens zijn de recentste maandcijfers van de NBB die we konden raadplegen (april 2024); er bestaan recentere overzichten. Het Franse cijfer voor 2014 is afgeleid (134.803 / 0,58). De taxonomie is een voorstel van Intract, gebaseerd op de categorieën van StepChange en de Banque de France.
- Nationale Bank van België, CICR key figures, April 2024
- Banque de France, persberichten feb. 2026 en 2025; Typologie du surendettement 2025
- StepChange, Statistics Yearbook 2025
- Richtlijn (EU) 2023/2225, EUR-Lex; art. 35, art. 36
- FCA, Financial Lives 2024 key findings; Forvis Mazars, FCA reminds lenders to support consumers