TL;DR
Mondelinge klachten belanden zelden in het klachtenregister, hoewel Europese en Britse regels een klacht definiëren als een uiting van ontevredenheid, ongeacht het kanaal. Aan de telefoon lost de medewerker het probleem op, kiest een afsluitcode voor het onderwerp, en de klacht verdwijnt. Toch is het signaal zeldzaam: slechts 22–41% van de consumenten klaagde zelfs maar één keer over hun ernstigste probleem (CCMC). En niet-geregistreerde klachten escaleren: in Frankrijk was 55% van de 36.540 verzoeken bij de verzekeringsombudsman in 2024 onontvankelijk, meestal omdat de klant de klachtenprocedure van de verzekeraar zelf had overgeslagen. Deze gids behandelt wat als klacht telt, waarom telefonische klachten door de mazen van het net glippen en hoe u die kloof dicht.
Een klant belt over een terugbetaling en zegt halverwege: "Dit is de derde keer dat ik bel, ik ga de ombudsman aanschrijven." De medewerker lost de vraag over de terugbetaling op, kiest de afsluitcode vraag over terugbetaling en gaat verder. Volgens de regels die gelden voor de meeste Europese financiële instellingen heeft die klant zonet een klacht ingediend. In de meeste klachtenregisters niet.
Kerncijfers
| Cijfer | Waarde | Bron |
|---|---|---|
| Europese definitie van een klacht | "Een uiting van ontevredenheid", zonder beperking van kanaal | EIOPA (2012), Gemengd Comité ESMA/EBA (2018) |
| Britse definitie | "Elke mondelinge of schriftelijke uiting van ontevredenheid" | FCA Handbook |
| Consumenten die klaagden over hun ernstigste probleem | 22–41% | CCMC / Goodman, studies in meerdere landen |
| Consumenten die feedback gaven na een zeer slechte ervaring | 32% (7,7 ptn minder dan in 2021) | Qualtrics XM Institute 2024 (leverancier) |
| Klachten ontvangen door Britse financiële instellingen, 2025 | ~3,57 mln (H1 1,83 mln + H2 1,74 mln) | FCA, geaggregeerde klachtengegevens |
| Nieuwe dossiers bij de Britse Financial Ombudsman, 2025/26 | 214.600 | Financial Ombudsman Service |
| Verzoeken bij de verzekeringsombudsman in Frankrijk, 2024 | 36.540 (+19%), 55% onontvankelijk | La Médiation de l'Assurance |
| Verzoeken bij Ombudsfin (België), 2025 | 8.686 | Ombudsfin, via persberichtgeving |
1. Wat telt als klacht
De definities zijn kanaalneutraal en omvatten in het Verenigd Koninkrijk uitdrukkelijk mondelinge klachten.
- Verzekeringen (EU). De EIOPA-richtsnoeren voor klachtenbehandeling definiëren een klacht als een uiting van ontevredenheid gericht aan een verzekeraar over zijn overeenkomst of dienstverlening. Nergens staat dat ze schriftelijk moet zijn. Ondernemingen moeten klachten intern registreren, bijvoorbeeld in een beveiligd elektronisch register.
- Bankieren, beleggingen, betalingen (EU). De richtsnoeren van het Gemengd Comité ESMA/EBA hanteren dezelfde definitie en dezelfde registratieplicht, en gelden sinds 2018 ook voor hypothecair krediet en betalingsinstellingen.
- Verenigd Koninkrijk. Het FCA Handbook definieert een klacht als elke mondelinge of schriftelijke uiting van ontevredenheid, al dan niet gegrond, waarin verlies, leed of ongemak wordt aangevoerd.
De norm is dus niet "de klant heeft een formulier ingevuld". Hij luidt "de klant heeft ontevredenheid geuit". Telefoongesprekken zijn de plek waar dat het vaakst gebeurt, en waar het het makkelijkst over het hoofd wordt gezien.
2. De meeste ontevredenheid wordt nooit formeel geuit
Onderzoek naar klaaggedrag wijst over landen en decennia heen in dezelfde richting:
- De studies van CCMC met John Goodman toonden aan dat slechts 22–41% van de consumenten zelfs maar één keer klaagde over hun ernstigste probleem.
- Uit de studie van het Qualtrics XM Institute uit 2024 bij meer dan 23.000 consumenten bleek dat slechts 32% feedback gaf aan het bedrijf na een zeer slechte ervaring, 7,7 punten minder dan in 2021.
- De financiële toezichthouder van Nieuw-Zeeland stelde vast dat slechts 5% van de consumenten ooit had geklaagd over een financiële dienstverlener, terwijl 7% dat had gewild maar het niet deed.
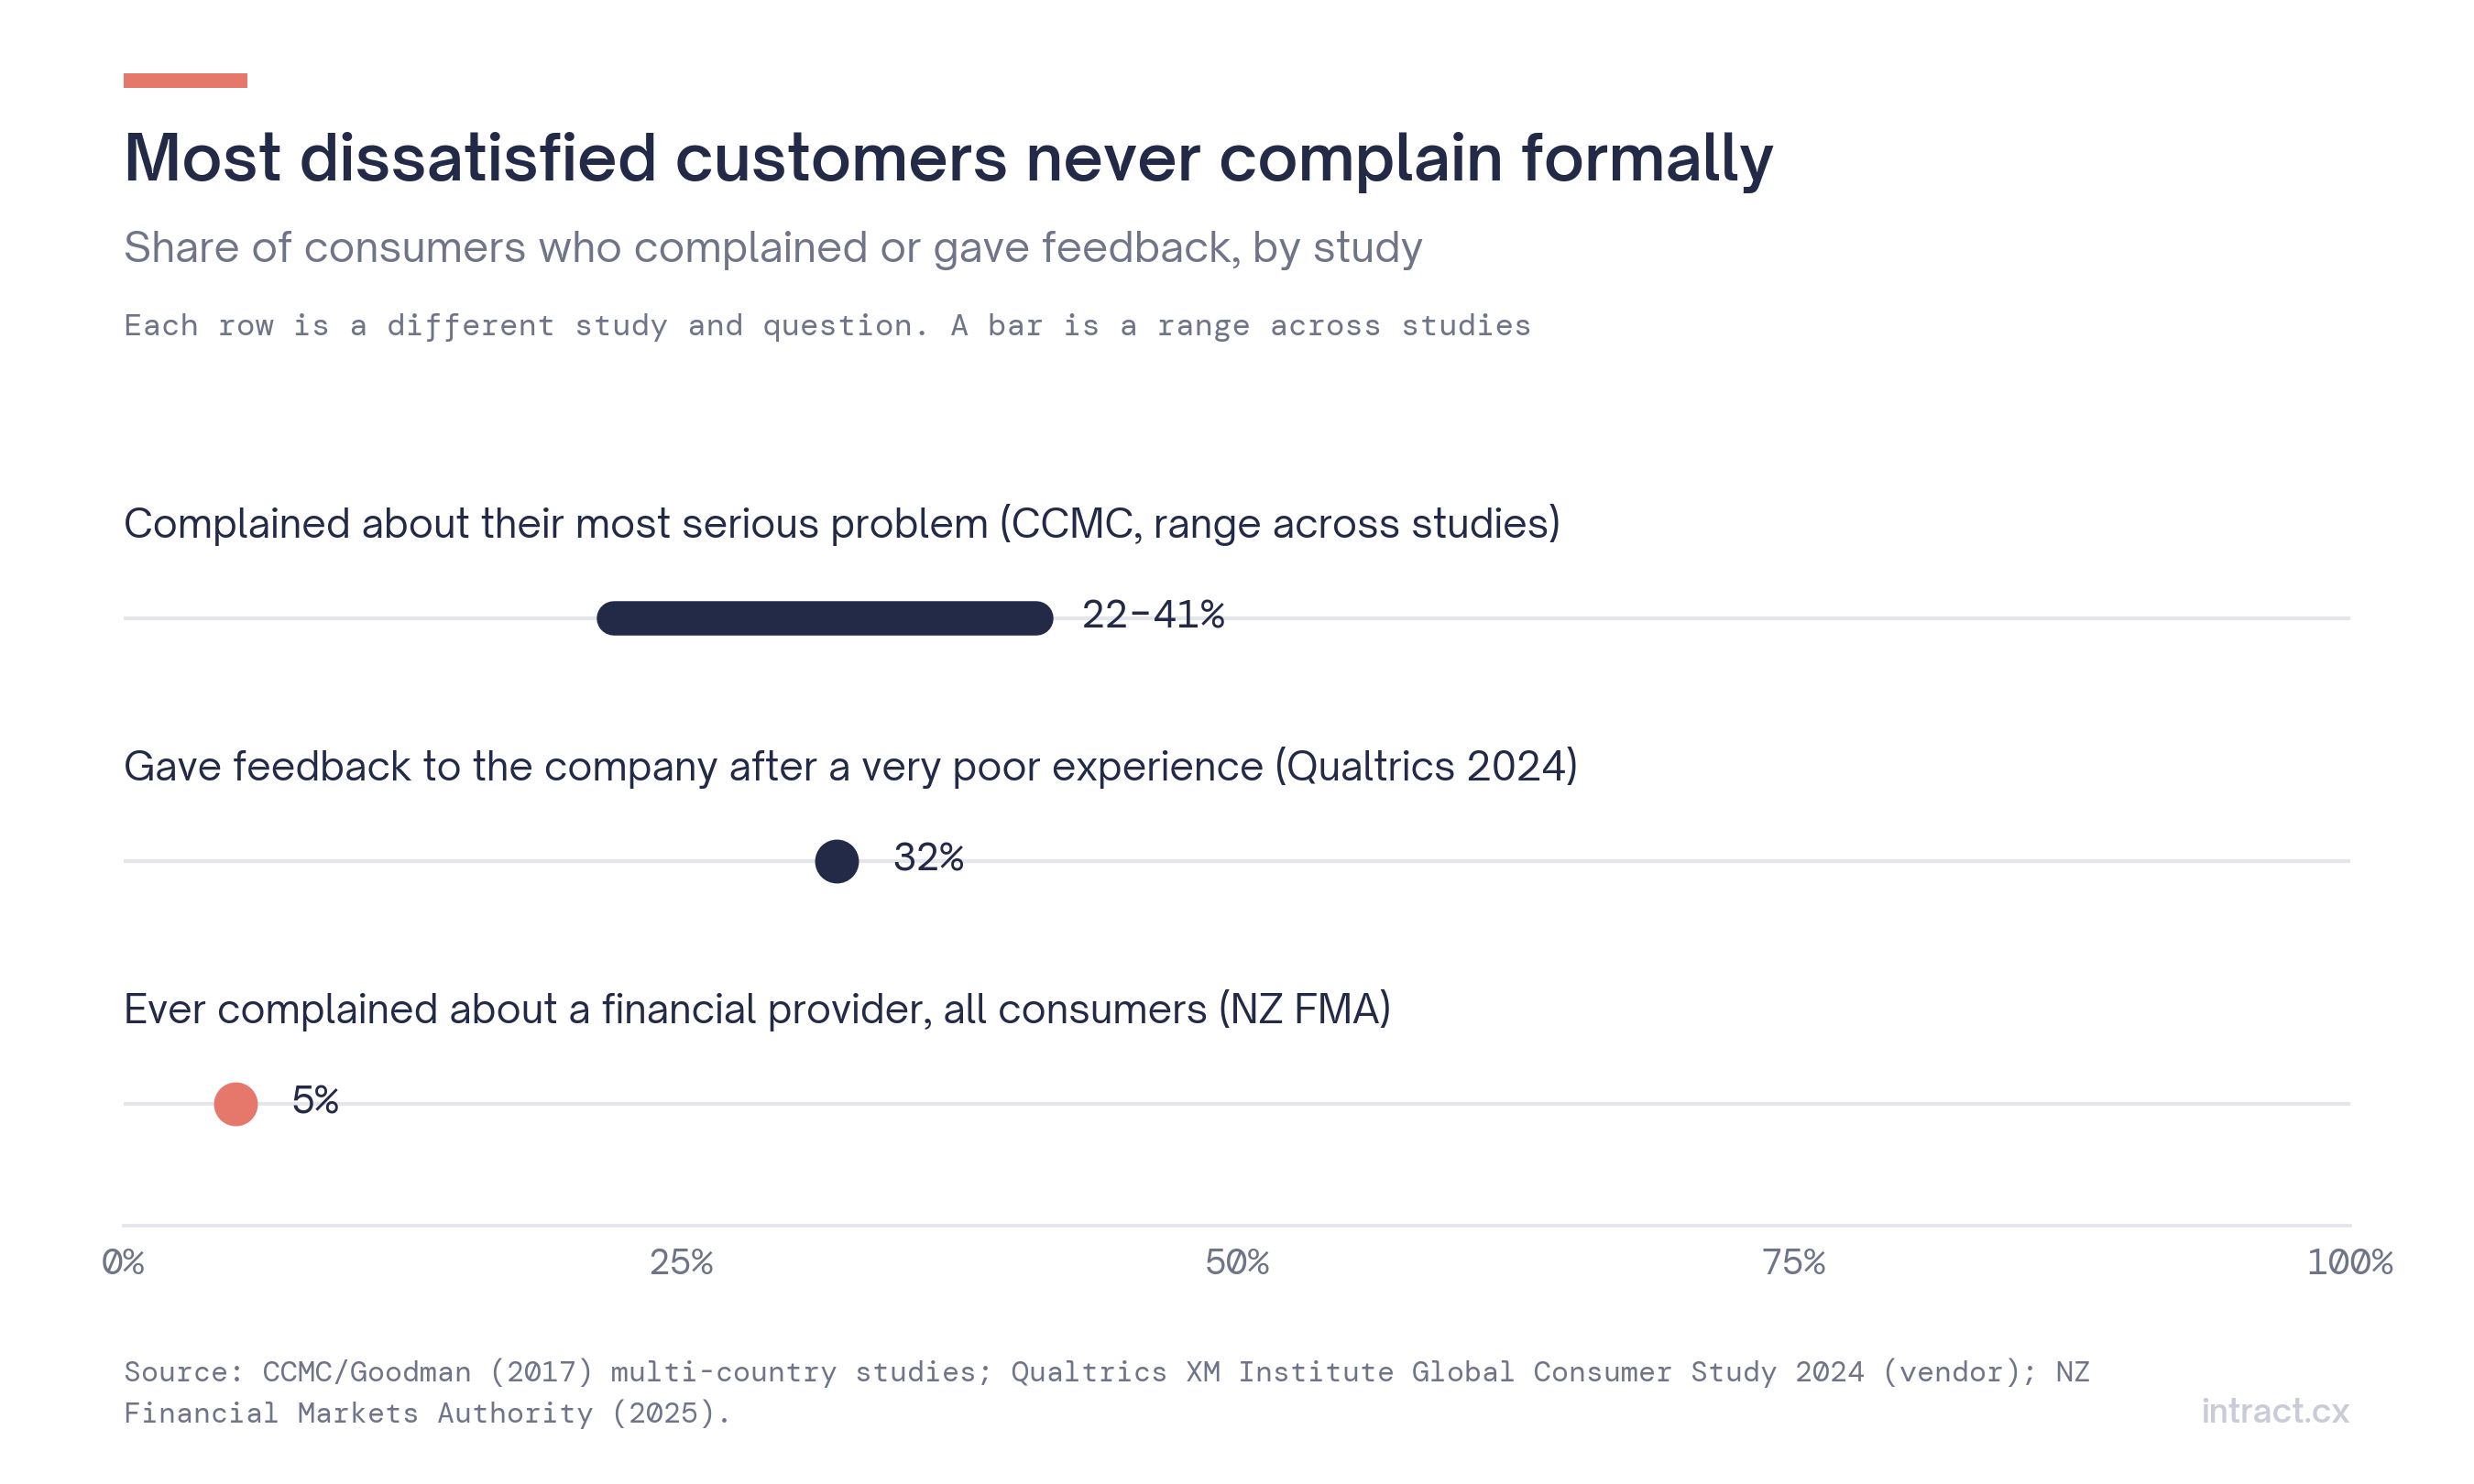 Figuur 1. De meeste ontevreden klanten dienen nooit een formele klacht in.
Misschien kent u de bewering dat "slechts 1 op 26 ontevreden klanten klaagt". Die wordt vaak toegeschreven aan onderzoek van TARP, maar we konden het oorspronkelijke document niet vinden, dus gebruiken we ze niet.
De gevolgen voor een contactcenter: wanneer een klant aan de telefoon wél ontevredenheid uit, is dat een zeldzaam signaal. Het verloren laten gaan in een afsluitcode verspilt het enige moment waarop de klant het u vertelde.
3. Waar niet-geregistreerde klachten terechtkomen
Ze verdwijnen niet. Sommige klanten vertrekken. Anderen escaleren.
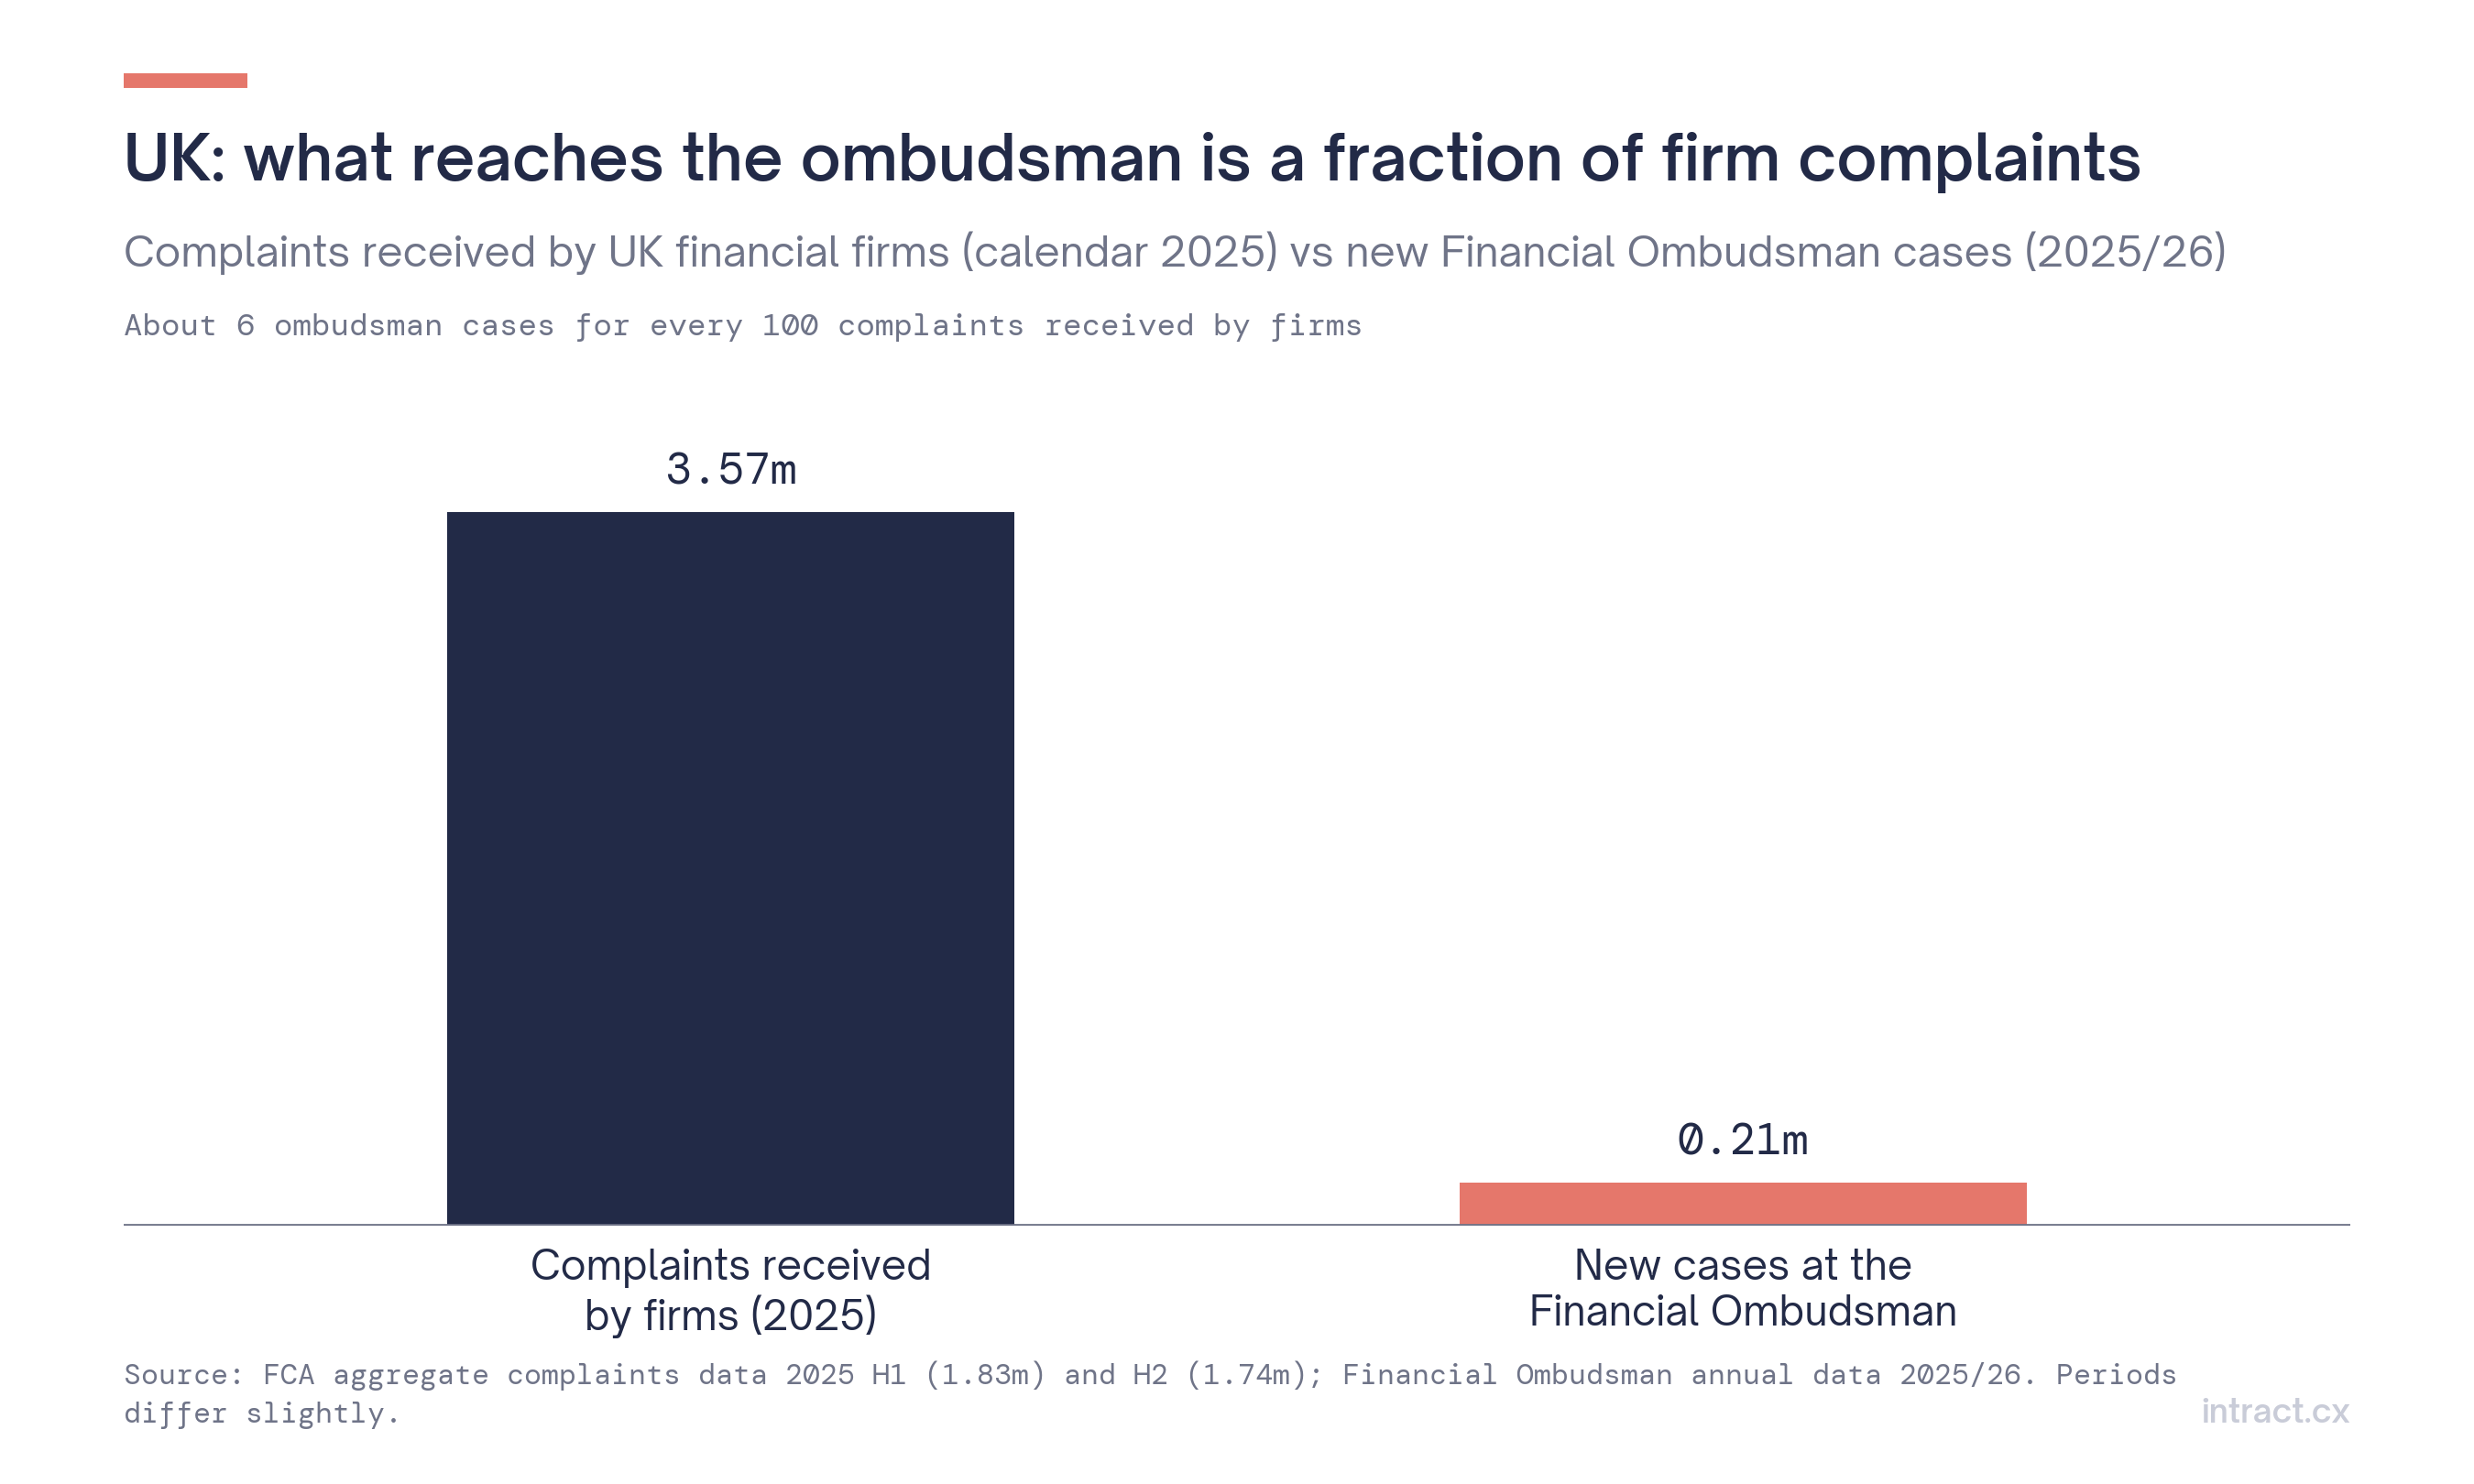 Figuur 2. Verenigd Koninkrijk: klachten ontvangen door instellingen in 2025 versus nieuwe dossiers bij de Financial Ombudsman in 2025/26.
In het Verenigd Koninkrijk ontvingen financiële instellingen 1,83 mln klachten in de eerste helft van 2025 en 1,74 mln in de tweede. De Financial Ombudsman ontving 214.600 nieuwe klachten in 2025/26, ongeveer 6% van het volume bij de instellingen (de periodes verschillen licht), en stelde de klant gemiddeld in 30% van de gevallen in het gelijk. Elk dossier kost de instelling een vergoeding van £ 650 in 2025/26, oplopend tot £ 680 in 2026/27 volgens de gepubliceerde begroting, vóór enige schadevergoeding.
In Frankrijk ontving La Médiation de l'Assurance 36.540 verzoeken in 2024, een stijging van 19%. 55% was onontvankelijk, meestal omdat de klant niet eerst de klachtenprocedure van de verzekeraar zelf had doorlopen.
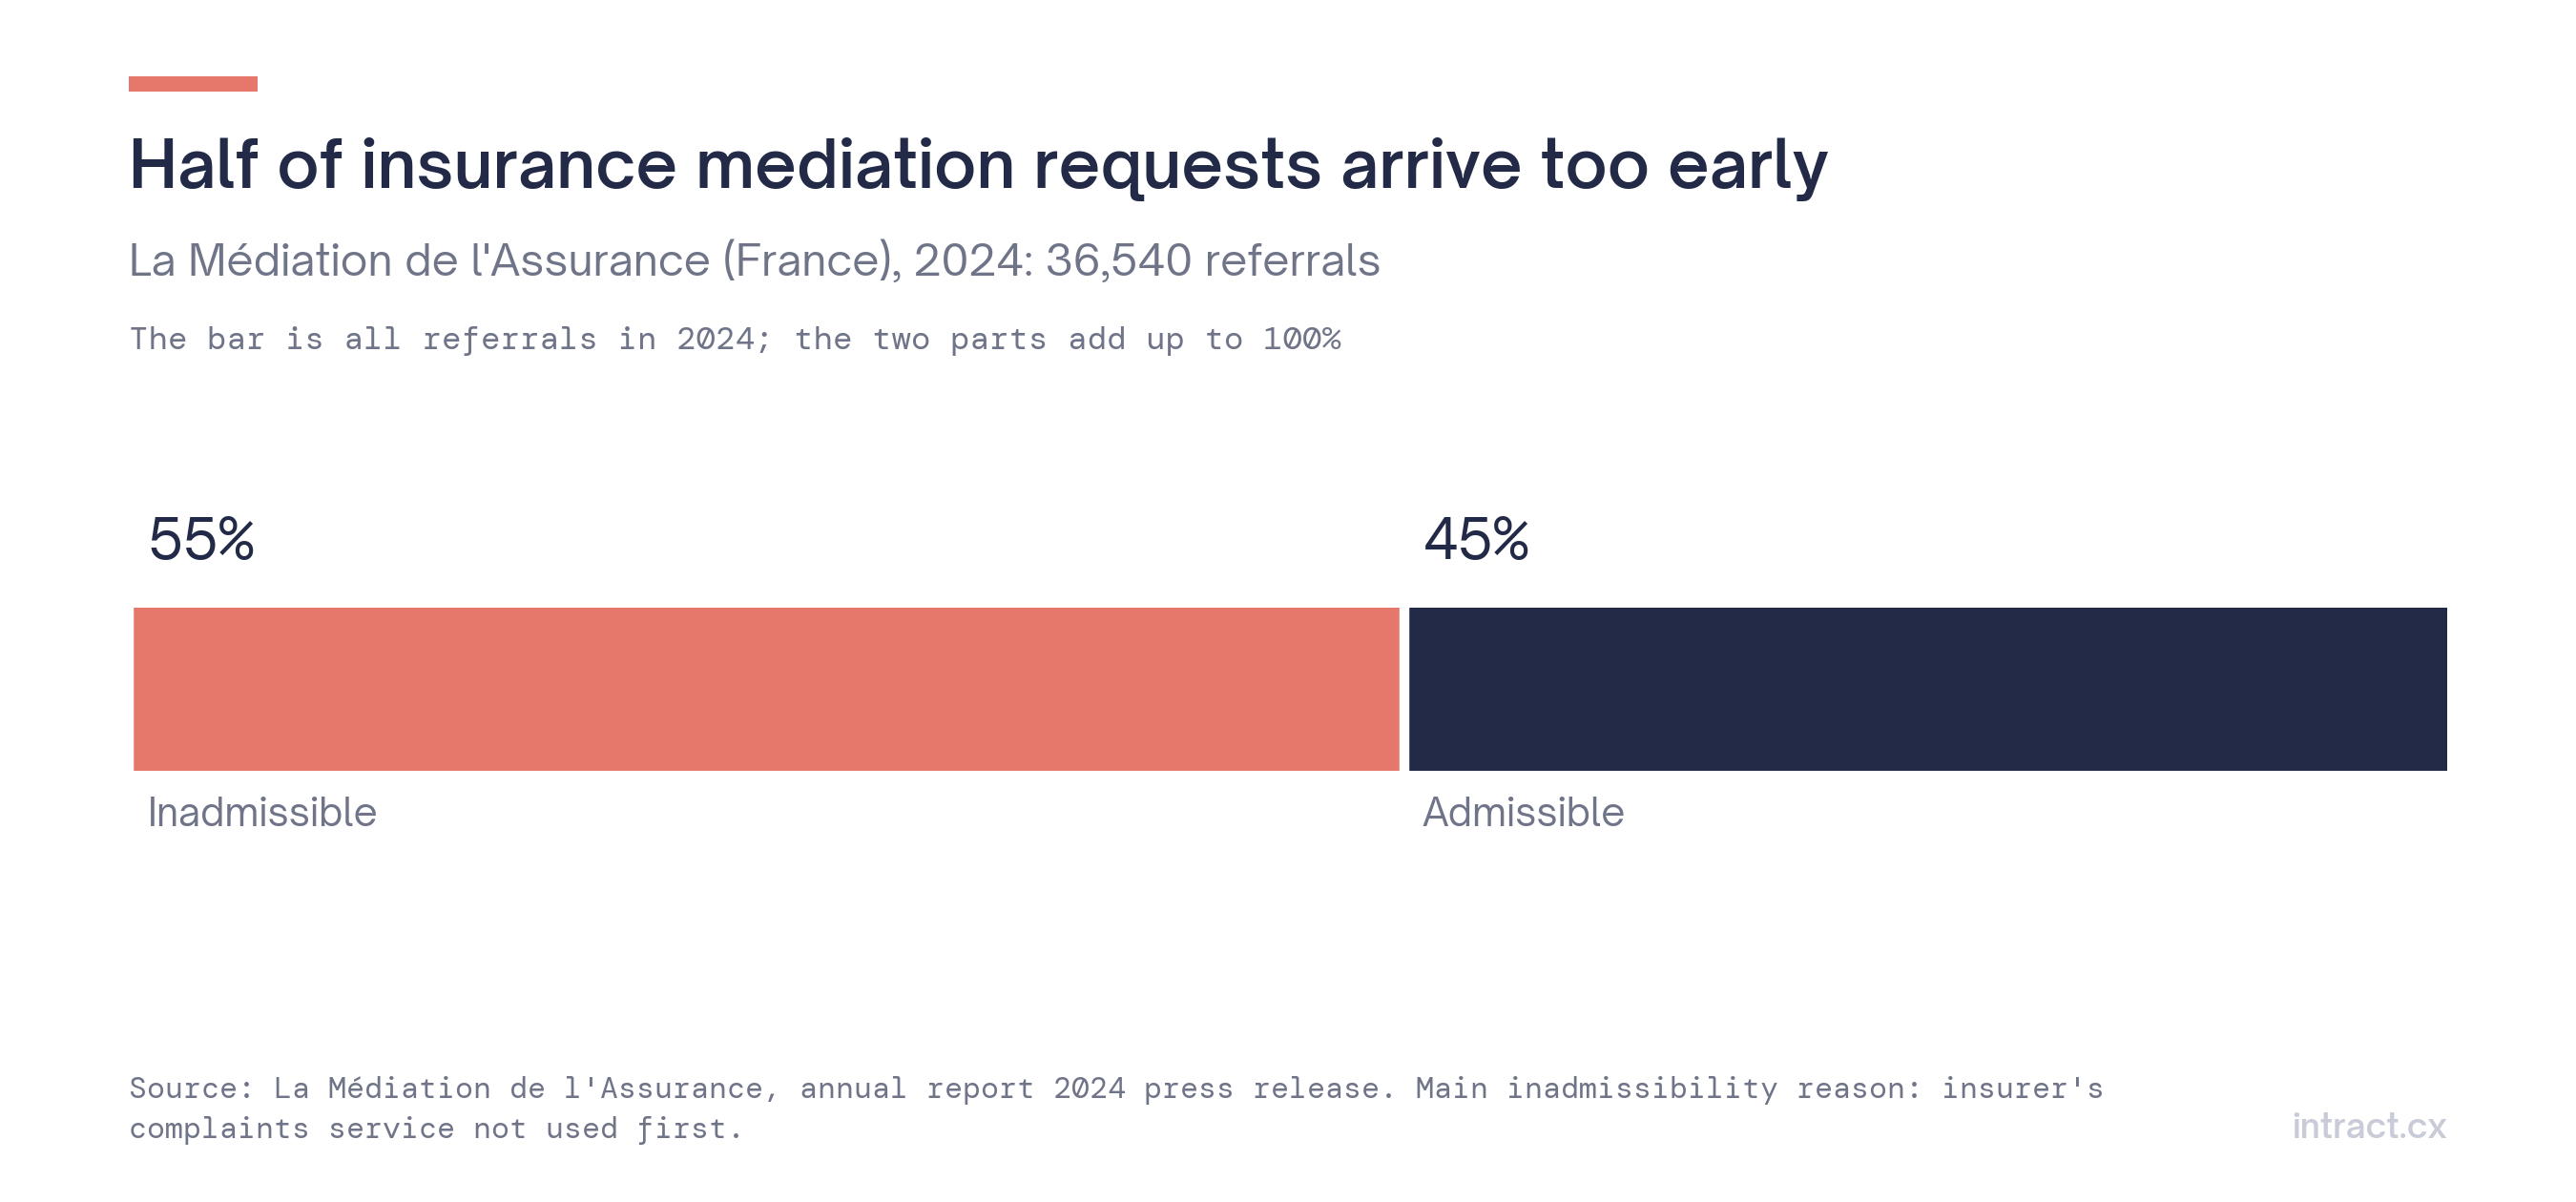 Figuur 3. Meer dan de helft van de verzoeken bij de Franse verzekeringsombudsman sloeg de klachtenprocedure van de verzekeraar over.
Lees het andersom: duizenden klanten hadden het gevoel dat ze al geklaagd hadden, of wisten niet hoe, en stapten meteen naar de ombudsman. Sommigen van hen zullen het eerst aan de telefoon hebben gezegd.
In België ontving Ombudsfin 8.686 verzoeken in 2025, waarvan 2.422 ontvankelijk, en het bredere Belgische netwerk van ombudsdiensten behandelde meer dan 117.000 vragen en klachten.
4. Waarom telefonische klachten door de mazen van het net glippen
Toezichthouders hebben de mechanismen gedocumenteerd, zo niet het exacte aandeel.
- De medewerker lost het probleem op en gaat verder. Tot 2015 rapporteerden Britse instellingen alleen klachten die niet tegen het einde van de volgende werkdag waren opgelost. De FCA verplichtte daarna de rapportering van alle klachten, ook die snel werden opgelost. Snel opgeloste klachten zijn doorgaans de telefonische.
- De definitie wordt eng toegepast. De thematische review van de FCA uit 2014 stelde zwakke punten vast bij het identificeren en registreren van klachten, en vroeg instellingen na te gaan of hun systemen een correcte registratie konden belemmeren en hun personeel op te leiden in de definitie.
- Het onderwerp verbergt het signaal. Een gesprek over een vertraagde terugbetaling wordt geregistreerd als een gesprek over een terugbetaling. De ontevredenheid zit in de toon en de woorden, niet in het onderwerp.
- Niemand luistert naar de meeste gesprekken. Handmatige kwaliteitscontrole bekijkt 2–5% van de interacties (zie ons artikel over steekproeven in kwaliteitscontrole). De good-practice-nota van de FCA uit 2024 over oorzaakanalyse raadt instellingen aan te luisteren naar een steekproef van gesprekken waarin klanten verward of ontevreden leken, precies omdat klachtengegevens alleen onvolledig zijn.
5. De kloof dichten: een praktische aanpak
- Scheid onderwerp en signaal. Classificeer waar het gesprek over gaat en, onafhankelijk daarvan, of de klant ontevredenheid uitte.
- Leg uw definitie vast. Neem de regelgevende definitie als basis en voeg expliciete triggers toe: vermelding van een ombudsman of bemiddelaar, een advocaat, de pers, herhaald contact, een verzoek om schadevergoeding.
- Markeer elk kandidaat-gesprek, met het citaat. Een klachtenverantwoordelijke moet binnen enkele seconden kunnen bevestigen of afwijzen.
- Verwittig het juiste team dezelfde dag. Antwoordtermijnen beginnen te lopen wanneer de klacht wordt geuit, niet wanneer iemand ze vindt.
- Stem af. Vergelijk elke maand de gemarkeerde gesprekken met de geregistreerde klachten. Het verschil is uw onderregistratiegraad.
Hoe Intract hierbij helpt
Elke interactie die Intract analyseert, krijgt een samenvatting, zakelijke impact, sentiment, urgentie en churnrisico. Klachten worden gedetecteerd en zichtbaar gemaakt op het klantprofiel, in filters, dashboards en Teams-meldingen, zodat een "vraag over terugbetaling" die een klacht bevat niet onder haar onderwerp verdwijnt. U kunt uw eigen klachtdefinitie vastleggen in een no-code workflow (bijvoorbeeld "ombudsman of bemiddelaar vermeld" of "derde contact over hetzelfde probleem"), ze testen op recente gesprekken en een Microsoft Teams-melding naar het klachtenteam sturen wanneer ze afgaat. Voor klachten en dringende gesprekken stelt Intract ook een actieplan voor met een conceptantwoord dat de medewerker in zijn eigen tools kan kopiëren. Terugkerende oorzaken verschijnen in de rapporten met bronvermelding, waarbij elke bewering gekoppeld is aan de gesprekken waarop ze gebaseerd is.
Intract werkt naast uw klachtenregister en dossierbeheertool. Gesprekken komen native binnen vanuit Aircall en Vonage of via de API.
FAQ
Tellen mondelinge klachten juridisch mee? In het Verenigd Koninkrijk uitdrukkelijk wel. In de Europese richtsnoeren voor verzekeringen, bankieren en beleggingen is de definitie een uiting van ontevredenheid zonder beperking van kanaal. Controleer uw nationale regels.
Zal automatische detectie ons register overspoelen met valse positieven? Beschouw detectie als een kandidatenlijst die een mens bevestigt, en verfijn de definitie op uw eigen gesprekken voordat u live gaat.
Is de statistiek "1 op 26" betrouwbaar? We konden de primaire bron niet vinden. Beter gedocumenteerde cijfers: 22–41% klaagde over hun ernstigste probleem (CCMC), 32% gaf feedback na een zeer slechte ervaring (Qualtrics, 2024).
Methodologie en bronnen
De Britse trechter vergelijkt de klachten bij instellingen in kalenderjaar 2025 (H1 + H2) met het boekjaar april 2025–maart 2026 van de Ombudsman; de verhouding (~6%) is indicatief. De FCA-pagina beschrijft de wijziging in H2 als een daling van 0,4%, wat niet overeenkomt met 1,83 mln → 1,74 mln; we citeren alleen de absolute cijfers. De cijfers van de Belgische Ombudsfin komen uit persberichtgeving over het jaarverslag.
- EIOPA, Guidelines on complaints-handling by insurance undertakings (2012)
- ESMA/EBA, Joint Committee Guidelines on complaints-handling (2018)
- FCA, Handbook glossary: complaint; Aggregate complaints data 2025 H2; PS15/19 press release; Complaints and root cause analysis
- Financial Ombudsman Service, Annual complaints data 2025/26; dossiervergoeding
- Regulation Tomorrow, FCA thematic review of complaint handling (2014); FOS 2026/27 plans and budget
- CCMC / Goodman, Quantifying the Impact of Service in Multiple Countries
- Qualtrics XM Institute, Global consumers share feedback (onderzoek van een leverancier)
- NZ FMA, Why don't consumers complain? (2025)
- La Médiation de l'Assurance, Rapport annuel 2024, communiqué
- BX1, Ombudsfin 2025; Forum for the Future, Ombudsman network 2025