TL;DR
Les appels de recouvrement devraient être catégorisés selon la raison pour laquelle le client a pris du retard, et pas seulement selon l'issue enregistrée par un code de clôture. C'est le motif qui détermine si un plan de paiement tiendra, et la CCD2, applicable à partir du 20 novembre 2026, demande aux prêteurs de faire preuve d'une tolérance raisonnable et de détecter les difficultés de manière précoce. En Belgique, les arriérés de crédit à la consommation ont augmenté de 4,9 % sur un an (avril 2024), en France, les dépôts de dossiers de surendettement ont progressé de 9,8 % en 2025, et chez StepChange aucun motif principal d'endettement ne dépasse 18 % des cas. Ce guide présente les données, les attentes de la CCD2, une taxonomie à trois niveaux (motif, capacité, issue) et les indicateurs à suivre une fois les motifs capturés.
Demandez à une équipe de recouvrement pourquoi les clients prennent du retard et vous obtiendrez une bonne réponse. Demandez au système et vous obtiendrez un code de clôture : promesse de paiement, refus, rappel. Le code enregistre l'issue de l'appel. Le motif, c'est-à-dire ce qui détermine si un plan de paiement tiendra, reste dans la conversation.
Cet écart va peser de plus en plus lourd. La nouvelle directive européenne sur le crédit aux consommateurs impose aux prêteurs de faire preuve de tolérance et de détecter tôt les clients en difficulté, et les chiffres des impayés en Belgique et en France évoluent dans le mauvais sens.
Chiffres clés
| Indicateur | Valeur | Source |
|---|---|---|
| Emprunteurs belges avec au moins un crédit en retard (avr. 2024) | 264 655 | Banque nationale de Belgique, CICR |
| Part des emprunteurs belges défaillants | 4,3 % | BNB, CICR |
| Variation sur un an des arriérés de crédit à la consommation en Belgique (avr. 2024) | +4,9 % | BNB, CICR |
| Dossiers de surendettement déposés en France, 2025 | 148 013 (+9,8 %) | Banque de France |
| Motifs principaux d'endettement distincts recensés par une association britannique d'aide aux personnes endettées | 10 catégories, aucune au-dessus de 18 % | StepChange Statistics Yearbook 2025 |
| Date d'application de la CCD2 | 20 novembre 2026 | Directive (UE) 2023/2225 |
1. Les impayés augmentent, et ce n'est pas un problème unique
Belgique
La Centrale des crédits aux particuliers de la Banque nationale de Belgique comptait 264 655 emprunteurs avec au moins un crédit en retard en avril 2024, soit 4,3 % des emprunteurs, pour 2,22 Md€ d'arriérés. Le nombre d'emprunteurs défaillants a légèrement baissé (−1,8 %), mais les montants en retard ont augmenté (+3,7 %), et plus vite encore pour le crédit à la consommation (+4,9 %). Moins de personnes, mais des difficultés plus profondes.
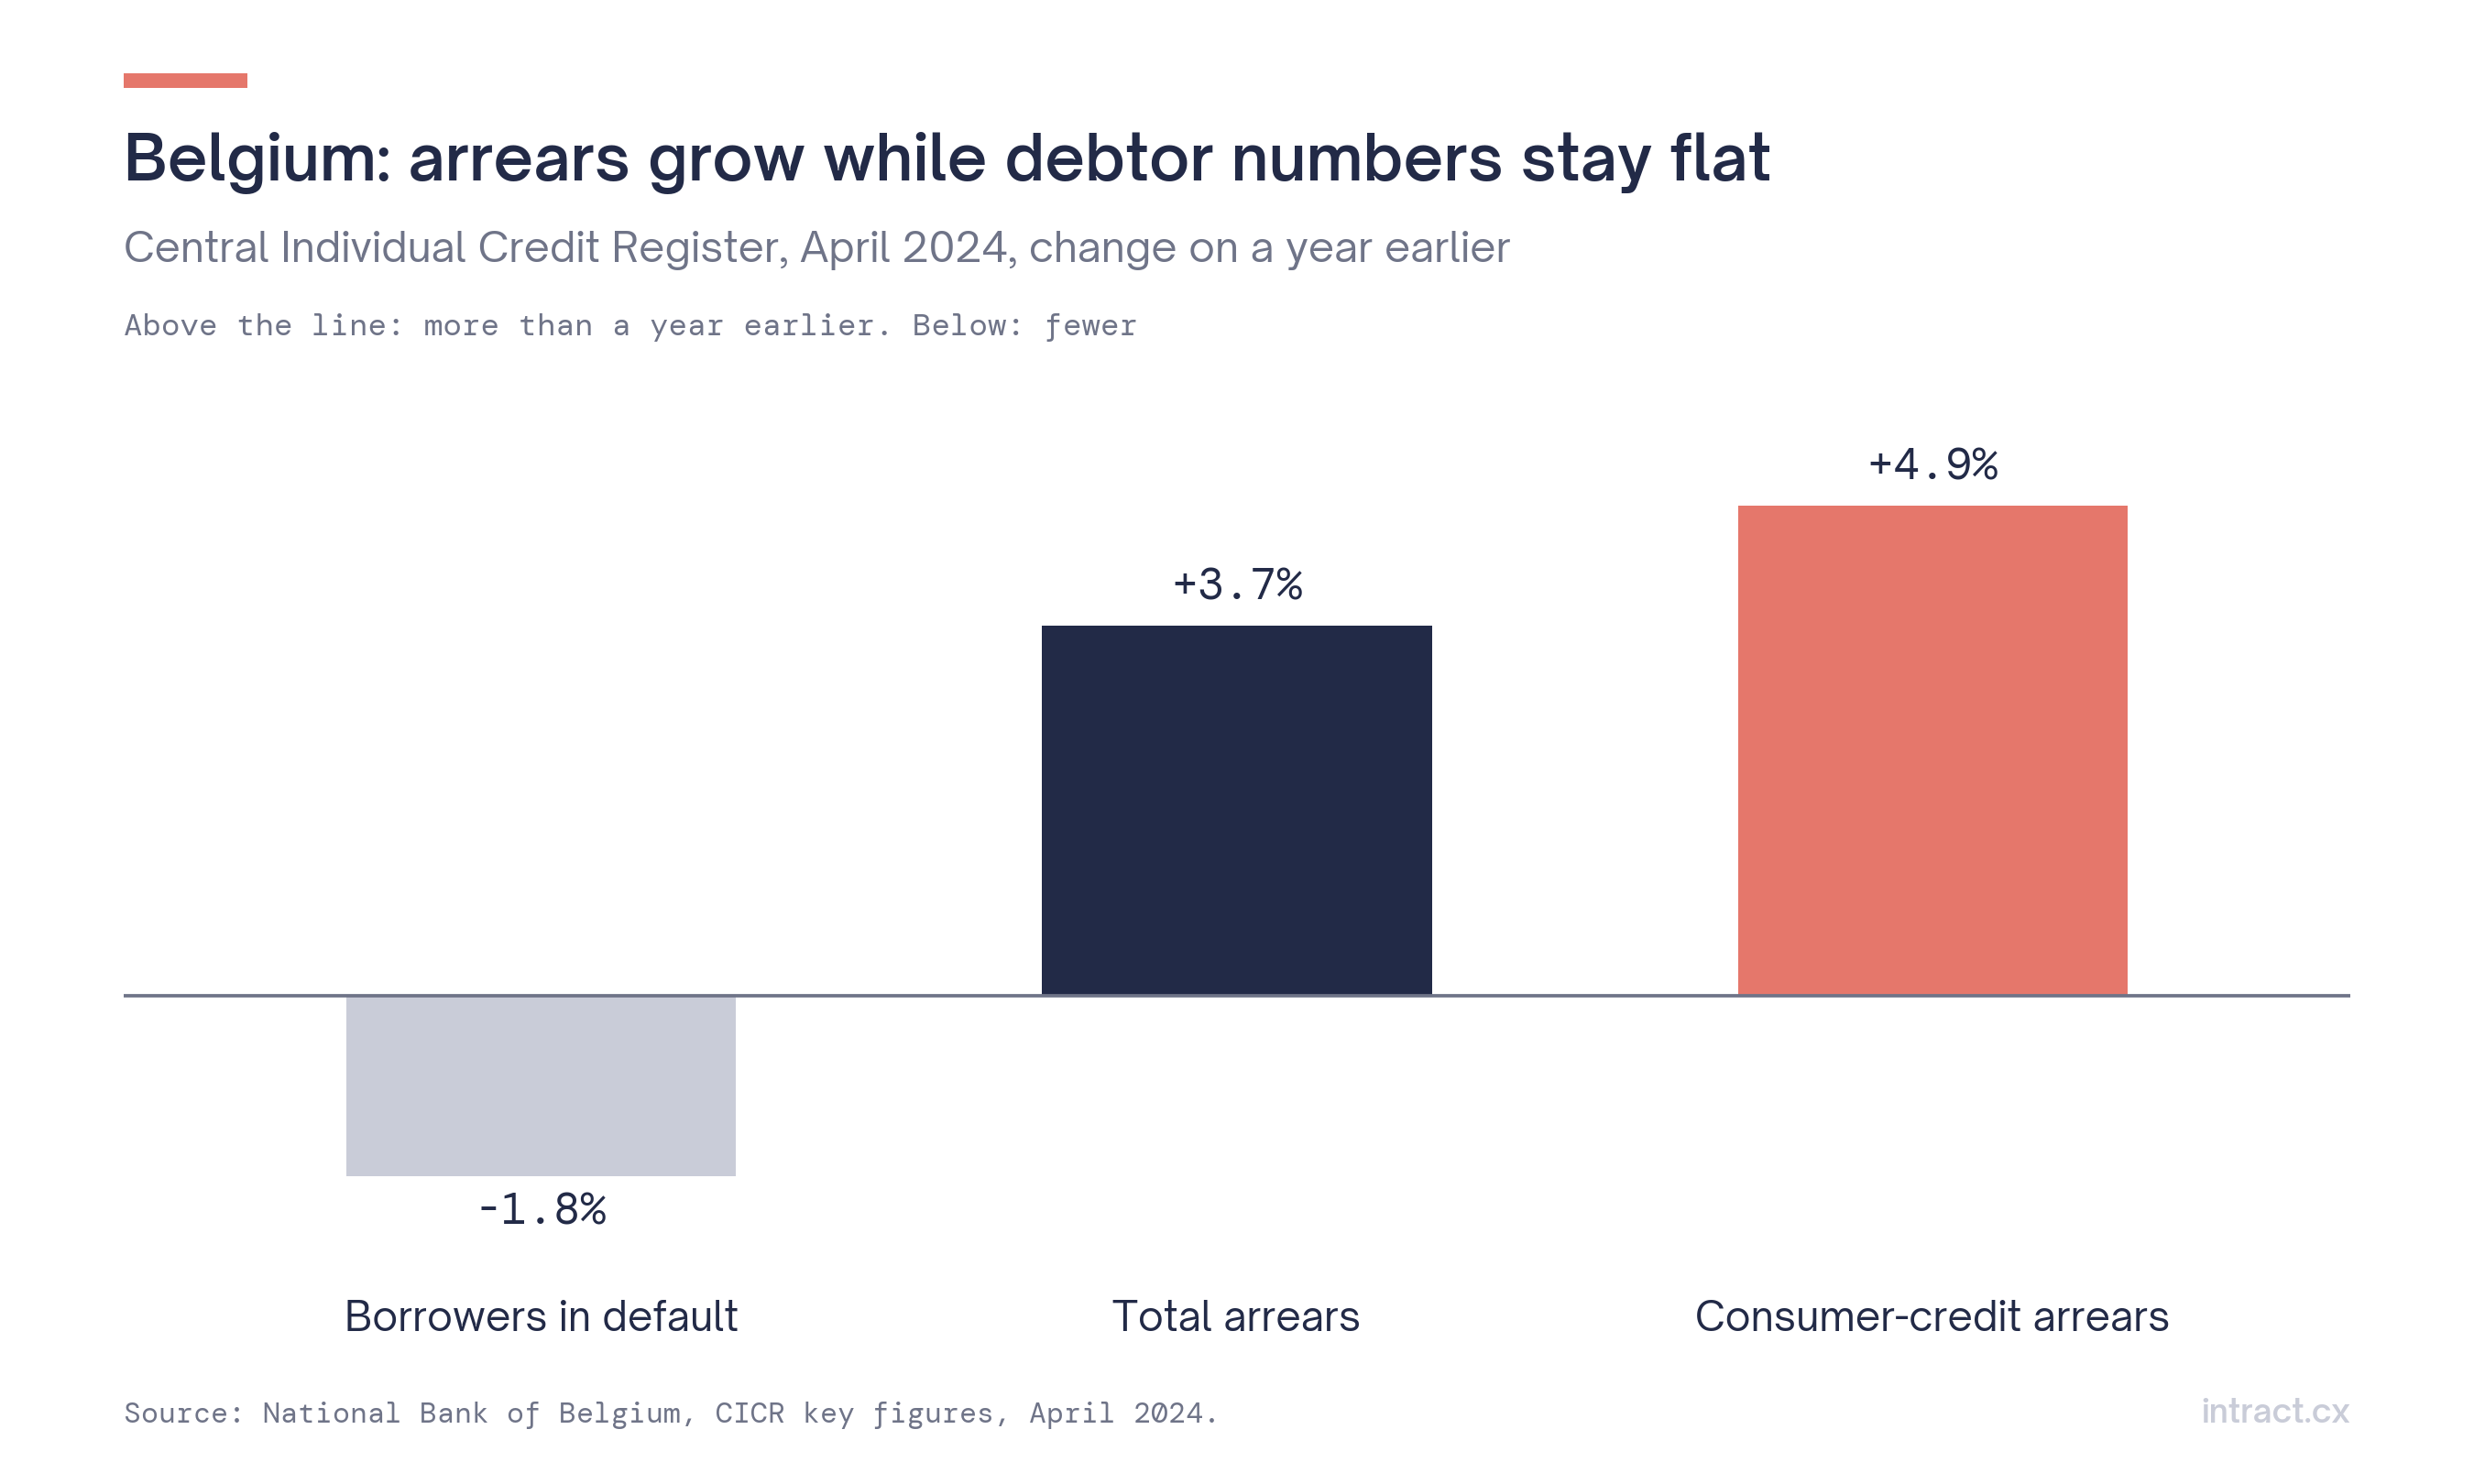 Figure 1. Belgique, avril 2024 : nombre de débiteurs stable, arriérés en hausse.
Une remarque sur les bases de calcul : vous verrez aussi circuler le chiffre de « 2,3–2,6 % » pour la Belgique. Il s'agit d'une part de la population totale, et non des emprunteurs. Précisez toujours la base utilisée.
France
Les dépôts de dossiers auprès des commissions de surendettement de la Banque de France ont atteint 148 013 en 2025, en hausse de 9,8 %, après une progression de 10,8 % en 2024. Les niveaux restent bien inférieurs à ceux de 2014, mais la tendance s'est inversée. Le crédit à la consommation représente 44 % de l'endettement des ménages surendettés.
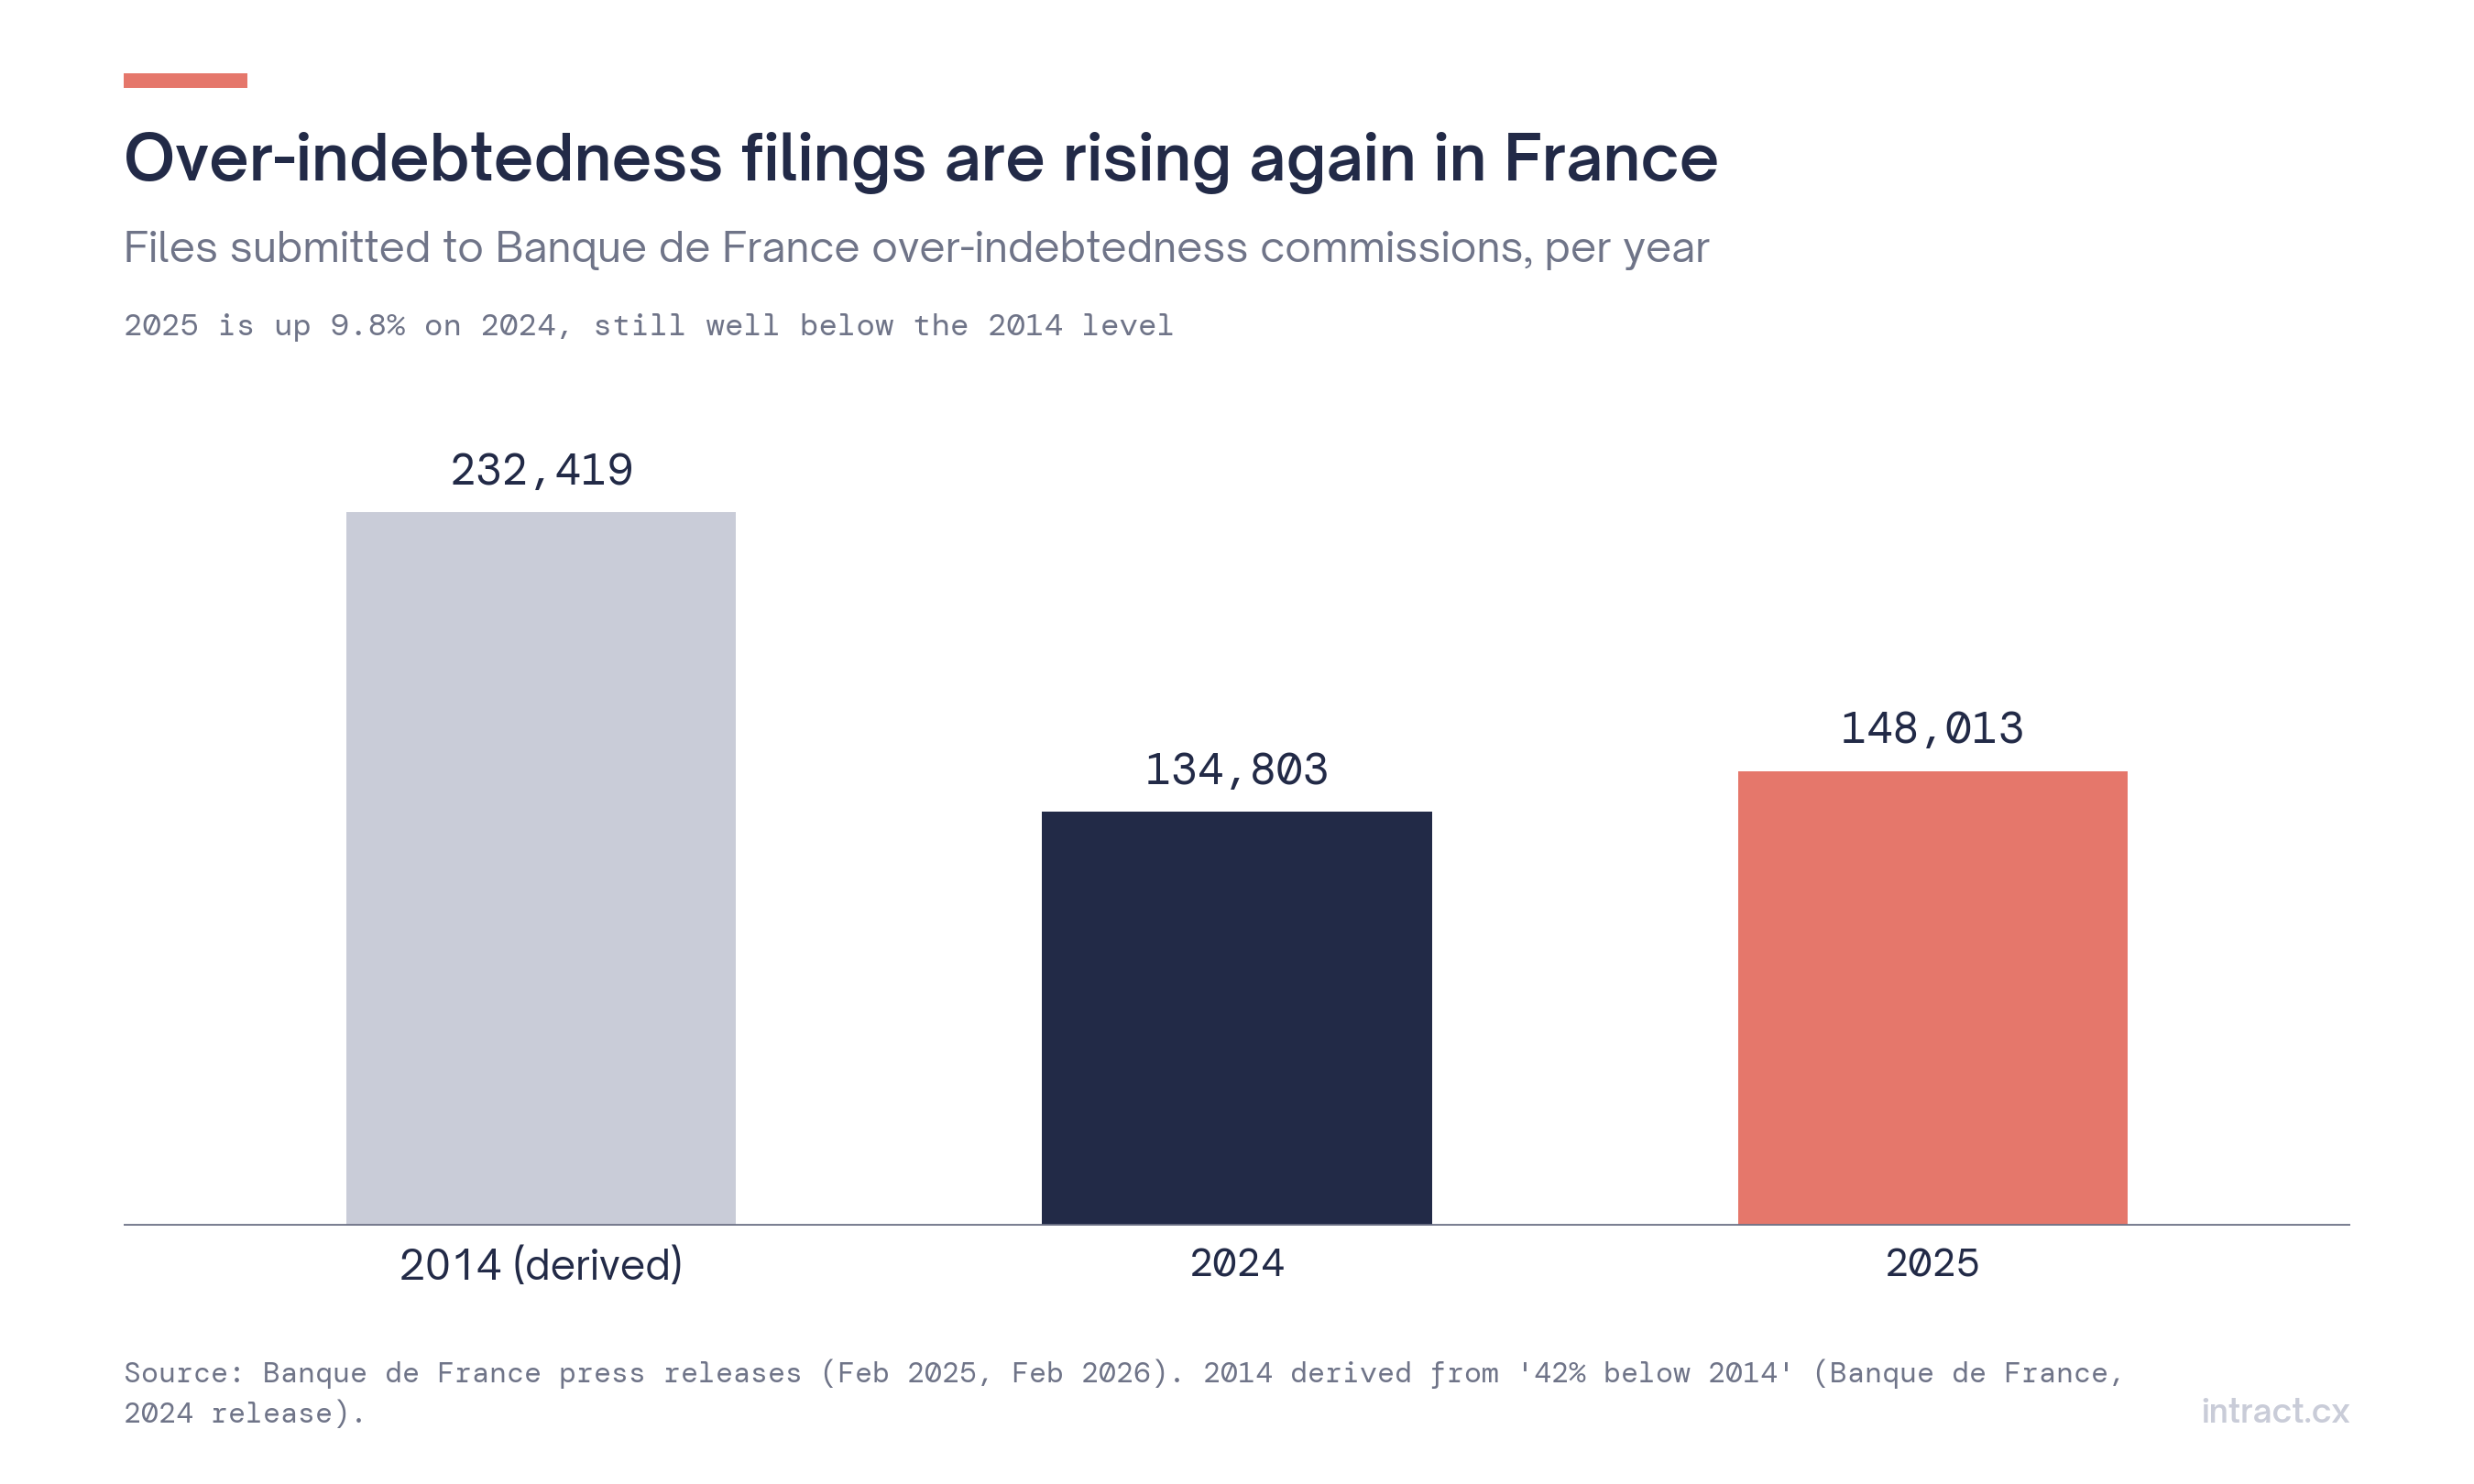 Figure 2. Dépôts de dossiers de surendettement, France. Le chiffre de 2014 est déduit de l'indication de la Banque de France selon laquelle 2024 était inférieur de 42 % à 2014.
2. Pourquoi les clients prennent du retard : les données
La meilleure ventilation publique des motifs provient de StepChange, l'association britannique d'aide aux personnes endettées, qui enregistre le motif principal d'endettement de chaque nouveau client. En 2025, sur 163 916 nouveaux clients :
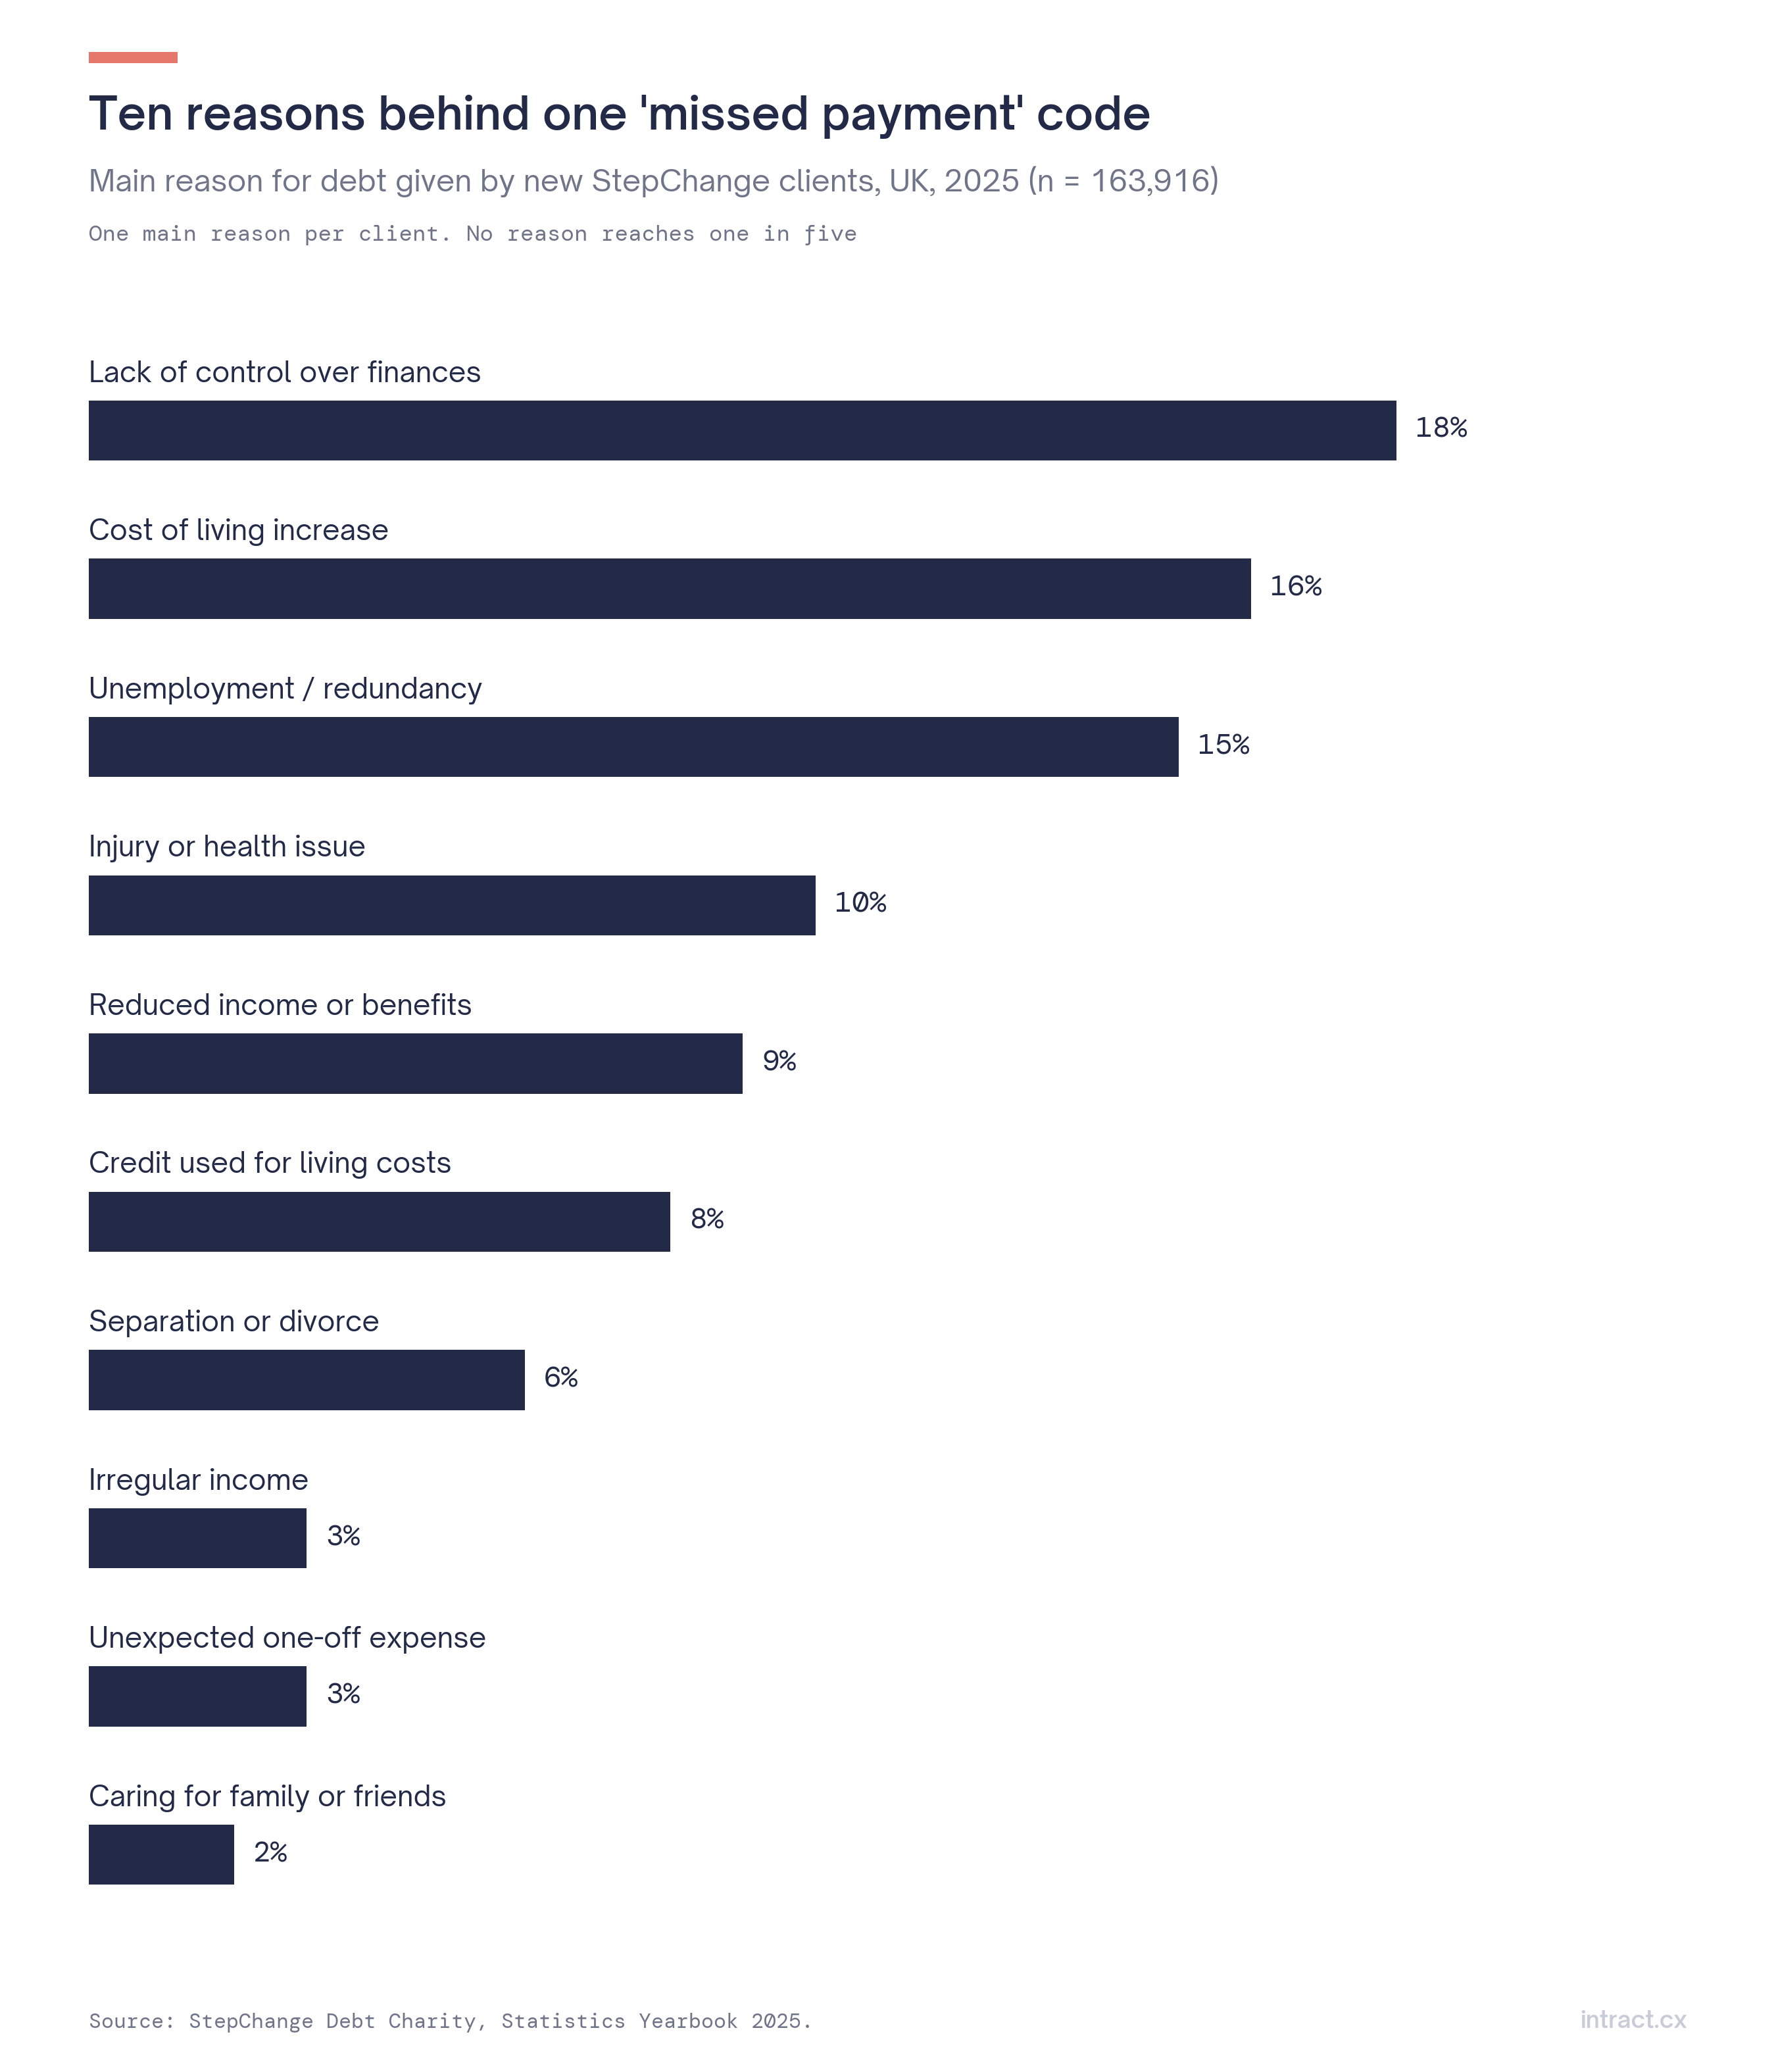 Figure 3. Aucun motif ne représente à lui seul plus de 18 % des cas.
| Motif principal | Part |
|---|---|
| Manque de maîtrise de ses finances | 18 % |
| Hausse du coût de la vie | 16 % |
| Chômage ou licenciement | 15 % |
| Accident ou problème de santé | 10 % |
| Baisse des revenus ou des prestations | 9 % |
| Recours au crédit pour couvrir les dépenses courantes | 8 % |
| Séparation ou divorce | 6 % |
| Revenus irréguliers | 3 % |
| Dépense ponctuelle imprévue | 3 % |
| Aide à un proche (famille ou amis) | 2 % |
La typologie du surendettement 2025 de la Banque de France va dans le même sens : les accidents de la vie, comme la perte d'emploi, la séparation ou la maladie, pèsent bien plus que les seules difficultés de gestion budgétaire. Parmi les ménages surendettés, 26 % sont au chômage ou en recherche d'emploi, 24 % divorcés ou séparés, et 21 % sont des familles monoparentales. La moitié déclarent que leurs difficultés ont commencé plus de deux ans auparavant.
Chacun de ces motifs appelle une réponse différente. Un client qui a oublié un prélèvement a besoin d'un rappel. Un client récemment licencié a besoin d'un report d'échéances ou d'un rééchelonnement. Un client confronté à un problème de santé peut être vulnérable et nécessiter un traitement spécifique. Un seul code de clôture ne peut pas porter tout cela.
3. Ce que la réglementation exige désormais
La directive (UE) 2023/2225 relative aux contrats de crédit aux consommateurs, dite CCD2, s'applique à partir du 20 novembre 2026. Deux articles concernent directement les appels de recouvrement :
- Article 35 : les prêteurs doivent, le cas échéant, faire preuve d'une tolérance raisonnable avant d'engager une procédure d'exécution, en tenant compte de la situation du consommateur. Les mesures citées incluent l'allongement de la durée, le report des échéances, la réduction du taux, le remboursement partiel et le regroupement de crédits.
- Article 36 : les prêteurs doivent disposer de procédures de détection précoce des consommateurs en difficulté financière et les orienter vers des services de conseil en matière de dettes.
« Tenir compte de la situation » et « détection précoce » supposent tous deux de savoir pourquoi le client est en retard. Le Royaume-Uni donne un avant-goût : lorsque la FCA a examiné le traitement des emprunteurs en difficulté par les prêteurs, elle a constaté que la plupart des établissements n'identifiaient pas de manière cohérente les besoins des clients vulnérables, et elle a écrit à plus de 3 500 prêteurs. Selon la propre enquête de la FCA, 49 % des adultes britanniques présentaient des caractéristiques de vulnérabilité en 2024.
4. Une taxonomie pour les appels de recouvrement
Une structure pratique comporte trois niveaux : le motif (pourquoi), la capacité (le client peut-il payer, et quand) et l'issue (ce qui a été convenu). Les codes de clôture ne capturent généralement que le troisième.
| Motif (niveau 1) | Sous-motif (niveau 2) | Signal à repérer | Étape suivante type |
|---|---|---|---|
| Choc de revenus | Perte d'emploi, réduction du temps de travail, fin de contrat | « J'ai perdu mon emploi », « mon contrat est terminé » | Report d'échéances, allongement de la durée |
| Santé | Maladie, accident, handicap | « J'ai été hospitalisé », « je suis en arrêt maladie » | Signalement de vulnérabilité, traitement spécialisé |
| Changement familial | Séparation, décès, nouvelle personne à charge | « depuis le divorce », « mon conjoint est parti » | Rééchelonnement, orientation vers un conseil en dettes |
| Coût de la vie | Énergie, loyer, alimentation | « tout a augmenté » | Revue du budget, plan soutenable |
| Dettes multiples | Autres créanciers, regroupement | « j'ai d'autres crédits », « d'autres prêteurs m'appellent » | Orientation vers un conseil en dettes (CCD2 art. 36) |
| Administratif | Prélèvement oublié, changement de banque, d'adresse | « j'ai changé de banque », « je n'ai pas reçu le courrier » | Corriger le mandat, pas d'escalade |
| Contestation | Conteste le montant, le produit, invoque une fraude | « je n'ai jamais signé », « ce n'est pas normal » | Orienter vers les réclamations / la fraude |
| Refus | Refuse sans motif exprimé | « je ne paierai pas » | Parcours de recouvrement standard |
Ajoutez deux indicateurs transversaux : la vulnérabilité (santé, deuil, détresse, difficulté de compréhension) et la qualité de la promesse (date et montant précis ou simple intention vague).
Deux règles rendent la taxonomie exploitable :
- Gardez un niveau 1 court (6 à 8 valeurs) pour pouvoir en suivre l'évolution et le représenter graphiquement.
- Conservez les mots du client avec chaque libellé. Un relecteur, un auditeur ou un responsable doit pouvoir vérifier n'importe quelle classification en quelques secondes.
5. Ce que vous pouvez mesurer une fois les motifs capturés
- Répartition des motifs dans le temps : le « choc de revenus » augmente-t-il après la fermeture d'une usine locale ? L'« administratif » bondit-il après une migration des prélèvements ?
- Taux de promesses tenues par motif : les plans convenus avec des clients confrontés à un choc de revenus peuvent échouer plus souvent que ceux liés à un oubli administratif.
- Mesures de tolérance proposées selon le motif : la preuve, au titre de l'art. 35 de la CCD2, que les mesures correspondaient à la situation.
- Taux d'orientation vers un conseil en dettes pour les clients ayant des dettes multiples, au titre de l'art. 36.
- Contestations et réclamations cachées dans les appels de recouvrement, qui ne devraient pas rester dans la file du recouvrement.
Comment Intract vous accompagne
Intract transcrit et analyse chaque appel de recouvrement qu'il reçoit (nativement depuis Aircall ou Vonage, ou via son API). Un classificateur IA, dans un workflow sans code, attribue un motif et un sous-motif issus de votre propre taxonomie, avec libellés et exemples d'entraînement, et les inscrit dans deux colonnes pour chaque appel. Vous testez la classification sur des appels récents et marquez chaque réponse comme juste ou fausse pour obtenir un score de précision par colonne avant publication. Chaque interaction comporte également un résumé, l'impact business, le sentiment, l'urgence, le risque d'attrition et un plan d'action. Les tableaux de bord affichent la répartition des motifs par équipe et par période, et une alerte Teams peut prévenir un superviseur lorsque, par exemple, une contestation ou un signal de vulnérabilité est détecté.
Lors d'un pilote avec un organisme européen de crédit à la consommation, les appels de recouvrement ont été catégorisés par motif et sous-motif sur chaque appel.
Intract s'intègre à votre outil de recouvrement : il ajoute le pourquoi à côté des codes que vous utilisez déjà.
FAQ
Faut-il remplacer nos codes de clôture ? Non. Conservez les codes d'issue pour le pilotage du processus. Ajoutez le motif à côté, capturé à partir de la conversation.
Combien de catégories de motifs faut-il prévoir ? Six à huit au niveau 1, avec des sous-motifs en dessous. Au-delà, il devient difficile d'en suivre l'évolution.
Est-ce utile pour la CCD2 ? Cela étaye les éléments de preuve : pourquoi chaque client était en retard, ce qui lui a été proposé et si la difficulté a été détectée tôt. C'est à votre service juridique de déterminer ce qu'exige la transposition nationale.
Méthodologie et sources
Tous les chiffres proviennent des sources ci-dessous. Les données belges sont les derniers chiffres mensuels de la BNB auxquels nous avons pu accéder (avril 2024) ; des fiches plus récentes existent. Le chiffre français de 2014 est déduit (134 803 / 0,58). La taxonomie est une proposition d'Intract inspirée des catégories de StepChange et de la Banque de France.
- Banque nationale de Belgique, CICR key figures, April 2024
- Banque de France, communiqués de presse févr. 2026 et 2025 ; Typologie du surendettement 2025
- StepChange, Statistics Yearbook 2025
- Directive (UE) 2023/2225, EUR-Lex ; art. 35, art. 36
- FCA, Financial Lives 2024 key findings ; Forvis Mazars, FCA reminds lenders to support consumers